

Initial focus is on understanding “儲備證明” (Proof of Reserves) and how it relates to交易所 (exchanges). The title suggests aspects like Merkle trees, on-chain addresses, and audit reports are key. It seems important to identify these components to explain how exchanges demonstrate asset reserves and solvency.
The Taiwan regulatory landscape appears to distinguish between AML/KYC registration and asset protection. 《提供虛擬資產服務之事業或人員洗錢防制登記辦法》 addresses the former, while the FSC’s VASP Guiding Principles, along with potential self-regulation, cover asset segregation and custody. Need to ensure the response uses correct regulatory terminology. Considering **MiCA** Regulation (EU) 2023/1114, specifically **Article 70** regarding custody and asset segregation, and **Article 36**.
Focusing on updating the document with new regulatory considerations and clarifying proof of reserve concepts. Planning to incorporate the US SEC’s upcoming SAB 121/122 transition. Considering relevant auditing standards like AUP, Attestation, and SOC reports for a comprehensive view.
Need to ensure the final layout uses a flexible design and responsive styling, avoiding fixed width/height constraints. Adding a detailed FAQ about Proof of Reserves, and including an updated date, disclaimer, and references.
2014 年 Mt.Gox’s bankruptcy highlighted the critical need for verifying exchange solvency. This led to the emergence of Proof of Reserves (PoR) as a mechanism to rebuild trust. Initial analysis suggests exploring Mt.Gox and FTX collapses to provide a context.
Analyzing MiCA (Article 70, Article 36), Taiwan FSC guidelines, Hong Kong’s VATP, and the upcoming US SEC SAB 122 helps refine the regulatory environment section. Need to integrate a user-friendly checklist for assessing PoR offerings.
Merkle Trees are key to PoR; understanding the leaves, salt, and root is crucial for explaining the verification process, especially addressing potential vulnerabilities. Evaluating practical examples for on-chain address verification and cryptographic signatures is necessary.
Initial analysis reveals the fundamental risk: exchange account balances are merely database entries. Events like the FTX collapse catalyzed the adoption of Proof of Reserves (PoR) as a crucial transparency measure. This reinforces the need to emphasize the shift from marketing to a core indicator of solvency.
Focusing on incorporating regulatory updates from MiCA (Articles 70, 36/37), Taiwanese guidelines (VASP, AML), and the upcoming US SEC SAB 122 to ensure a current and comprehensive overview of requirements.
Considering the presentation of information, no specific widths and heights are needed.
當交易所面臨擠兌與清算:市場真正需要驗證的核心問題
2014 年 Mt.Gox 申請破產,用戶第一次被迫面對殘酷現實:交易平台帳戶裡顯示的資產餘額,本質上只是中心化資料庫裡的一行數字表記。2022 年 FTX 驟然崩塌,牽涉金額達數十億美元,專業機構與散戶投資者同樣蒙受損失。這兩場歷史事件促使全球監管與加密生態加速推進透明度機制,儲備證明(Proof of Reserves,簡稱 PoR)也從平台的公關宣傳詞,轉變為衡量平台資產透明度與償付能力的關鍵技術方案。
全球主要金融監管機構對虛擬資產中介機構的要求日益明確,核心始終圍繞在兩點:客戶資產與平台自有資產嚴格隔離,以及平台在遭遇破產清算時,客戶資產能否免受一般債權人索賠。歐盟正式實施的《加密資產市場監管法規》(Markets in Crypto-Assets Regulation, Regulation (EU) 2023/1114,簡稱 MiCA),在第 70 條明文規範加密資產服務商(CASP)對客戶資產的保管義務與隔離要求,並在第 36 與 37 條對資產參考型代幣(ART)的儲備資產設立了嚴格的破產隔離與獨立保管框架。
亞洲市場同樣加速推進資產安全規範。台灣金融監督管理委員會發布的「管理虛擬資產平台及交易業務事業(VASP)指導原則」及《提供虛擬資產服務之事業或人員洗錢防制登記辦法》中,明確要求平台必須將客戶法定貨幣與虛擬資產分開保管,並就冷熱錢包儲存比例、委託獨立第三方查核建立常態機制。香港證監會(SFC)對虛擬資產交易平台(VATP)實行牌照監管,強制要求 98% 以上的客戶虛擬資產存放於獨立冷錢包,並搭配指定補償機制與保險覆蓋。美國方面,證券交易委員會(SEC)於 2025 年初發布 Staff Accounting Bulletin No. 122(SAB 122),正式撤銷並取代引發廣泛爭議的 SAB 121,重新調整了受監管主體代客戶保管加密資產時的資產負債表列報方式與揭露要求。
然而,制度法規是外在約束,技術驗證才是加密世界建立信任的根基。用戶關心的核心問題始終直接:平台保管的鏈上資產是否足以全額償付所有用戶?公布的數據是否真實完整?普通用戶能否不依賴平台單方宣稱,獨立完成自主驗證?要回答這些問題,必須從資產側、負債側與獨立鑑證三個維度共同解析。
儲備證明的核心範疇:它能證明甚麼,不能證明甚麼
儲備證明並非單一工具,而是一套結合密碼學運算、鏈上數據追蹤與外部流程審查的綜合驗證機制。完整的儲備證明架構由三個相互依存的層級構成:
- 資產側證明(Proof of Assets):交易所公開其控制的所有鏈上錢包地址,並透過密碼學簽名證明其對私鑰的控制權,使任何人都能在區塊鏈瀏覽器上獨立加總平台持有的加密資產。
- 負債側證明(Proof of Liabilities):平台利用默克爾樹(Merkle Tree)等密碼學數據結構,將所有用戶的帳戶餘額進行雜湊加密與匯總,生成根雜湊(Merkle Root),讓每位用戶都能檢驗自己的餘額是否被完整納入總負債計算中。
- 第三方獨立鑑證(Third-Party Attestation):由具備資格的獨立會計師事務所或第三方安全審計機構,依據國際鑑證標準對特定時點的資產、負債數據及計算過程執行查核並出具專業報告。
默克爾樹:以密碼學匯總海量用戶負債
默克爾樹(Merkle Tree,雜湊樹)是一種能夠將大規模資料集壓縮為單一固定長度雜湊值的二元樹狀結構。在儲備證明體系中,它負責解決一個核心難題:如何在保護全體用戶隱私的前提下,向公眾證明平台沒有遺漏或篡改任何一位用戶的帳戶資產。
葉子節點、認證路徑與根雜湊
在建構默克爾樹時,交易所首先為每位用戶建立一個底層的「葉子節點(Leaf Node)」。每個葉子節點的內容通常包含用戶唯一標識符(UID)、用戶在快照時點的各幣種餘額,以及一段隨機生成的鹽值(Salt)。加入鹽值的目的在於避免惡意第三方透過暴力運算比對用戶的實際資產數據。
相鄰的葉子節點兩兩成對進行雜湊運算,生成上一層的父節點;父節點再與相鄰節點成對雜湊,層層向上遞歸匯總,直到收斂出唯一的頂層節點——默克爾根(Merkle Root)。這個 32 位元組長度的根雜湊值,就如同整座交易所負債總庫的「密碼學指紋」。任何一筆微小的餘額變更或帳戶遺漏,都會導致最終計算出的根雜湊完全改變。
用戶自主驗證的技術邏輯
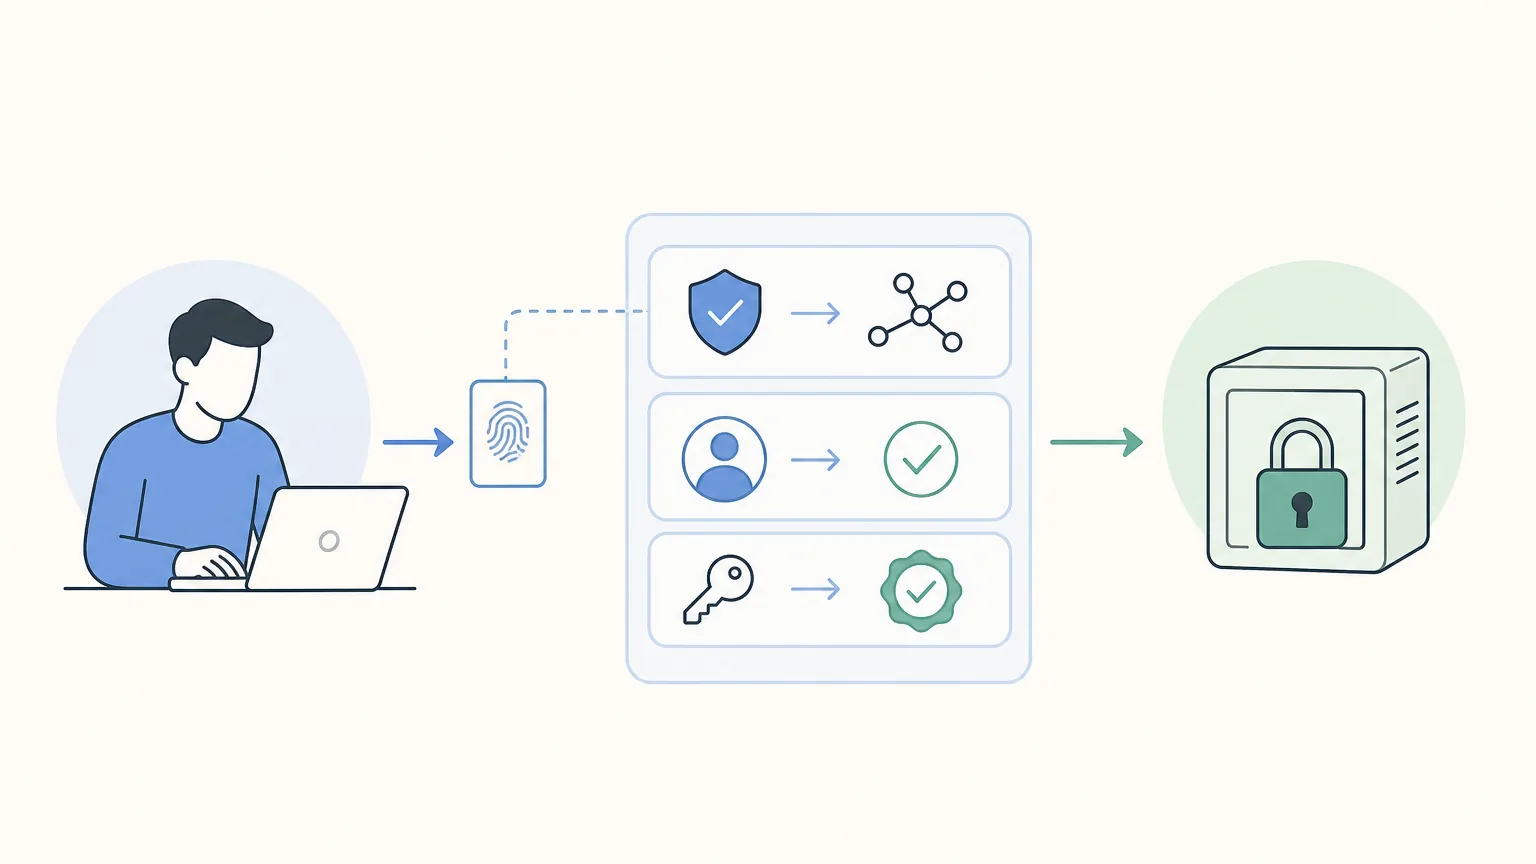
完成計算後,平台會將默克爾根公開發布。用戶登入帳戶後,可獲取自身的葉子節點數據以及從該葉子通往根節點所需的兄弟節點雜湊序列(即 認證路徑,Merkle Path)。
用戶不僅可以在平台前端介面一鍵核驗,更可將認證路徑與自身數據匯入開源校驗程式。只要沿路徑完成數次雜湊計算,若得出結果與平台公開的默克爾根一致,即可在密碼學上確定:自身資產已被完整記錄於該期總負債數據庫中,且未遭竄改。
默克爾樹機制的潛在局限與防範對策
- 負餘額造假漏洞:若算法未限制節點數值,平台理論上可人為插入含巨額負數的虛擬帳戶,壓低總負債數值。現代嚴謹的 PoR 機制已全面強制要求「節點數值非負校驗」,或引入零知識證明(ZK-SNARKs)在鏈上強制驗證所有葉子餘額大於等於零。
- 靜態快照盲區:默克爾樹僅代表某個特定區塊高度或時間戳的狀態。平台在快照前夕臨時借入資產、快照完成後立即轉出的「閃電調資」,無法單靠單次樹狀圖察覺。
- 驗證參與率限制:默克爾樹驗證本質上仰賴用戶主動參與。若大量休眠用戶或未主動驗證的帳戶被平台惡意剔除,且公開節點缺乏第三方整體性查核,單一用戶的驗證通過無法推導出全域數據百分之百真實。
鏈上地址與資產控制權:透明度背後的權屬認定
相對於負債側的密碼學匯總,資產側的證明看似直觀:平台列出一組區塊鏈錢包地址,大眾即可透過公開節點或區塊瀏覽器即時查詢餘額。然而,鏈上可見性並不直接等同於資產控制權與歸屬權。
私鑰簽名:確認鏈上資產控制權
公開地址中存有 10 萬枚比特幣,並不代表該地址屬於宣稱的交易所。要確立資產控制權,平台必須使用該地址的私鑰,對一段指定文字(例如包含指定時間戳、平台名稱與隨機字串的聲明)進行密碼學數位簽名。外界可直接使用對應公鑰驗證簽名的真實性,從而在不暴露私鑰的前提下,無可辯駁地證明其控制權。缺乏數位簽名背書的地址清單,在審計維度上不具備法律與技術證明效力。
冷熱錢包架構與資產調度識別
合規交易平台的資產儲備通常劃分為兩大組成部分:
- 冷錢包(Cold Wallets):私鑰處於嚴格物理隔離環境,通常採用多方計算(MPC)或多重簽名(Multi-Sig)架構,存放平台 90% 至 98% 以上的用戶儲備資產。冷錢包地址變動頻率極低,是評估平台儲備厚實度的核心。
- 熱錢包(Hot Wallets):連接網路以滿足用戶日常充值、提現與撮合流動性,餘額變動高度頻繁。
在分析鏈上地址時,需特別留意關聯機構持倉與造市商資金的劃分。若平台將關聯交易機構(Market Maker)或母公司的營運資金混入儲備地址,且未在報告中明確拆解,會造成資產充足率被虛假放大的假象。
從儲備證明邁向償付能力證明(Proof of Solvency)
在會計與金融學中,資產 ≥ 負債是維持償付能力的底線。僅公布鏈上地址的「資產證明」只完成了方程式的左半邊;結合了默克爾樹或零知識證明的「負債證明」補齊了右半邊。兩者在同一個精確時點進行比對,計算出全幣種儲備率(儲備資產 ÷ 用戶負債 × 100%),才構成完整的償付能力證明(Proof of Solvency)。
拆解審計報告:商定程序、鑑證報告與 SOC 體系
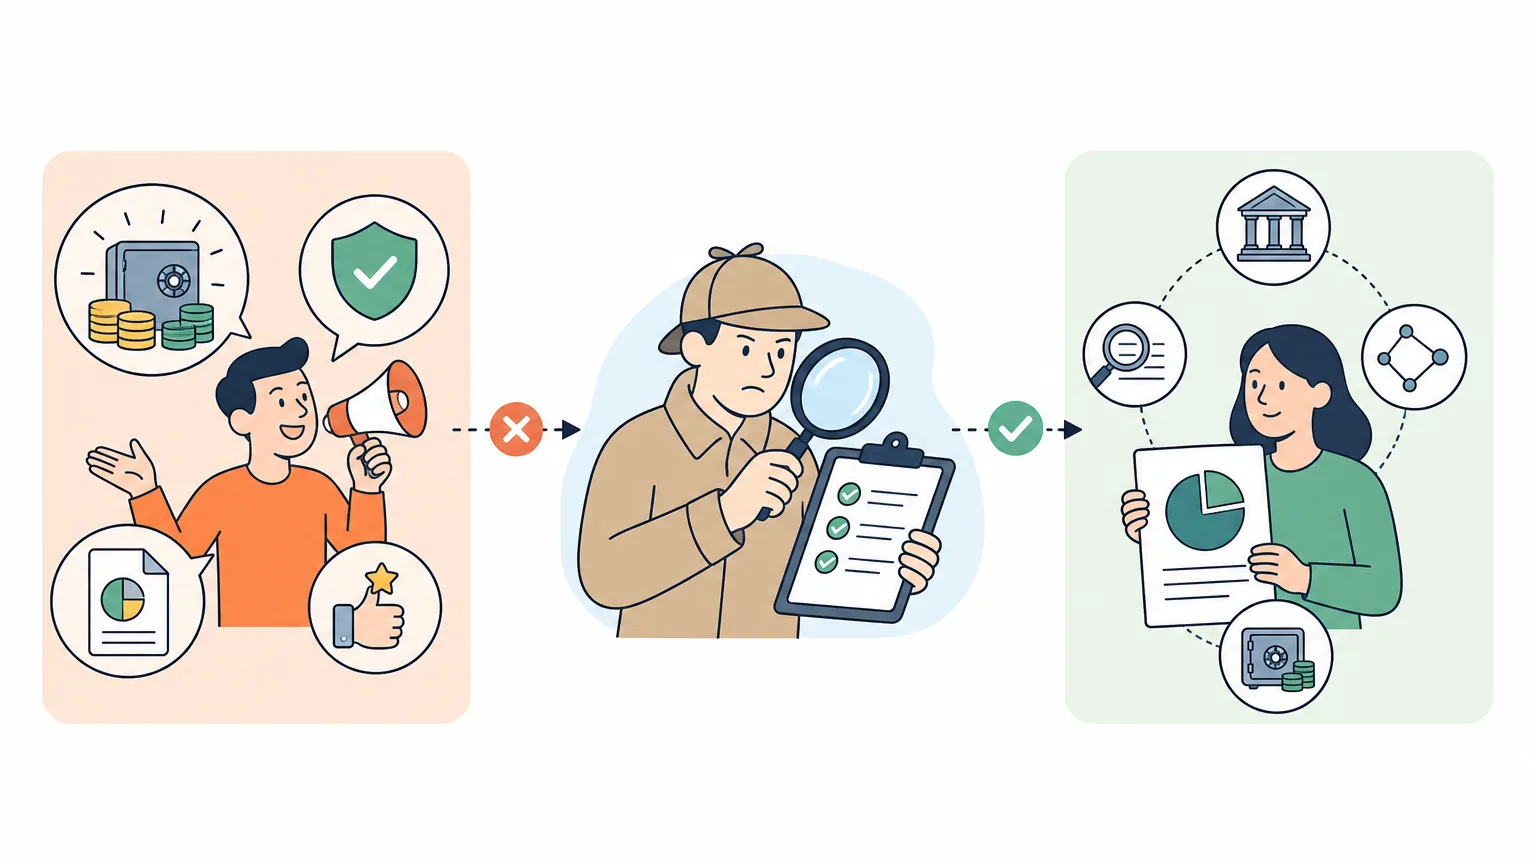
加密平台常在行銷宣傳中使用「通過國際知名會計師事務所審計」等字眼。然而在專業審計與鑑證架構下,不同報告類型所提供的保證程度(Level of Assurance)存在本質差異:
| 報告類型 | 適用準則與代號 | 核心作業內容 | 保證程度 |
|---|---|---|---|
| 商定程序(AUP) | ISRS 4400(國際相關服務準則) | 僅嚴格執行委託方指定步驟(如比對特定地址餘額與默克爾根),客觀回報事實,不發表審計意見 | 不提供任何保證 |
| 獨立鑑證報告(Attestation) | ISAE 3000 / AICPA AT-C 205 | 對特定基準日(時點)之儲備資產、默克爾樹負債匯總及計算方法是否公允表達出具專業意見 | 有限或合理保證 |
| 內部控制報告(SOC 1 / SOC 2) | SSAE 18 / ISAE 3402 | 評估平台在安全性、可用性、隱私保護或財務相關系統控制措施的設計(Type I)與一段期間內運行有效性(Type II) | 合理保證(針對內控流程) |
| 完整財務報表審計 | ISA(國際審計準則)/ GAAP / IFRS | 對企業全年度完整資產負債表、損益表、現金流量表及所有表外負債進行全面實質性查核 | 高度/合理保證(整體財務) |
在解讀報告時,務必區分 ISAE 3000 與 SOC 2 的層級架構:ISAE 3000 是國際會計師聯合會(IFAC)發布的非財務資訊鑑證總綱準則,而美國註冊會計師協會(AICPA)的 SOC 2 則是遵循 AT-C 205 鑑證標準針對科技及雲端服務業內控制度發展出的具體實施範式。此外,SOC 報告中的 Type I 僅驗證某個基準日時「控制措施的設計是否存在」,唯有歷經 6 至 12 個月連續追蹤測試的 Type II 報告,才能證明平台的安全控制措施在該期間內持續有效運行。
實用檢驗指南:八步驟判斷儲備證明真實度
當查閱任何平台發布的儲備證明時,建議依循以下八個核心步驟進行系統化檢視:
- 核驗雙邊時點精確度:檢查資產側快照與默克爾樹負債側快照是否精確鎖定在同一個時間戳與區塊高度。
- 檢查私鑰簽名有效性:確認資產側清單中的每個核心錢包地址是否均提供對應的數位簽名,或透過開源工具驗證簽名公鑰與地址一致。
- 進行個人默克爾樹驗證:登入帳戶下載專屬認證路徑與節點資料,利用開源腳本或第三方驗證器自行計算,確認自身資產未被遺漏。
- 檢視幣種覆蓋範圍:確認報告是否涵蓋主流幣種(BTC、ETH、SOL、主流穩定幣等),以及各幣種是否獨立達成 100% 以上儲備,而非以高波動性平台幣或長尾代幣混充抵抵押。
- 查閱第三方報告性質:確認外部報告是具法律責任的獨立鑑證報告(Attestation / ISAE 3000),還是僅依指示辦理且不具結論的商定程序報告(AUP)。
- 審視報告限制條款(Scope & Limitations):仔細閱讀會計師報告末尾的「範圍限制」說明,確認查核是否排除了合約帳戶、理財借貸、保證金負債或關聯實體持倉。
- 追蹤歷史連續性與異動軌跡:對比最近三至六期的儲備數據,觀察快照日前後鏈上核心地址是否存在可疑的大額資金調入與閃電提離。
- 排查關聯方資產混淆:確認報告是否明確聲明排除平台創辦人、做市部門、風投基金等關聯實體的帳戶餘額,防止自有資產與客戶託管資產混同計算。
識別市場常見的儲備證明宣傳誤區
誤區一:「平台儲備率高達 200%,代表資金極度充沛」
需確認其計算分母的定義。若分母僅計算現貨交易帳戶餘額,卻刻意將用戶存入合約帳戶的保證金、質押理財產品或借貸池資產排除在外,該儲備率將失去實質償付能力的參考價值。
誤區二:「鏈上錢包地址完全公開,用戶即可高枕無憂」
公開鏈上地址僅能證明特定地址在區塊鏈上的餘額,無法證明私鑰歸屬,更完全無法反映平台對廣大用戶的總負債規模。缺乏負債數據的資產展示不構成償付能力證明。
誤區三:「只要有會計師事務所蓋章,就等於通過全面審計」
多數常規 PoR 報告屬於商定程序(AUP)或特定時點鑑證,其範圍局限於指定數據的計算比對,並非針對平台整體營運、現金流、或有負債及關聯交易的全面財務報表審計。
誤區四:「做過一次審計鑑證,平台即可終身免檢」
加密市場 24 小時高頻運作,單一時點的儲備狀態在發布瞬間即成為歷史數據。唯有保持定期(如每月)例行更新、開放持續性自主驗證並結合即時鏈上監控,透明度機制才具備實務價值。
法規與技術演進參考資料
- 歐盟委員會(European Commission): Regulation (EU) 2023/1114 on Markets in Crypto-Assets (MiCA)
- 美國證券交易委員會(U.S. SEC): Staff Accounting Bulletin No. 122 (Rescission of SAB 121)
- 國際審計與鑑證準則理事會(IAASB): ISAE 3000 (Revised) Assurance Engagements Other than Audits
- 台灣金融監督管理委員會(FSC): 管理虛擬資產平台及交易業務事業(VASP)指導原則與法規資料庫
常見問題(FAQ)
Q1:甚麼是儲備證明(Proof of Reserves)?
儲備證明是一種結合密碼學技術(如默克爾樹或零知識證明)、區塊鏈鏈上數據與獨立第三方審計的綜合機制。其目的在於向公眾證明,加密貨幣交易平台或資產託管商在特定時點所實際控制的鏈上資產總額,完全足以涵蓋並償付其對所有用戶承擔的總負債。
Q2:默克爾樹在儲備證明中起到甚麼作用?
默克爾樹將平台上百萬位用戶的帳戶識別碼與資產餘額透過層層雜湊運算,匯總壓縮成一個唯一的「默克爾根(根雜湊)」。這種結構既保障了每位用戶的個人財務隱私,又賦予每位用戶透過自身「認證路徑」自主驗證其餘額是否被正確納入總負債的能力,防止平台隨意隱匿或篡改用戶負債數據。
Q3:零知識證明(ZK-SNARKs)如何升級傳統的儲備證明?
傳統默克爾樹可能面臨插入負餘額或洩露部分帳戶資訊的風險。引入零知識證明(Zero-Knowledge Proofs)後,平台可在完全不揭露任何單一用戶資產細節、總用戶數量或具體錢包分布的前提下,在數學與密碼學層面百分之百向外界證明:所有用戶餘額均為非負數,且所有個別負債相加的總和與鏈上資產儲備完全對齊。
Q4:商定程序報告(AUP)與財務審計報告有何區別?
商定程序報告(遵循 ISRS 4400 準則)僅由會計師按照委託方預先指定的步驟執行查對(例如核對特定錢包餘額是否與試算表一致),並客觀陳述執行結果,會計師不對數據的真實性或平台的償付能力出具任何保證意見;而財務審計或獨立鑑證報告(如 ISAE 3000 / ISA)則要求審計機構執行廣泛的實質性測試與控制評估,並對查核標的是否公允表達承擔相應的專業責任並出具保證結論。
Q5:只要交易所展示了儲備證明,就代表資金 100% 安全嗎?
不代表絕對安全。儲備證明主要反映的是特定基準時點的資產負債比例,無法完全捕捉平台在快照時點之外的即時流動性調度、內部詐欺、智能合約漏洞、私鑰管理失誤或表外未披露的關聯借貸與訴訟負債。儲備證明是評估平台透明度的關鍵基準工具,但不能取代對平台整體合規監管架構與全面風控能力的審查。



评论 (0)