

Highest priority is addressing the administrator’s specific requirements. This involves formatting the text to exclude a title and introductory elements, incorporating a FAQ section at the end, and applying formatting to highlight key terms and concepts within the body of the article using bold font and color. Also, the overall theme should be adapted to the provided light blue color palette.
“`html
交易平台不应仅被视为一个单纯的下單工具。
它涉及复杂的运作模式、严格的监管要求以及多元的选择标准。
核心运作模式
**交易平台**的核心在于撮合买卖双方的交易。这不仅包括订单的接收与执行,还涉及到**市场深度**的展示、**价格发现**机制以及**风险管理**系统。
一个有效的平台需要确保交易的公平性、透明度和效率。其内部运作通常涉及多个模块,如订单匹配引擎、账户管理、清算系统等,每个模块都必须稳定可靠。
监管要求
针对**交易平台**的监管是保障投资者权益和市场稳定的关键。不同的司法管辖区有不同的监管框架,但通常都包括资本充足性、反洗钱、客户资产隔离等方面的要求。
在香港,VATP监管已进入常态化阶段。过渡期结束后,已有多家平台正式获得牌照,也有部分撤回或被拒绝。因此,应以香港证监会官网的实时名单为准。
选择标准
选择**交易平台**时,投资者应考虑多个因素:平台的安全性、交易费用、可交易的资产种类、用户界面友好度以及客户服务质量。
安全是首要考虑因素,包括平台的合规性、资金安全保障措施以及技术安全措施。其次,交易费用直接影响投资回报,需仔细比较不同平台的费用结构。
常见问题解答 (FAQ)
1. 交易平台的安全性如何保障?
正规的交易平台通常受到监管机构的监管,并采取多重安全措施,例如资金隔离、加密技术等。
2. 交易费用包括哪些?
交易费用通常包括手续费、佣金以及可能的平台费用。
3. 如何选择适合的交易平台?
根据自身的交易需求和风险承受能力,综合考虑平台安全性、费用、交易品种以及用户体验等因素。
“`
打開手機,點進任何一個交易應用,畫面幾乎都長得一樣:左邊是走勢圖,中間是買入跟賣出兩顆按鈕,右上角寫著可用餘額。介面做得愈相似,愈容易讓人誤以為背後的運作機制也毫無二致。同樣一筆買入指令,送去一家交易平台可能只是跟另一位散戶的賣單配對;送去另一家,可能是平台自己作為對手方把這張單接下來。畫面上顯示的成交價可能相差無幾,但投資者承擔的風險、實際付出去的總成本,甚至對該筆資產在法律上的擁有權,都可以完全不同。
把交易平台當成單純的下單工具,是許多人在市場裡起步時容易出現的判斷偏差。平台同時扮演撮合場所、報價提供者、資金託管人、槓桿放貸方,以及受特定司法管轄規則約束的持牌機構。這幾重身份交織在一起,直接決定了在極端行情出現的那幾分鐘裡,資產能否順利平倉、提現能否及時到帳,以及出現爭議時能否找到明確的問責途徑。
撮合、報價、託管:交易平台的三重身份
理解一家交易平台,最直接的切入點是釐清:當按下買入確認後,這張訂單究竟去了哪裡?市場上的底層邏輯大致分為三個模式,彼此對投資者權益的影響截然不同。
中央訂單簿:用戶與用戶之間的撮合成交
這是傳統證券交易所與主流現貨加密資產平台的核心機制。平台維護一份公開的買賣盤清單,撮合引擎按照價格優先、時間優先的規則把委託配對。此時對手方是市場上的另一位參與者,平台本身不參與方向性博弈,主要收入來源為成交手續費。
這種模式下,成交價格的質量取決於訂單簿深度。深度充裕時,市價單只會消耗一兩檔盤口;深度不足時,同一筆委託會將成交價推向遠離盤口的位置,形成實質的滑點損失。部分平台在宣傳中強調名義交易量,但實際掛單厚度才是檢驗流動性的真實指標。開戶前觀察目標交易品種在盤口前十檔的掛單分布,往往比單純參考宣傳數據更具參考價值。
訂單簿模式在極端行情中也存在掛單迅速撤離的特性。當市場波動加劇,造市商為控制風險會迅速撤單,帳面上的流動性可能在短時間內收縮,導致止損單在遠離預設價位的地方觸發執行。這是市場結構本身的運作特點,在制定風控策略時需要納入考量。
報價驅動:平台作為交易對手方
在外匯交易與差價合約(CFD)領域,報價驅動是極為普遍的模式。平台或其關聯做市商直接給出買入價與賣出價,用戶點擊下單時的撮合對象即為平台本身。在這種架構下,平台的收益除了點差之外,也包含客戶頭寸的淨虧損,雙方存在潛在的利益關聯。
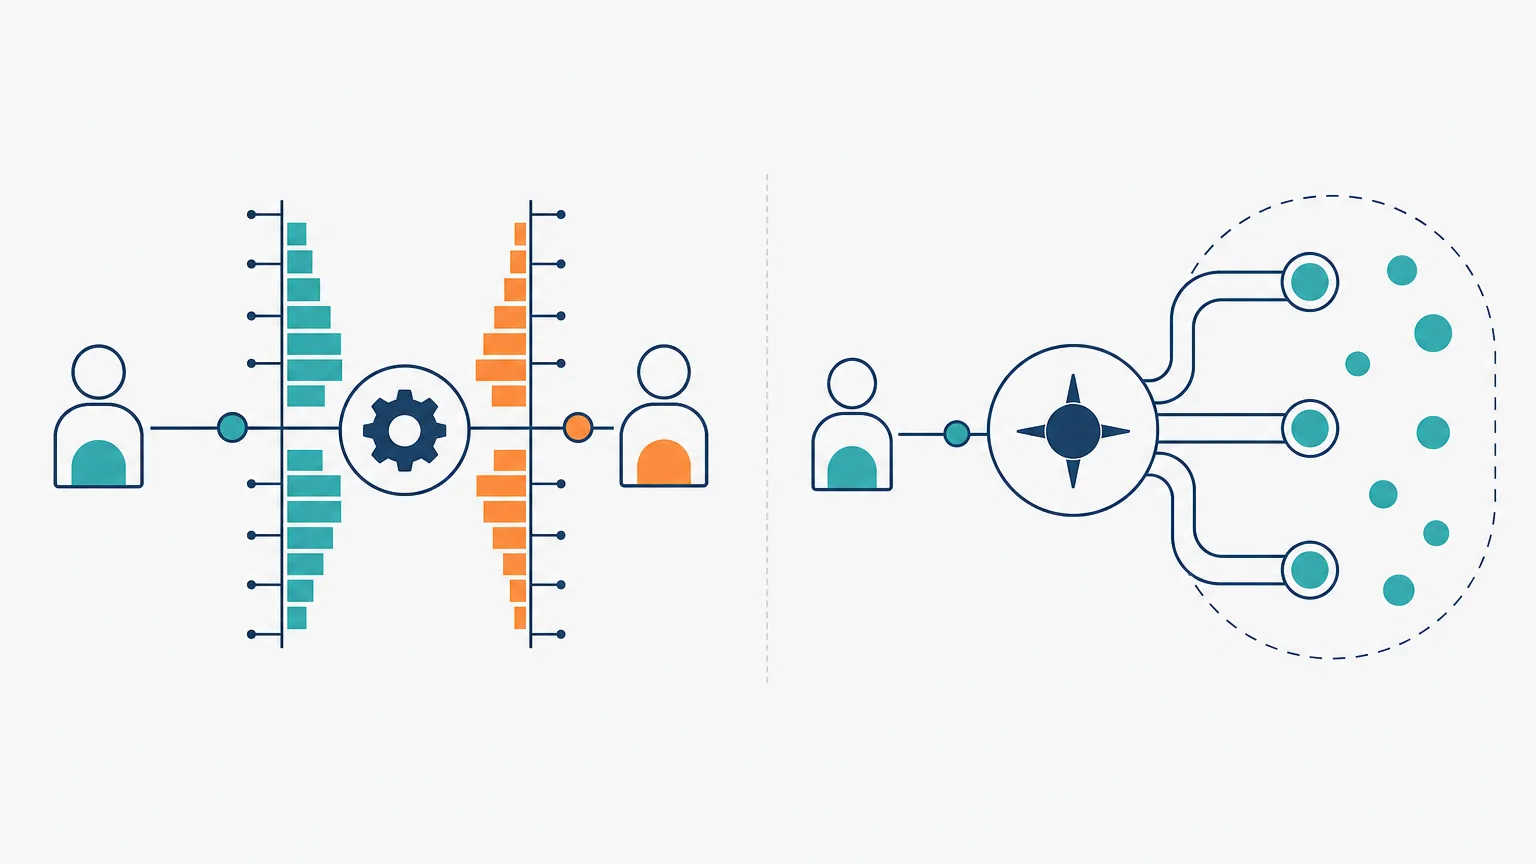
規範的經紀商會透過外部對沖來管理這種風險,將大額或超出風險限額的客戶訂單拋向流動性提供商,自身僅賺取穩定的點差或佣金;若平台將訂單完全留在內部自行承擔風險,則屬於業內常稱的 B-book 模式。多數成熟機構會採用混合風控模型,根據客戶類型、持倉規模及資產類別進行分流處理。
了解平台的對沖政策有助於評估執行質量,例如查閱其公開的最佳執行政策文件,了解訂單在何種條件下會被路由至外部市場,以及條款中是否明確列出平台可作為主要交易對手方。
成交後的關鍵:資產託管與法律權屬
訂單成交之後,資產的存放路徑同樣至關重要。
託管型平台會將用戶資產集中存放於平台控制的帳戶或錢包中,用戶帳戶上呈現的是記帳餘額。這種模式操作流暢,但資產安全高度依賴平台的營運信用與風控水準。非託管型撮合(如去中心化交易所)則將資產保留在用戶自身的獨立錢包中,透過智能合約完成結算,避免了中心化託管風險,但用戶需自行承擔私鑰保管與網絡交互安全。
針對託管型機構,國際證券事務監察委員會組織(IOSCO)在發布的政策建議中明確指出,交易平台必須將客戶資產與自有資產在運營與法律層面實施嚴格隔離,並確保不同客戶的資產在託管鏈條中清晰劃分。檢視託管安全可圍繞幾個維度:資產是否存放於獨立的信託或託管帳戶、冷錢包存放比例、是否配置商業保險以及保險賠付範圍,這些安排直接關係到平台在面臨極端財務危機時用戶資產的受償順位。
| 模式類別 | 交易對手方 | 主要收入來源 | 核心留意要點 |
|---|---|---|---|
| 中央訂單簿 | 市場其他用戶掛單 | 撮合佣金、數據及上架費用 | 真實盤口深度、突發行情滑點幅度 |
| 報價驅動 | 平台或其關聯做市商 | 買賣點差、隔夜利息、持倉損益差 | 對沖透明度、報價連續性與執行質量 |
| 混合分層撮合 | 視帳戶層級與規模而定 | 佣金與點差混合模式 | 訂單路由機制、轉入內部承接的觸發條件 |
| 非託管合約撮合 | 流動性資金池或智能合約 | 協議手續費、流動性分成 | 智能合約安全性、鏈上交互手續費(Gas費) |
拆解真實交易成本:隱藏在佣金背後的各項支出
「零佣金」是常見的推廣標語,但佣金僅是交易成本體系中的一部分。報價差價、槓桿融資利息以及出入金渠道費用,往往在長期交易中構成更大的資金消耗。
- 交易手續費與階梯費率:按每筆成交金額的比例收取。通常區分掛單方(Maker)與吃單方(Taker),部分平台為鼓勵流動性會對掛單提供較低費率,但實際交易策略能否充分利用掛單優勢因人而異。
- 買賣點差:買入價與賣出價之間的差額屬於每次開平倉的隱形成本。以 0.1% 的點差為例,若每日進出 5 次、每月交易 20 天,累計名義點差成本便相當可觀。
- 持倉資金費率與隔夜利息:在衍生品合約或槓桿保證金交易中,持倉過夜通常按週期計費。當多頭情緒高度集中時,資金費率可能持續處於高位,容易對長期持倉產生持續的成本侵蝕。
- 出入金與匯率加價:銀行電匯費用、第三方支付通道費以及幣種轉換匯率差價。部分平台雖然主打入金免費,但在出金階段或匯率換算環節設有隱性加價。
- 訂單流付費(PFOF)與執行價差:在某些市場環境中,經紀商將散戶訂單轉發給指定造市商執行並收取報酬。歐盟《加密資產市場監管法規》(MiCA)等前沿監管體系已明確限制或禁止利益衝突明顯的訂單流付費行為,英國金融監管機構亦在多項市場行為準則中對此類潛在衝突實施嚴格審查。
- 理財質押利差:部分平台推出的生息理財產品,實質是將資產轉借或投入質押網絡。平台抽取的服務分潤以及對手方違約風險的分擔機制需要詳細查閱底層約定。
核算真實交易成本的實用方式,是匯出一段時間內的對帳單,將手續費、點差損耗、資金費用及出入金成本匯總後對比總交易額。透過實際數據對照,能更清晰地評估不同平台的收費模型。
監管體系解析:持牌的真實保障與邊界
主流金融市場針對各類數碼資產與衍生品交易逐步確立了明確的監管框架。牌照狀態與合規清單成為評估機構合規水準的客觀依據。
香港:虛擬資產交易平台(VATP)制度
香港證監會推行專門的虛擬資產交易平台發牌制度。隨著過渡期安排結束,市場上的營運機構已進入明確的持牌名單劃分階段。未獲批牌照或未納入監管合規範疇的營運實體不得向香港公眾推廣相關交易服務。
持牌平台需遵守嚴格的營運規範,包括客戶資產獨立信託存放、絕大部分資產儲存於高規格冷錢包、配置覆蓋資產損失的保險或補償安排、合規的高管資質認證、嚴謹的代幣盡職審查機制,以及針對零售用戶的投資知識評估與風險承受能力審查。在合規框架下,零售投資者可參與的交易品種通常限定於高市值與高流動性的主流幣種。
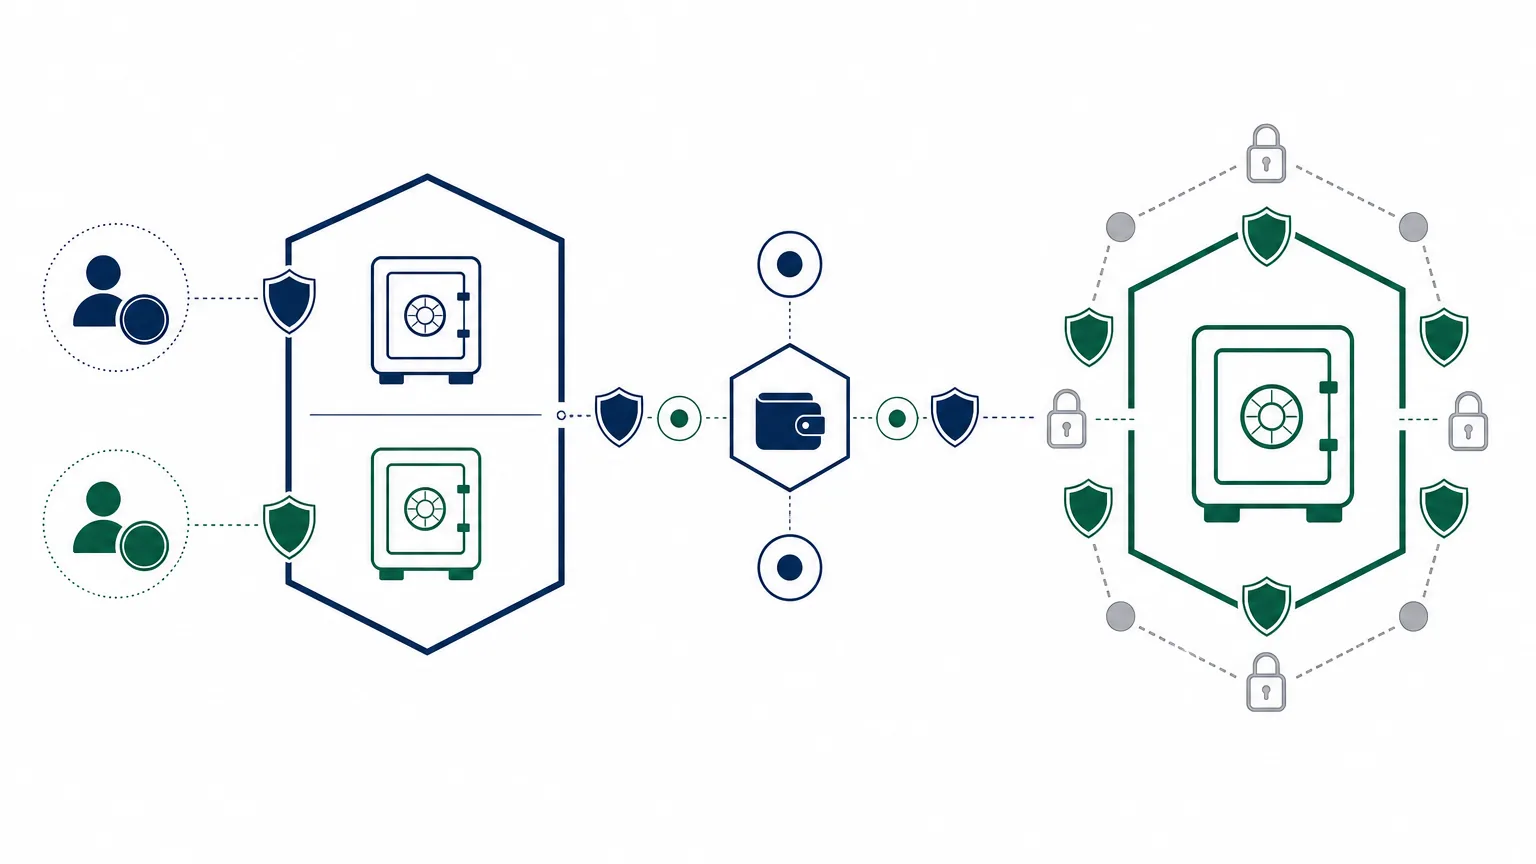
投資者可隨時透過香港證監會官方網站查閱即時更新的虛擬資產交易平台名單,確認平台是否持有相應牌照以及具體的核准業務範疇,以官方公示的名單狀態為準。
監管牌照規範的是機構的合規營運、內部治理與資產託管安全性,並不對市場價格波動承擔保證。牌照不能消除市場本身的交易虧損風險。
歐盟、英國與其他主要法域
歐盟推出的《加密資產市場監管法規》(MiCA)確立了統一的加密資產服務提供商(CASP)授權與歐盟通行證(Passporting)機制。取得某一成員國授權的機構可在歐盟範圍內開展業務。相關規定對資本充足率、資產保護、利益衝突披露建立了統一標準。雖然框架設定的最晚過渡期限為 2026 年 7 月,但多個歐盟成員國已自主選擇縮短過渡期以加快全面合規進程,各機構的授權狀態均可在歐洲證券及市場管理局(ESMA)系統中進行查詢。
英國金融行為監管局(FCA)實施了嚴格的金融推廣法規,要求加密資產宣傳必須包含明確風險警示與投資者分類冷靜期,並持續推進綜合監管立法。美國市場則維持聯邦商品與證券監管並行、疊加各州牌照(如紐約州 BitLicense 及各地資金傳輸牌照 MSB)的雙層監管格局。
對於離岸註冊的營運機構,不同法域的合規門檻存在較大差異。部分地區僅要求註冊登記,缺乏實質性的資本儲備與審計監督。在評估此類機構時,查驗其監管登記編號與官方審批的業務許可範圍是防範風險的基本步驟。
| 監管法域 / 框架 | 核心合規要求 | 投資者保護實質 |
|---|---|---|
| 香港證監會 VATP | 資產隔離信託、冷錢包保管、強制保險、嚴格代幣審查 | 問責機制清晰,資產權屬隔離明確,產品範圍受限 |
| 歐盟 MiCA / CASP | 統一資本要求、白皮書披露、禁止不當利益輸送 | 跨區域標準統一,機構資質可跨國核驗 |
| 英國 FCA 機制 | 嚴格營銷推廣限制、冷靜期、反洗錢審查 | 規範宣傳途徑,降低非理性開戶風險 |
| 美國聯邦與各州 | 按產品性質分屬 SEC/CFTC 監管,州級資金牌照要求 | 規則細密但分立,不同州別覆蓋權限不同 |
| 離岸註冊區域 | 要求彈性較大,部分主要依賴基礎公司登記 | 跨境爭議處理解決成本較高,追索難度較大 |
選擇交易平台:11 項核對清單
在向新帳戶轉入資金之前,依循清單逐項核實各項細節,是建立安全交易習慣的關鍵步驟:
- 簽約合約主體確認:查明開戶協議對應的具體公司實體與註冊地。集團旗下不同分支機構適用的司法管轄與用戶權益保障存在顯著差別。
- 牌照資質真實性:直接登入監管機構官方數據庫檢索對應的登記名稱與許可權限,確認其獲批經營的業務是否覆蓋目標交易品種。
- 資產託管與隔離方案:了解資金是否由獨立第三方託管、冷熱錢包分布比例,以及是否具備有效的外部審計報告或儲備證明。
- 出入金通道與限制:核對支持的充值提現渠道、到帳週期、各檔位手續費率以及單日提現額度要求。
- 流動性與盤口深度:以常規交易規模在目標品種的盤口進行測算,觀察買賣掛單總量,評估潛在滑點區間。
- 全鏈條費用透明度:匯總佣金、點差、槓桿資金利率及出金匯率差價,計算綜合使用成本。
- 風控平倉與止損機制:確認強平觸發線計算依據(標記價格或最新成交價)、止損指令的成交邏輯,以及市場跳空時的處置流程。
- 極端行情系統穩定性:查閱過往市場大幅波動期間平台的登入通暢度、撮合延遲與系統維護記錄。
- 帳戶安全配置體系:確認是否支持雙重身分驗證(2FA)、提現地址白名單綁定、防釣魚碼設置以及 API 權限分級管理。
- 客戶服務與爭議響應:測試客服響應渠道的時效性與具體問題處理能力,了解是否存在規範的爭議處理指引。
- 用戶服務條款細節:特別注意平台是否保留單方面取消訂單、調整保證金比例或限制帳戶功能的權限條款。
常見的決策誤區
將模擬盤表現直接套用於實盤:模擬環境通常以最優盤口價無摩擦撮合,缺乏真實市場的滑點、流動性抽乾及心理壓力。模擬盤不僅容易高估策略盈利,也掩蓋了平台在實盤中的真實撮合延遲。
單純以佣金高低做選擇:低佣金甚至免佣金的平台,可能透過擴大點差或提高融資利率獲取收益,綜合支出可能高於費率透明的標準平台。
混淆平台生息理財與存款保障:平台提供的生息產品本質上屬於信用借貸或權益質押,不享有法定存款保障機制,需留意底層借貸方的信用狀況與抵押率。
忽視網絡釣魚與仿冒渠道:搜尋引擎推廣位與社群非官方連結是安全事故的常見源頭。養成固定書籤訪問與官方認證渠道核對習慣至關重要。
資金單點集中存放:長期將全部資金存放在單一機構會放大單點營運風險,根據策略需求配置不同帳戶有利於分散系統性風險。
交易需求與平台匹配維度
現貨長線配置:重視託管資產的安全性與提幣通暢度,手續費佔比相對次要。更適合選擇具備嚴格牌照監管、資產隔離規範且支持冷錢包自主劃轉的合規機構。
高頻與短線策略:各項交易磨損會隨週轉率顯著放大,核心關注指標為點差、掛單深度、API 接口低延遲與透明的資金費率結構。
槓桿與合約交易:重點考量維持保證金要求、強制平倉觸發公式、保險基金規模及市場穿倉保護機制,避免因槓桿過高在波動中被動出局。
大額大宗撮合:主要依賴場外交易(OTC)或報價請求機制(RFQ,即大額訂單向流動性商定向詢價撮合),避免大額市價單對公開訂單簿造成嚴重價格衝擊。
帳戶建立後的規範化操作
完成帳戶註冊後,建議先進行小額全流程測試:存入少量測試資金,完成一次基礎交易並完整提取至外部帳戶,全面記錄流程耗時、手續費扣除情況及身分認證環節的交互體驗。
及時開啟雙重身分認證,設置獨立的安全密碼並鎖定提現白名單。使用 API 密鑰時僅開放必要的讀取與交易權限,堅決關閉遠端提現授權。
養成定期保存交易明細與對帳單的習慣,並保持對平台規則更新的持續關注。隨著監管政策與機構經營架構的演進,定期復核核心風控要點,才能確保交易環境始終符合預期。
常見問題解答(FAQ)
Q1:標榜「零佣金」的交易平台,真實交易成本真的更低嗎?
不一定。佣金只是顯性成本,許多零佣金平台會透過擴大買賣點差(Spread)、收取較高的持倉隔夜利息、在出入金環節加入匯率加價,或採用訂單流付費(PFOF)將訂單轉移給做市商等方式獲利。如果點差偏寬,高頻或大額交易的綜合支出往往高於公開收取合理佣金但點差極窄的平台。
Q2:為什麼即便在持牌交易平台交易,極端行情下仍可能出現滑點或延遲?
牌照主要約束平台的合規運營、資產隔離與防範欺詐風險,但無法改變市場供需本質。在劇烈波動行情中,流動性提供商與做市商會迅速撤回掛單以規避風險,導致訂單簿深度驟減,市價單撮合時自然會出現滑點。此外,短時間內爆發的海量並發請求也可能導致網絡與撮合引擎出現物理延遲。
Q3:香港證監會持牌平台與離岸未持牌平台的核心區別是什麼?
核心差別在於資金安全保障與法律問責途徑。香港持牌平台強制要求客戶資產與自有資產分離信託存放、配置高比例冷錢包保管與保險機制,並受到嚴格常態化審計與投資者保障條例約束;離岸未持牌平台可能缺乏實質性資產隔離與審計監督,一旦發生破產或爭議,跨境追討難度極大。
Q4:什麼是冷錢包託管?對普通交易用戶有何實際意義?
冷錢包是指未連接互聯網的離線資產存儲介質,能夠從物理層面防範黑客網絡攻擊。主流合規平台通常會將 98% 以上的非即時流通客戶資產存放於冷錢包中,僅保留少量熱錢包應對日常充提需求。這能極大降低平台因系統遭黑客入侵而引發大規模資產失竊的風險。
Q5:為什麼完成帳戶註冊後建議立即進行一次「小額出入金測試」?
平台官方文檔通常只列出名義到帳時間與標準費率,實際操作中可能涉及第三方支付通道延遲、額外的二次身分驗證、非公開的提現審核限制或匯率折算扣費。透過小額全流程實操測試,可以在投入實質資金前以極低成本驗證平台的出金流暢度與真實收費情況。



评论 (0)