

跟單按鈕做得很簡單,簡單到很多人按下之前只看了三分鐘的收益曲線。這套系統背後所涉及的,正是按下確認之後的運作細節:系統如何在技術底層將個人戶口與另一名交易者的操作綁定、連動之後各類跟單功能風險從何處產生,以及如何採取切實可行的機制將曝險控制在可承受範圍之內。
重點摘要:
- 跟單並非帳戶直接連線,信號延遲、手數折算與滑價會直接導致收益落差。
- 嚴格確認「止蝕同步機制」,避免主帳戶抗單而自身帳戶先遭強制平倉。
- 不可僅依賴歷史收益率,需重點審查最大回撤、加碼攤平習慣及實質槓桿。
- 務必在個人端配置獨立的資金上限與硬性止蝕線,杜絕單一策略失效帶來的穿倉風險。
跟單功能在技術上到底做了什麼
按下跟單之後,兩個戶口並不會直接「連線」。真正發生的是一條由多個環節組成的自動化鏈條:被跟隨的信號提供者在自己的帳戶成交,交易伺服器監聽到這筆成交紀錄,按事先配置的規則換算成跟隨帳戶應分配的手數,再以市價單或限價單形式推送至跟隨者所屬的經紀商撮合執行。成交結果確認回傳後,前端介面才更新持倉數據。
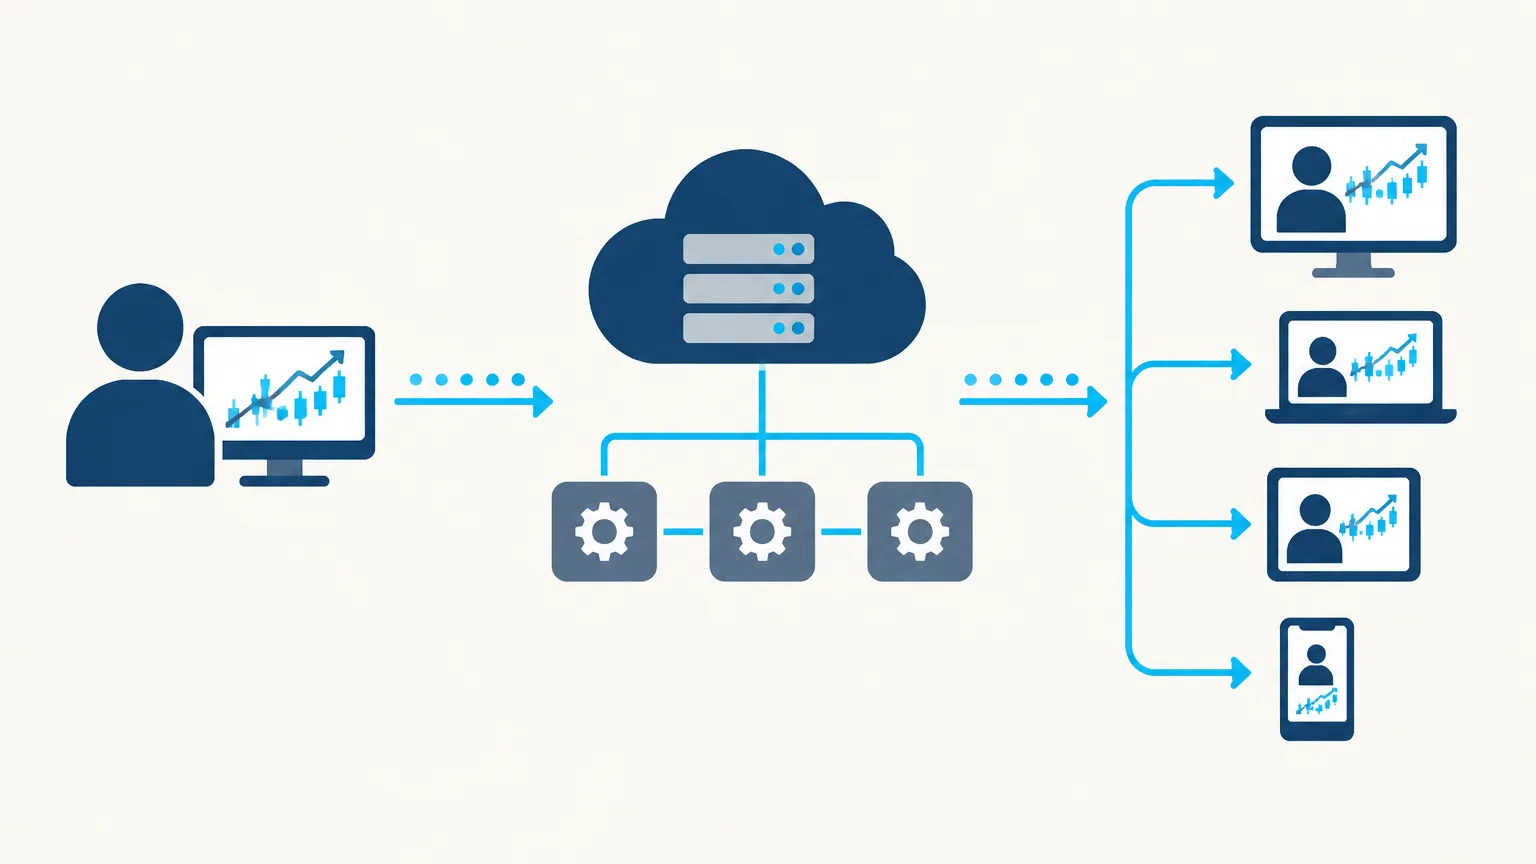
鏈條中的每個節點都需要處理時間。主帳戶成交與跟隨帳戶成交之間必然存在執行延遲(Latency),該延遲在流動性充沛的常態市況下可能僅有數十毫秒,但在重大數據公布、央行利率決議或週末開盤跳空等報價密集跳動時段會顯著擴大。最終拿到的成交價,往往與主帳戶出現點差偏差(即滑價),長期累積下來會形成顯著的回報侵蝕。
手數換算的三種算法,風險可以差十倍
常見的複製規則有三類:固定手數、固定資金比例、固定槓桿倍數。同一筆交易,三種算法放在不同體量的戶口上,結果完全不同。假設主帳戶以十萬美元本金開一手黃金,跟隨戶口為一萬美元:若按資金比例複製,系統應分配零點一手;若誤設為固定一手,跟隨帳戶承受的相對風險直接放大了十倍。
具體的計算邏輯取決於交易軟件與經紀商的風控系統。以常見的 MetaTrader 5 交易信號機制為例,系統並非單純複製手數,而是綜合考量提供者與訂閱者雙方的資金淨值、槓桿設定以及使用者自訂的複製保證金佔比來動態推算。槓桿倍數不同、計價幣種不同,算出的開倉規模均會產生實質差異,這正是相同策略下跟隨者表現往往遜於信號源的核心技術原因之一。
另一個關鍵細節是手數取整規則。若系統換算出的理論份額為 0.013 手,而經紀商規定的最小交易單位步長為 0.01 手,不同平台會依自定義規則執行向下捨去或四捨五入。若策略傾向於極低手數的高頻網格加倉,捨入誤差長年累積,持倉結構便會與主帳戶出現嚴重偏離。
止蝕有沒有被一併複製
止蝕設定的複製方式直接決定最極端行情下的損失規模。市場中的系統架構通常分為兩類:
- 委託級同步:在開倉的同時,由平台在跟隨帳戶內掛上與主帳戶點位一致的止蝕單(Stop Loss)。
- 動作級同步:跟隨帳戶端不設置實體止蝕委託,僅複製「開倉」與「平倉」動作,必須等待主帳戶實際觸發平倉指令時才連動市價平倉。
後者的潛在風險極高:若信號提供者在面對浮虧時主觀撤銷止蝕、擴大止蝕範圍或採取馬丁格爾(Martingale,即虧損後以加倍倉位攤平)策略硬扛,跟隨者將完全陷入被動。一旦跟隨帳戶的保證金比例低於經紀商警戒線,往往會先於主帳戶被強制平倉(爆倉)。
評估跟單安排時,需優先確認三項核心機制:手數折算依據、止蝕單同步模式、以及兩端帳戶的常態延遲參數。此三項未明前,歷史收益數字參考價值極低。
帳面回報與實到手回報之間的距離
策略展示頁面所呈現的年化收益率,多取自交易員本身的歷史數據,未扣除跟隨者端必須承擔的結構性摩擦成本。
高頻交易策略對佣金與點差(Bid-Ask Spread)高度敏感。若交易員所屬帳戶享有機構級或超低手續費協議,而零售投資者帳戶按標準點差結算,高頻次摩擦將直接侵蝕盈利空間。此外,跨夜持倉涉及的隔夜利息(Swap),在息差較大或長期持倉的情況下,亦是一筆不可忽略的持倉支出。
| 成本維度 | 產生誘因 | 受影響最大的策略類型 |
|---|---|---|
| 執行滑價 | 信號推送延遲與市場流動性驟降,實際成交價偏離指令價 | 超短線撥頭皮、重大經濟數據突破交易 |
| 點差與佣金差額 | 主帳戶與跟隨帳戶費率等級不同,零售帳戶承擔較高交易費 | 日內高頻進出、多單次加倉策略 |
| 表現費抽取 | 平台依獲利週期抽取抽成(Performance Fee),虧損週期通常自負 | 收益曲線波動劇烈、時賺時蝕的組合 |
| 隔夜持倉利息 | 長單過夜產生融資利息,負息方向每日扣除淨值 | 中長線趨勢跟隨、套息逆向頭寸 |
| 匯兌轉換損耗 | 結算幣種與標的計價幣種不一致時的即期折算差 | 非美元帳戶交易全球外匯或外幣差價合約 |
被複製的不只是交易,還有對方的風險習慣
審視跟隨對象時,單純觀察收益率直線上升常具高度欺騙性。平滑的淨值曲線往往隱藏著極端風險管理方式:部分交易者透過持續逆勢加倉攤平浮虧,只要行情未爆發單邊趨勢,浮虧未被兌現前,回撤數據表現極為平穩,直至單一邊際事件引發資金鏈斷裂,導致帳戶在短時間內完全歸零。
此外,金融市場具備顯著的倖存者偏差(Survivorship Bias)。排行榜前端展示的多為當前週期順應行情的交易員,已因風控失守爆倉的帳戶常被移出榜單。將牛市或寬幅震盪週期內奏效的方向性策略,套用至轉換後的市況,極易引發連續虧損。
四個實際會遇到的風險場景
數據公布瞬間的滑價連鎖
在非農就業指數、通脹率(CPI)或利率決議發布瞬間,訂單流瞬間激增伴隨流動性空窗。主帳戶在市價買入時成交,信號傳達至跟隨端時報價已跳空數十點,若原始設置為極窄止蝕,跟隨訂單開倉即可能直接觸發止蝕,造成不對稱損失。
交易者中途改變交易風格
跟單屬於持續性授權。過去維持輕倉嚴謹止蝕的交易者,可能在遭遇連續回撤或追求名次刺激下,突然切換為重倉押注或放棄止蝕。跟隨者若缺乏定期複審,將直接暴露於不可預測的人性決策風險中。
經紀商伺服器與中繼技術故障
跟單依賴中間伺服器(Bridge)進行指令轉換與傳輸。雲端服務器斷線、報價源中斷或行情激增導致的隊列阻塞,均可能導致「主帳戶早已止蝕平倉,跟隨帳戶依然裸露持倉」的單向斷鏈狀態。
跨國司法管轄與出金流動性
部分離岸營運的未受嚴格監管平台常以高收益榜單招徠跟隨。若平台資金未嚴格實施隔離存放(Segregated Accounts),當平台自身面臨運營危機或糾紛時,投資者將面臨資金提領延遲乃至無法追索的法律困境。
評估跟隨對象時的關鍵檢驗數據
評估信號提供者時,應將歷史純收益率作為次要指標,優先核查以下具體防禦性數據:
- 歷史最大回撤(Max Drawdown)與修復週期:除跌幅百分比外,需考察淨值自低谷重回峰頂所耗費的交易日長度。
- 浮虧持續時間(Holding Period of Floating Loss):是否存在長達數週甚至數月的抗單未平倉現象。
- 利潤集中度:排查總利潤是否過度依賴個別極端行情中的孤立盈利單。
- 持倉手數增長軌跡:倉位手數是否隨虧損加劇呈現幾何級數遞增,此項可明確識別網格或馬丁策略。
- 自有資金規模(Skin in the Game):主帳戶是否投入足額自有資金操作,極低本金帳戶缺乏足夠的風險約束力。
資金管理:將跟單納入整體投資架構
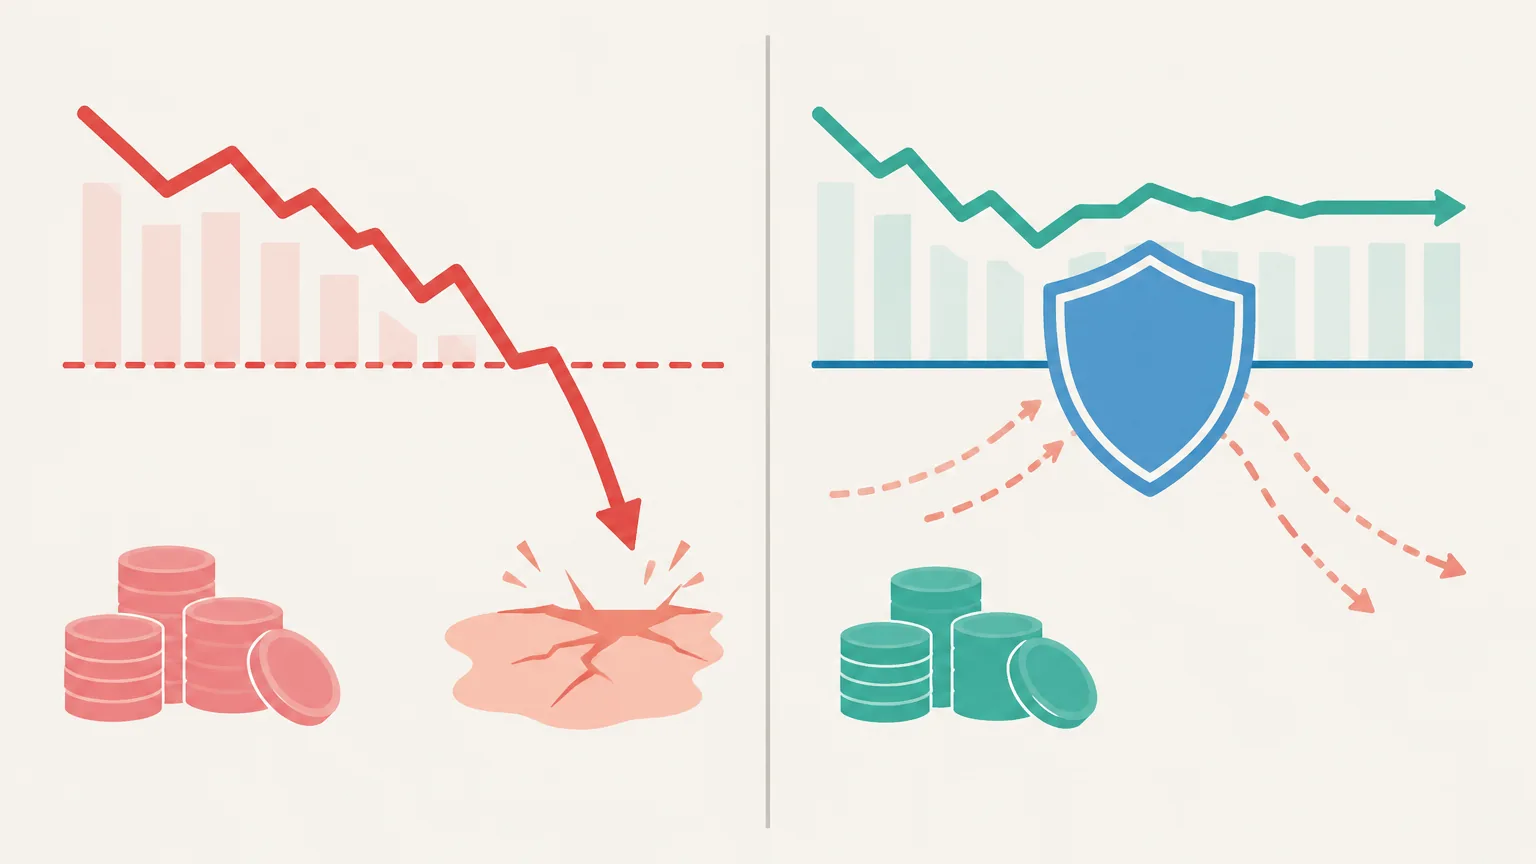
防範系統性虧損的核心在於邊界劃分。應將投入跟單的總資本限定於個人流動資產的安全比例內,並建立多層級防禦:
辨識偽分散風險:同時跟隨多名交易員並不必然降低風險。若多名交易員均在相近時段建倉同一方向的高相關性資產(如同時做多歐元與英鎊),實質上等同於集中槓桿加倍押注單一市場波動。配置前需全面比對標的重疊度。
帳戶層級硬性止損:不可完全依賴交易員的自律。多數成熟跟單模組允許用戶在個人終端配置「淨值強制保護線」(如整體淨值下跌達到 15% 時自動平掉所有跟單持倉並解除授權)。此項設置構成了防禦重大黑天鵝的終極屏障。
設定前的技術檢查清單
| 核心檢查項目 | 必須核實的具體參數 |
|---|---|
| 手數折算模型 | 採用按淨值等比、固定手數或槓桿比值換算?是否設有最小/最大手數上下限? |
| 止蝕同步設定 | 主帳戶修改或撤銷止蝕單時,跟隨端是否即時連動? |
| 最大滑價限制 | 系統是否支援偏差過大時自動拒絕成交(Max Deviation 限制)? |
| 解約持倉處理 | 手動停止跟隨時,已建立的浮動持倉是由系統市價平倉還是保留為手動接管? |
| 權益隔離機制 | 跟單資金是否劃分在專用子帳戶,避免手動持倉與跟單保證金相互擠佔? |
常見問答(FAQ)
Q1:主帳戶賺錢,跟隨帳戶卻出現虧損,主要成因是什麼?
常見原因包含三個層面:一是資金規模與手數換算未成精確比例,導致跟隨帳戶承受了過高槓桿;二是高波動行情報價跳空時,跟隨訂單遭遇嚴重滑價;三是點差手續費累積及跟隨端額外扣除的表現費侵蝕了微薄利潤。
Q2:如何判斷交易員是否使用了抗單或馬丁格爾策略?
檢視歷史持倉明細時,若發現連續多筆虧損單未設止蝕且持倉時間異常拉長,同時在虧損方向上連續以等比或加倍手數開倉攤平,這屬於典型的馬丁或高風險網格策略,極易在單邊行情中引發帳戶穿倉。
Q3:跟單功能是否屬於保本型或完全被動型的投資理財?
跟單功能本質上是一種受權委託執行的交易工具,不具備任何保本屬性。市場行情波動、技術延遲及交易員策略漂移均可能引致本金重大損失,投資者仍需持續監控持倉狀態並自行承擔交易結果。
Q4:跟單過程中可以進行手動平倉或手動干預嗎?
多數平台支援用戶在自身終端手動平掉特定訂單,但手動干預可能會打亂自動複製邏輯。在進行手動操作前,應清楚平台對「部分平倉」或「手動解除關聯」的規則定義,以防後續信號平倉時發生邏輯衝突或持倉殘留。



评论 (0)