

按下「開通合約」之後,畫面沒有如常跳轉,而是彈出一段提示:需要補充文件、重新進行人臉識別,或者回答幾條關於投資經驗的問題。這一刻的反應通常分兩種,一種是覺得帳戶被人盯上,另一種是擔心自己是不是違反了什麼規則。實際情況往往平淡得多——額外驗證在絕大多數情況下是系統按既定條件觸發的流程,跟帳戶有沒有「出事」未必直接掛鉤。
一般來說,額外驗證和帳戶被封不是同一件事。前者是開通權限之前的補充確認,後者才是限制使用。此刻通常仍能登入、能夠看到提示、能夠提交資料,代表帳戶本身多數仍可操作,只是某幾項條件未被滿足。若同時出現無法登入、無法提款、交易功能全面停用等情況,就不應只當作普通驗證處理,應直接透過官方客服查詢帳戶狀態。搞清楚是哪一項條件卡住,比反覆提交同一份資料有效得多。
常見的觸發場景包括:加密貨幣交易平台的合約與槓桿權限開通、券商期貨或保證金帳戶的啟用、以及各類金融服務的權限提升。這些流程要求交的文件看似不同,背後要核對的核心邏輯完全相通:身分是否真實、住址是否可核實、是否明白產品風險、資金來源是否合理,以及平台本身是否被允許向特定地區提供這項服務。
額外驗證到底在核對什麼
平台多做這一層,目的可以歸納成四件事:確認身分真實、確認合法居住地、確認理解產品風險、確認資金來源清晰。每一件事對應不同的文件與問題,也對應不同的審核人手。分不清哪一環出錯,就會出現「交了三次身分證還是過不了」這種情況,因為卡住的其實是住址那一關。這類安排與香港《打擊洗錢及恐怖分子資金籌集條例》第615章下的客戶盡職審查框架有直接關係;根據香港法例第615章《打擊洗錢及恐怖分子資金籌集條例》,香港就客戶盡職審查及備存紀錄訂定規定,適用於指明金融機構及指定非金融企業及行業人士。
具體到持牌法團層面,證監會《打擊洗錢及恐怖分子資金籌集指引(適用於持牌法團)》要求金融機構應就每類客戶、業務關係、產品及交易,建立及維持有效的打擊洗錢/恐怖分子資金籌集制度,以符合客戶盡職審查規定。因此,當看到要求清單時,可以快速分類:那張自拍屬於「確認身分」;近期的銀行月結單或公用事業帳單,通常屬於「住址證明」;那份風險問卷或投資經驗聲明,屬於「風險承受評估」;而銀行流水、薪資單、資產出售紀錄,則屬於「資金來源證明」。四類分開準備,各自達標,通過率會明顯不同。
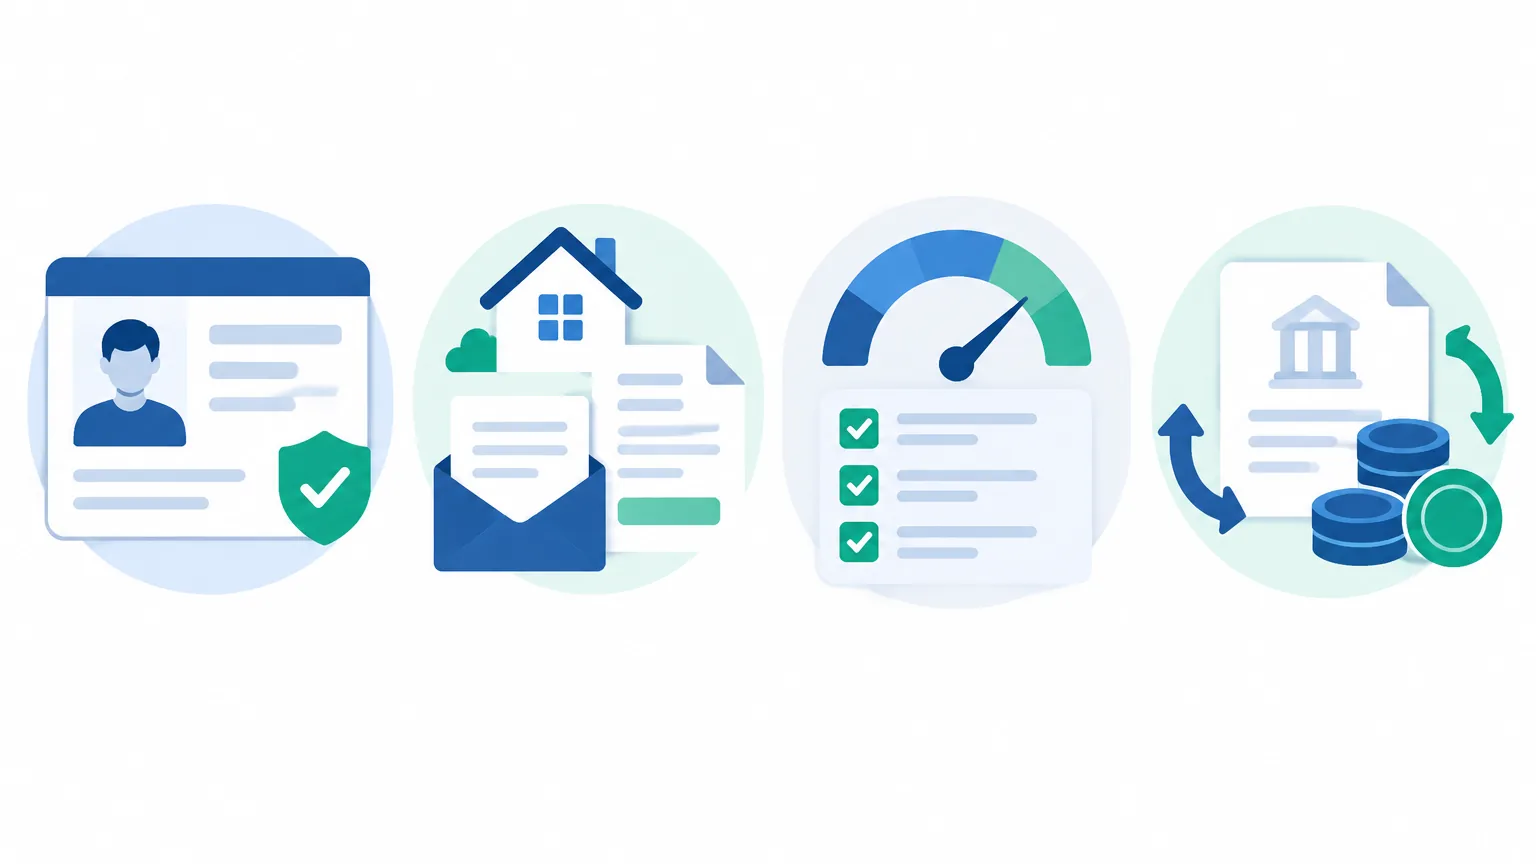
亦要留意,不同平台、不同產品、不同風險評級,要求的深度並不一樣。現貨交易、較低槓桿權限、保證金帳戶與高槓桿合約權限,可能對應不同層級的評估與文件。把額外驗證理解成「開通前的一輪條件匹配」,而不是「帳戶受罰」,會更容易按正確方向補件。
常見的觸發原因
產品風險等級高於帳戶目前的評級
合約交易帶槓桿,價格波動會放大盈虧,平台在開放這類權限時通常會要求完成一份風險評估問卷,或者把評估結果與產品風險做匹配。如果問卷顯示投資經驗有限、可承受虧損偏低,系統就會導向補充程序——可能是重做問卷,可能是要求額外簽署一份風險聲明。這屬於常規程序,如實填寫即可,為了「快速通過」而虛報經驗並無益處,因為當資料前後矛盾時,反而容易觸發更繁複的審核。
身分或住址資料對不上
證件過了有效期、姓名用了英文拼寫但證件上是中文、上載的住址證明是半年以前的舊單據,這些都會讓自動審核停下來。根據法定客戶盡職審查及備存紀錄規定,機構需要識別客戶身分,並就地址等資料作適當紀錄。實務上,多數持牌金融機構會要求提供最近三個月內發出的銀行月結單、公用事業帳單或政府機構信件;上載之前先確認收件人姓名跟帳戶登記姓名完全一致。差一個英文名縮寫、少一個中文全名,都足夠讓審核員退回。
帳戶行為與平常模式差異較大
一個註冊之後極少活動的帳戶,突然登入、綁定新的付款方式、然後直接申請開通合約,這串動作在風控模型眼中屬於異常序列。換新手機、在陌生 IP 或不同城市登入、短時間內反覆修改個人資料,同樣會觸發。遇到這種情況,先完成指定的基礎安全驗證(如電郵、手機雙重驗證、裝置信任確認),再處理合約權限的補充文件,順序會更加清晰。
關聯帳戶與付款工具重疊
同一張銀行卡綁在多個帳戶、同一部裝置登入過不同的實名帳戶、轉入資金的地址與其他被標記的帳戶有往來紀錄,都可能進入人工審核。這類情況通常需要主動說明關係並附上相應證明。主動澄清關聯遠比隱瞞更有效,一旦審核員發現未申報的關聯,個案可能被轉入更高層級的調查流程。
居住地或地區政策限制
部分平台或衍生品合約會因發牌條件、司法管轄區合規或內部風控政策,只向特定地區用戶提供。例如在香港,虛擬資產交易平台須獲證監會發牌並受其監管,其服務對象範圍與衍生產品權限均有嚴格規定。假如填寫的居住地、證件簽發地與登入 IP 互相衝突,平台會暫停開通並要求補充居住證明。若產品本身未對該地區開放,更換文件也無法解決,應先向客服確認合規開放範圍。
例行合規抽查
持牌機構會按風險為本原則對既有帳戶做定期覆核或抽查。這類驗證一般有明確期限,完成之後通常不會在短期內重複打擾。看清楚通知裡的截止日期並按期提交即可。
資金來源說明(SOF)不足
入金金額較大或資金來自第三方帳戶時,平台需要核實資金的合法性與合理性。銀行轉帳紀錄、薪資單、稅單、出售物業或股票的結算單據,都是有效的證明材料。金額越大,需要的鏈條證明就越具體。
不同情境對應的驗證層級
下表整理了幾種常見情境通常會要求的項目與處理時效參考(實際時效視乎各平台審核量與個案複雜度,以官方通知為準):
| 情境分類 | 通常所需資料 | 審核時效參考(非官方保證) |
|---|---|---|
| 首次開通合約交易權限 | 風險評估問卷、活體自拍檢測、身分證件正反面 | 即時自動審核至 1 個工作天 |
| 更新證件後重新申請 | 有效期內之新證件、手持證件自拍 | 數小時至 1 個工作天 |
| 風控標記的異常登入 | 雙重驗證確認、常用裝置確認、必要時視訊核實 | 1 至 3 個工作天 |
| 住址或地區存疑 | 3 個月內發出之住址證明、居住地聲明 | 1 至 5 個工作天 |
| 資金來源(SOF)查詢 | 銀行流水、完稅證明、資產合法變現證明 | 3 至 10 個工作天(視個案複雜度) |
所需資料逐項說明
身分證明文件
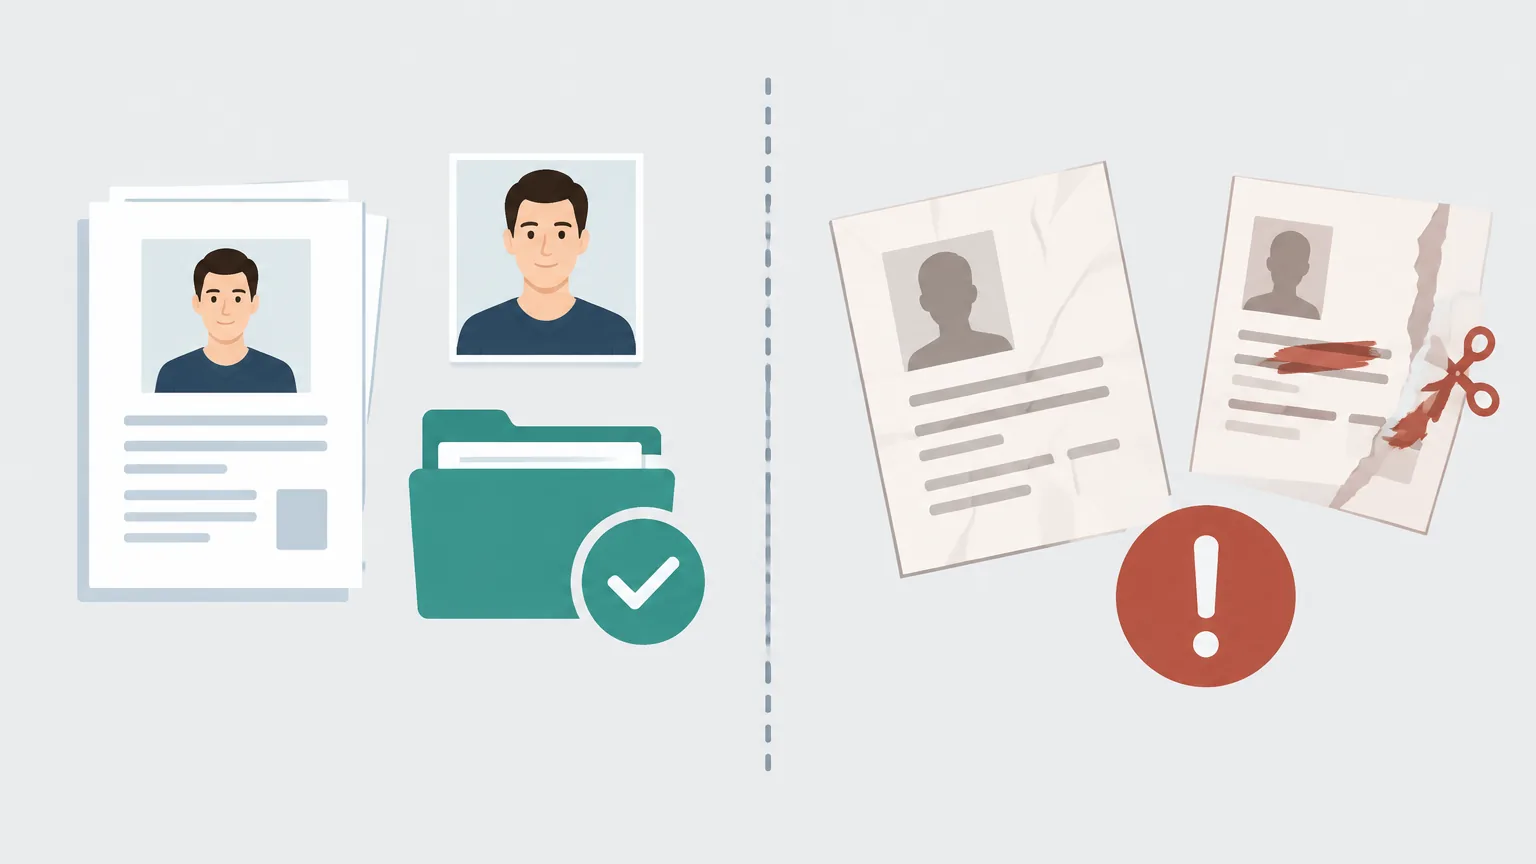
多數持牌金融機構接受香港身分證或國際護照。拍攝時把證件平放在深色純色背景上,四個邊角完整入鏡,避免反光或手指遮擋字體。自動光學辨識系統對「邊界缺失」與「反光模糊」極為敏感,確保清晰度可大幅縮短審核時間。證件剩餘有效期建議在三個月以上。
住址證明
通常認可發出日期在三個月內的銀行月結單、水電煤氣費單或政府信函。文件上必須清晰顯示本人完整姓名與完整住宅地址。優先使用網上銀行直接下載的原版 PDF 文件,避免使用手機翻拍螢幕或紙本照片。
自拍與活體檢測
找光線均勻的環境正對鏡頭,摘除帽子、口罩與反光嚴重的眼鏡,按指示完成動作(如眨眼、轉頭)。不要使用任何美顏濾鏡或翻拍屏幕,避免被演算法判定為深度偽造或合成圖像。
風險評估與投資經驗問卷
主要評估投資年資、衍生品知識、槓桿風險承受力。如實作答即可,若選擇無經驗或低風險承受,系統可能會限制槓桿倍數或要求閱讀專項風險披露,這屬於合規保護機制。
資金來源證明(Source of Funds)
銀行薪資轉帳明細、公司分紅證明、物業或股權買賣合約、合法借貸協議等。核心邏輯是證明流入帳戶的資金具有清晰合法的經濟來源,且與申報的收入水平相匹配。
標準處理步驟
- 仔細閱讀通知清單:明確確認系統要求的是「身分重驗」、「地址更新」還是「資金來源審查」,確認是否設有提交截止日期。
- 核對登記資訊:比對帳戶登記的姓名、拼寫、生日是否與提交的文件 100% 一致。
- 按要求準備原件電子檔:下載官方電子 PDF 或高清原圖,確認檔案大小與格式符合上載限制。
- 單次完整提交:按清單一次性上載所有要求材料,避免遺漏某項導致整個流程被退回重新排隊。
- 記錄個案編號:提交後截圖保存工單編號(Ticket ID)或參考編號,便於後續精確跟進。
- 合理跟進進度:在常規處理時間內耐心等待,若超過標明時限,透過官方 App 內客服或官方 Support 電郵查詢。
- 若遇退回先問清原因:向客服明確詢問「是哪份文件的哪項指標不合規」,針對性替換,切忌原樣反覆盲目提交。
常見操作地雷
翻拍螢幕與過度壓縮:用手機拍攝電腦螢幕會產生摩爾紋,使細小文字模糊;社交軟體轉發壓縮後的圖片常丟失 EXIF 資訊,極易被自動審核系統攔截。
自行修圖或塗改:剪裁邊緣、塗抹部分無關資訊、添加非官方浮水印,都可能被識別為篡改文件。一旦留下篡改嫌疑,會直接轉入人工高風險審查。
頻繁重複提交:在審核期內不斷重複上載,會導致系統後台工單重置或排隊序號刷新,反而延長審核週期。
尋求第三方代辦:網路上聲稱「內部通道、保證通過」的代辦服務極具風險,不僅會洩露完整的個人敏感私隱,還可能涉及偽造文書,觸犯法律法規。
合規提醒:提交虛假資料或冒用他人身分開戶,可能觸犯《打擊洗錢及恐怖分子資金籌集條例》及相關法律法規。所有資訊與證明文件均應真實、完整。
常見問題(FAQ)
出現合約開通額外驗證,代表帳戶被凍結或標記了嗎?
不代表。這通常只是開通高風險或槓桿衍生品時的常規審查流程,屬於合規匹配而非處罰措施。只要現貨交易、出入金等基礎功能正常運作,帳戶本身即處於安全狀態。
在驗證審核期間,既有資產與交易會受影響嗎?
視平台風控規則而定。多數情況下,額外驗證僅限制尚未開通的合約權限,現貨交易與帳戶原有功能不受影響;但若是因資金來源或登入異常觸發的審核,部分平台可能會暫時限制提款或加倉,具體以帳戶後台提示為準。
可以使用親友的身分證明或住址代為驗證嗎?
絕對不行。所有持牌金融機構均嚴格執行實名制與客戶盡職審查(CDD),帳戶持有人必須與所有驗證文件完全一致。使用他人資料開戶屬於重大違規,會導致帳戶被永久封禁並承擔法律責任。
更換手機號碼或登入裝置會重新觸發審查嗎?
會。安全環境(IP、裝置、綁定資訊)的變更容易觸發系統防盜風控,要求重新進行人臉識別或雙重驗證,以確保操作者為本人。
如果審核一直無法通過,應該如何處理?
首先透過官方在線客服查詢具體的未通過原因;若為文件清晰度或時效問題,按標準重新補件;若為所在地區未開放該項合約產品,則應停止重複申訴,調整投資策略或選擇合規開放該服務的合法持牌平台。



评论 (0)