

把已實現價格放進同一張圖表,兩條線在牛市裡可能只差一兩個百分點,貼得幾乎看不出來;一次深度回調之後,它們忽然拉開到足以讓信號反轉的距離。很多人第一反應是懷疑數據出錯,或者懷疑自己在某一家看到的是「舊版本」。實際情況通常溫和得多:兩家服務商都在認真算,只是計算口徑與覆蓋範圍不同。
已實現價格是鏈上估值體系裡最常被引用、也最容易被當成客觀事實的指標之一。它出現在週期研究的底部判斷裡、出現在 MVRV(以價格計算時為市價/已實現價格)的分母裡、出現在機構簡報的估值區間圖上。也正因為它被到處引用,採購鏈上數據服務時把它的口徑弄清楚,往往比多爭取一點折扣更有價值。
評估鏈上數據服務商時,需要拆解已實現價格在實作層面的分歧點,並建立一套可以在試用期內執行的驗證流程,在候選服務商之間做出有依據的選擇。
已實現價格的骨架:一個除法,兩組選擇
公式本身只有一行:已實現價格等於已實現市值除以供應量。
已實現市值(Realized Cap)的算法是把鏈上每一枚幣按它最後一次移動時的市價估一個「成本基礎」,全部加總。這與市值(Market Cap)的差別在於:市值用當前價格乘以全部幣,已實現市值用「每枚幣各自最後一次換手的價格」乘以那枚幣。一枚幣如果三年沒動,它在已實現市值裡就一直是三年前那個價格,不會跟著今天行情波動。Coin Metrics 的 Market Capitalization 數據手冊記載該指標由 Nic Carter 等研究者於 2018 年提出(訪問日期:2026-05-07)。
供應量是分母。它可以是總供應、流通供應,或者是服務商自己定義的調整後供應。
分子與分母各自都有多種做法。分子的分歧集中在兩件事:怎麼認定「最後一次移動」,以及用哪個價格給它估價。分母的分歧集中在「哪些幣算數」。兩邊各鬆一格,乘出來的結果就是看到的落差。
同一條鏈、同一個時間點,兩家服務商的已實現價格並不一致,差距有時足以讓「價格跌破已實現價格」這個敘事成立或消失,而這個敘事本身就會影響不少交易者的行為。差距有多大,取決於當期的換手活躍度、鏈的類型與兩家口徑分歧的疊加程度,並沒有一個可以套用到所有市場的固定百分比。
口徑分歧一:最後一次移動,用哪個價格估價
區塊鏈不記錄價格。要把「某筆輸出在某個區塊被花掉」這件事換算成美元數字,服務商必須自己挑一個價格源,並且自己決定怎麼對齊時間。
常見的取價方式包括:
- 該筆交易所在區塊時間戳對應的現貨價,粒度到分鐘甚至秒
- 當日 UTC 收盤價
- 當日開盤價、最高價、最低價,或 OHLC 四者的平均
- 當日成交量加權均價(VWAP)
- 該小時的均價
在平靜的日子,這幾種取法算出來的結果差不多。在單日振幅超過百分之十的日子,差別就出來了。誰在當天被移動的幣多,誰的成本基礎就被拉向自己選定的那個價位。比特幣歷史上多次出現單日百分之十五以上的波動,那些日子的取價方式差異會在已實現市值上留下痕跡。
要摸清一家服務商的取價習慣,可以拉出歷史上幾次單日大跌的數據,把已實現市值的日變化與當日價格區間對照。如果變化總是落在收盤價附近,說明它偏向日線收盤;如果更貼近日內低點,可能用了區塊時間戳的現貨價。
這個選擇對比特幣這類長期不動幣佔比高的資產影響相對小,因為大多數幣的成本基礎是好幾年前定下的,接下來的換手只發生在少數流通幣上。對以太坊、Solana 這類換手率高的鏈,或者處在短期持有者主導階段的市場,取價方式的差別會被放大。
值得注意的是,「按最後一次移動時的價格估值」這句話在比特幣上是有明確定義的:Glassnode 的 Realized Capitalization 方法指南把它寫成按每個 UTXO 最後一次被移動時的價格來給該輸出估值(訪問日期:2026-05-07)。這也解釋了為什麼比特幣的已實現價格相對有鏈上依據,而其他鏈需要近似。
時間戳對齊與時區
還有一層容易被忽略的細節:日線切割用哪個時區。UTC 00:00 是行業慣例,但價格源如果取某家交易所的當地日線,跨日邊界就會錯開幾小時。做跨服務商比較時,先把時區對齊再比,否則可能是在拿「今天的值」和「昨天的值」對打。
另一個細節是價格來源的交易所組合。用單一交易所的價格,與用多家交易所的加權平均,在極端行情下會出現明顯偏差——某家交易所在劇烈波動時出現插針,用它當價格源就會污染那幾天的成本基礎。
口徑分歧二:追蹤單位是輸出、地址還是實體
比特幣的帳本是輸出制。理論上可以做到最細:逐筆追蹤每個輸出,記錄它被創建時對應的價格;等它被花掉時,用新輸出的數量乘上當下的價格,重新計入已實現市值。這是最貼近「每一枚幣的真實成本」的做法。
問題出在合併。一個錢包把五筆輸出合成一筆,這五筆裡可能有四筆是三年前買入的,一筆是昨天買入的。合併之後產生一個新輸出,成本基礎被重置到今天的價格。從指標角度看,這批長期持有的幣忽然「變新」了,已實現市值被推高,已實現價格跟著往上走。錢包軟件的自動找零與合併策略、交易所的定期歸集,都會頻繁觸發這種重置。
地址級追蹤能避開一部分合併問題,代價是失去精確度。服務商通常用地址最後一次活動作為成本基礎更新時點,或者對地址內的餘額做加權平均。同一筆幣在地址間流轉時,兩者的結果會不同。
實體調整(Entity Adjustment)是另一層處理。同一個控制者手上的多個地址,在鏈上彼此獨立,在經濟上屬於同一個主體。交易所的冷熱錢包調撥、託管商的內部歸集、做市商的資金搬移,每天都在產生大量鏈上「移動」,而這些移動並不代表任何真實的成本基礎變化。
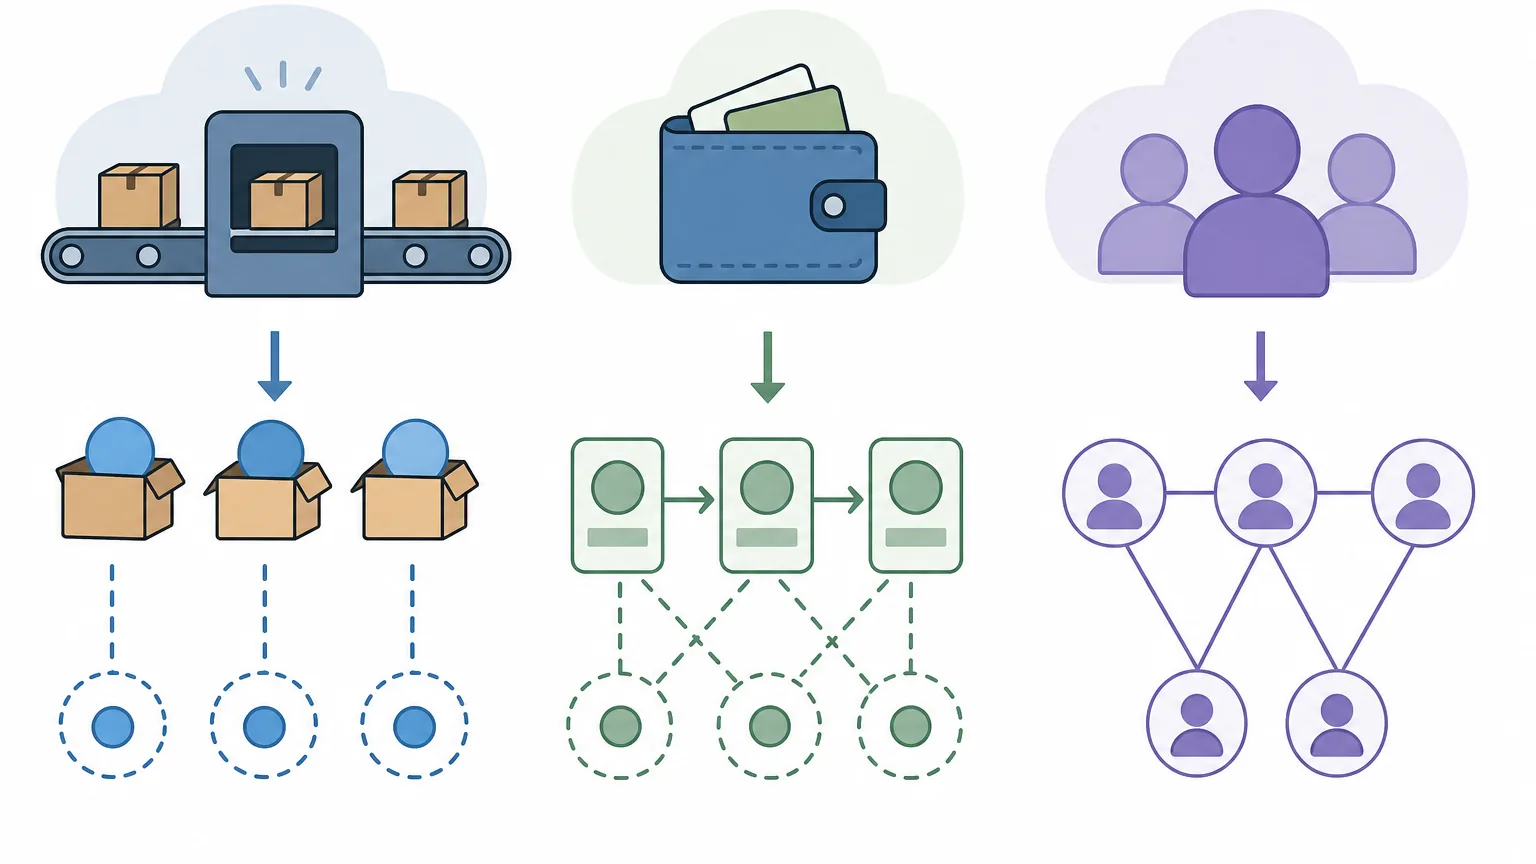
沒有做實體調整的已實現價格,會把交易所的例行內部調撥當成真實換手。行情劇烈時,這類調撥頻率上升,指標會被推離真實的市場成本結構,而且在事後很難從圖上看出是哪一天的歸集造成的。
判斷一家服務商有沒有做實體調整,可以看兩件事:它是否同時提供「實體調整後」與「未調整」兩個版本(兩個版本都存在,通常意味著它對這件事有明確立場);它的方法論文檔裡有沒有說明地址聚類(Clustering)的方法。聚類本身也有優劣,啟發式聚類把同一筆交易的多個輸入視為同一實體,會有偽陽性,把不同人的幣誤判為同一人,進而低估移動量。
口徑分歧三:帳戶模型的鏈怎麼近似
以太坊是帳戶餘額制,沒有輸出可以逐筆追蹤。要在這種結構上算已實現價格,服務商必須自己設計一套近似方法,主流做法有兩類。
餘額變動加權法把地址的每一次餘額變化按當時價格記一筆,維護一個加權平均成本。某地址第一次收到 10 枚 ETH 時價格 2000,後來再收 5 枚時價格 3000,這個地址的加權成本就落在兩者之間。這種做法需要完整的歷史記錄,還要處理地址被清空後重新啟用的情形——重新啟用時,舊的加權成本要怎麼繼承或捨棄,各家處理不同。
最後移動法只看地址最後一次轉入或轉出的價格,把它當作全部餘額的成本。做法簡單,對長期持有、偶爾補充的地址會產生明顯偏差,因為那個地址上沉睡多年的幣會被重新定價到最近的價格。
兩種方法算出的以太坊已實現價格可以相差不少,尤其在價格大幅波動的年份。如果估值框架依賴以太坊的 MVRV 或已實現價格作為錨點,先確認服務商用的是哪一套,再決定要不要用它做跨資產比較。
質押、L2 與橋接資產的歸屬
以太坊上的幣會移動到質押合約、Rollup 的跨鏈橋合約、再質押協議的池子裡。這些移動在鏈上是真實的交易,在經濟上卻未必代表持有者改變了成本基礎——很多人只是把幣從自託管錢包轉進質押,持倉意圖完全沒變。
把轉入橋接合約當成一次換手,會讓大量幣的成本基礎被重置到當下價格;把橋接合約地址整體排除在外,又會低估 L2 上真實發生的交易。不同服務商在這裡的處理差異很大,而這個差異在 L2 活躍期會直接反映在指標上。選服務商時,這是一個值得單獨列出來問的問題。
口徑分歧四:分母用哪個供應量
已實現市值除以供應量,供應量怎麼定義,結果就怎麼變。CryptoQuant 的 Bitcoin: Realized Price 圖表說明將已實現價格描述為已實現市值除以當前供應量(訪問日期:2026-05-07)。然而在各家數據平台中,分母口徑並無統一標準:
- 總供應量(Total Supply):鏈上已發行的全部幣,包含永久遺失、鎖在合約內或特定未領取的獎勵。
- 流通供應量(Circulating Supply):各服務商定義差異較大,通常會嘗試剔除已知銷毀、團隊鎖倉或長週期鎖定的代幣,但具體排除清單各家不同。
- 調整後 / 自由流通供應量(Adjusted / Free Float Supply):進一步依據鏈上行為模型,扣除估算的長期遺失幣、休眠多年地址或非流動性持倉。
分母相差幾個百分點,已實現價格就相差幾個百分點,且在分子固定時方向單一:分母越小,計算出的價格越高。當鏈上出現大量銷毀(例如以太坊 EIP-1559 燃燒)或大量鎖倉(質押、跨鏈橋)時,不同定義的供應量會越走越遠,兩家服務商的差距也跟著擴大。
需要注意的是,代幣增發或燃燒會同時改變分母與分子(新增發的幣在進入流通與轉移時也會計入已實現市值)。因此,已實現價格曲線的變動不能單純歸因於分母膨脹或市場投降,必須同時比對已實現市值與供應量兩條獨立曲線,才能確認變化的真實來源。
覆蓋範圍:問清楚比對清楚更重要
同一個指標名字,在不同服務商手上的覆蓋範圍可以差很遠。簽約前值得逐項問清楚,而不是等到做出圖表才發現某條鏈的數據從三年前才開始。
鏈的覆蓋
只做比特幣的服務商,與同時做十幾條鏈的服務商,指標的成熟度不同。比特幣的輸出模型讓已實現價格有明確的鏈上依據;其他鏈多半是近似方法,而且近似方式各異。把不同鏈的已實現價格放在同一個儀表板比較時,要記得背後的計算基礎並不對稱。用某條鏈的「市價相對於已實現價格倍數」(即 MVRV 估值倍數)去直接類推另一條非 UTXO 鏈的估值位置,很容易產生誤導。
資產的覆蓋
只算原生幣(BTC、ETH),還是把主要代幣也算進去?如果把穩定幣納入計算,穩定幣的成本基礎幾乎恆等於 1 美元,會把整體已實現價格往下拉,訊號被稀釋。同樣的問題出現在封裝幣:同一批比特幣在以太坊上以包裝形式存在,算一次還是算兩次?兩次會造成同一批幣在兩條鏈上各佔一份市值。
歷史深度
比特幣的鏈上數據可以回溯到 2009 年,但很多服務商只提供近幾年的歷史,或者早期數據的質素明顯較差——早期價格源少、鏈上活動稀疏、地址聚類的準確度也低。要做四年週期研究、要回測跨越兩輪牛熊的策略,歷史深度是硬條件,需要在試用期就確認,不能等到簽了約才發現。
粒度與延遲
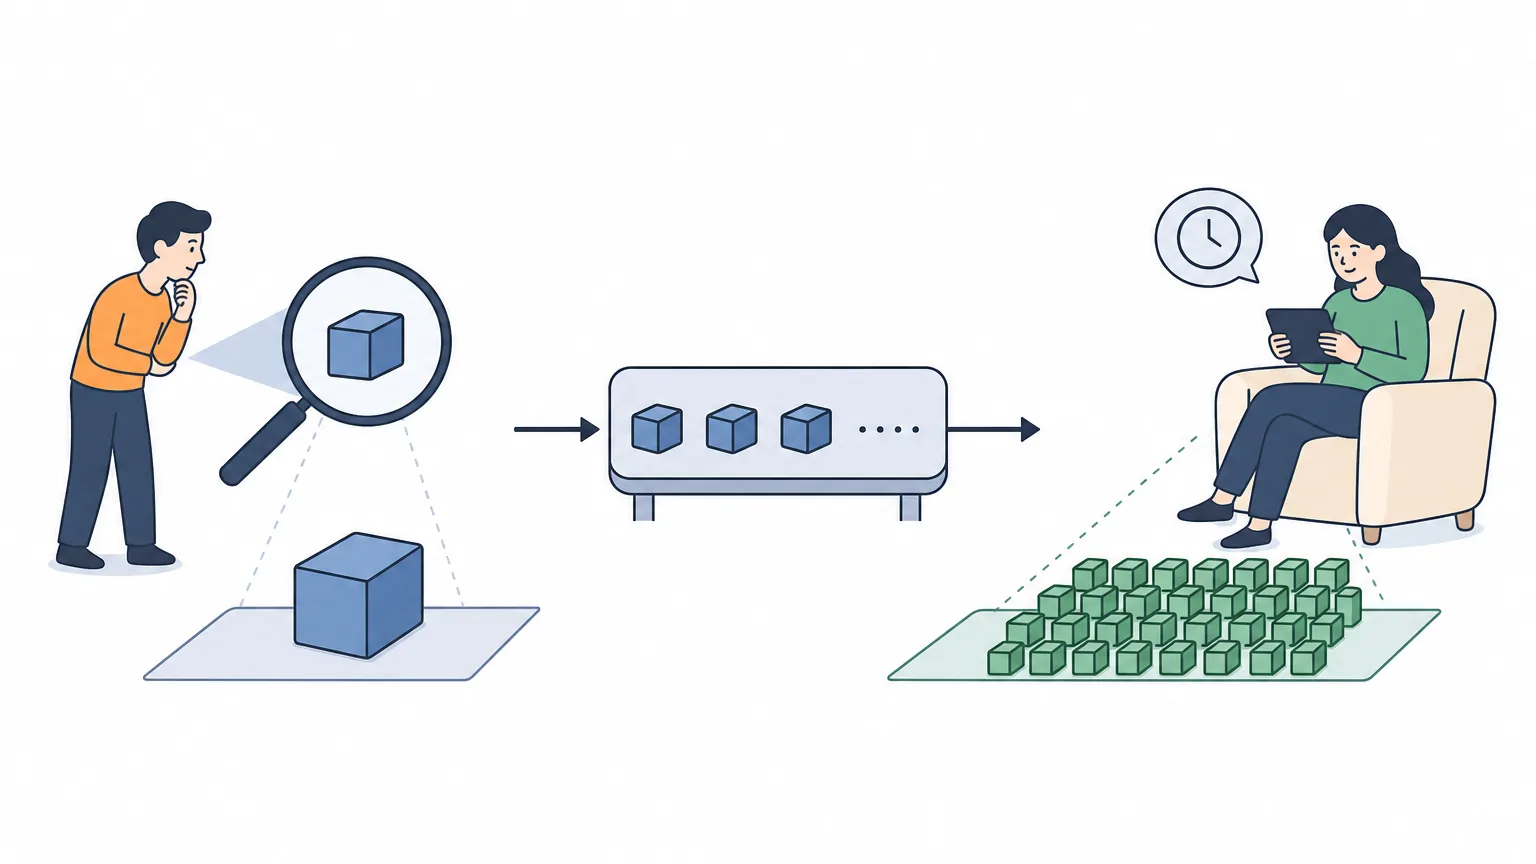
日線指標最容易對齊,也最常見。小時級和實時數據對短線有用,但要問清楚價格取值的粒度有沒有跟著細化。如果小時級指標內部仍然使用日收盤價,那它的「實時性」只是顯示上的,每一小時的值會呈現階梯狀跳動。
延遲同樣重要。有些服務商的指標在鏈上事件發生後數小時才更新,有些接近實時。做風控或自動化策略時,延遲決定了指標能不能用。已實現價格本身是慢變量,日線級別的延遲通常可接受;但如果要的是「今日即時已實現市值」,那就必須確認更新頻率。
口徑要素與用途的敏感度對照
| 用途 | 最該確認的口徑 | 可以寬容的部分 |
|---|---|---|
| 週期估值區間、牛熊分界 | 分母定義、實體調整、歷史深度 | 日內取價方式 |
| 短線信號、倉位調整 | 更新頻率、延遲、小時級粒度 | 歷史深度、鏈覆蓋廣度 |
| 策略回測 | 重述政策、歷史版本、缺值處理 | 實時延遲 |
| 跨鏈資產研究 | 資產覆蓋規則、聚合方式、封裝幣處理 | 日內取價方式 |
| 機構風控與對外報告 | 方法論文檔、可審計性、授權範圍 | 小時級粒度 |
試用期怎麼驗證:四個可以當天做完的動作
口徑清單讀完,接下來要動手驗。以下四個動作不需要寫程式也能做,通常一天內能完成。
- 抓同一時點的三個數字對比。選一個 UTC 00:00 的日線值,把兩家服務商的已實現價格、已實現市值、供應量三個數字全部抄下來,各自算百分比差。如果價格差 5%,但市值和供應量只差 1%,差異來源就在價格取值或供應量定義;如果三個數字差的方向不一致,說明計算基礎整體不同。
- 找高波動日。挑歷史上單日振幅最大的幾個日子,看兩家的差異是否在那些日子放大。放大,說明取價方式不同;不放大,說明取價邏輯接近,差異來自別處。
- 找一次已知的歸集事件。交易所大規模整理錢包的期間,未做實體調整的服務商會出現異常的已實現市值跳動。這是區分有無實體調整最直接的方法,比讀方法論文檔更快。
- 查重述記錄。直接問對方有沒有歷史數據修訂日誌。方法論改版之後有沒有重寫歷史?如果重寫過,回測結果會隨版本變化,實盤與回測對不上。這是很多量化團隊踩過的坑,而且往往在虧損之後才發現。
如果供應商願意提供欄位級的定義文件,把它和下載到的實際數據對照一遍。文件寫「流通供應量」,數據裡卻找不到對應的供應量欄位,這種情況在中小型服務商身上並不少見。
回到用途:先確定你要回答什麼問題
已實現價格能回答的問題有限,用錯地方會浪費訂閱費。
它適合用來觀察市場整體的持幣成本,以及市價相對這個成本的位置;適合配合 MVRV 觀察估值偏離;適合觀察長期持有者與短期持有者的成本結構如何隨時間遷移;也適合在週期研究裡作為底部區域的參考之一。
它不適合用來推算某個地址的稅務成本。稅務申報走的是另一套框架,OECD 加密資產申報框架(CARF)實施指南處理的是納稅人與稅務機關之間的資訊申報與交換(訪問日期:2026-05-07),而不是把鏈上最後一次移動價格當作取得成本。把兩者混為一談,會得出一個看起來精確、實際上不能用的數字。
它同樣不適合用來預測短期價格方向。已實現價格是鏈上全體的平均數,而平均值會掩蓋分佈。設想市場上大部分幣的成本在較低區間,少部分在很高區間,平均值會落在中間某處。這個數字告訴你「整體市場大致在哪裡回本」,但無法從它推斷「有多少比例的持幣者在虧損」,那需要依賴成本基礎分佈或已實現價格分位數(如第 25、50、75 百分位持倉成本),而不是一個單一平均值。
如果用途是估算市場獲利比例,選服務商時要確認它有沒有提供 UTXO 成本分佈、分位數持倉成本,或按持有週期分層(如長/短期持有者)的已實現價格。只提供單一平均值的方案,撐不起這類分析。
合約與工程層面的細節
口徑對上了,還要確認取用方式能配合既有架構。這部分常在採購後期才被提起,但每一項都可能影響實際可用性。
- API 限流與歷史批量下載:回測需要一次拉幾年數據,按調用次數計費的方案成本會很高。確認有沒有批量導出或歷史快照下載。
- 單位與時區:USD 還是穩定幣計價,UTC 還是本地時區,缺值是 null 還是 0。缺值處理不當會讓回測出現假的跳空,進而產生不存在的交易信號。
- 版本化:指標有沒有版本號?改版會不會提前通知?通知期多長?
- 授權範圍:對外發布圖表、嵌入自家產品、衍生指標的二次分發,各自需要什麼授權。這一項在機構採購裡經常被低估,事後補授權的價格通常更高。
- SLA 與故障處理:鏈重組、分叉、價格源中斷時的處理流程寫在哪裡,出問題時的補償條款是什麼。
常見的比較失誤
以下幾種情況在實際評估中反覆出現,值得提前避開:
- 把兩家的已實現價格直接畫在同一張圖,卻沒對齊時區與供應量定義,看到差異就斷定其中一家錯了。
- 只看價格線,不看已實現市值與供應量,因此無法判斷差異究竟來自分子還是分母。
- 忽略重述:回測用舊版本數據,實盤用新版本,績效對不上卻找不到原因。
- 把已實現價格當成市場的平均買入價,用來推算「多少人處於虧損」,這個推論在數學上不成立。
- 用日線已實現價格做日內決策。這個指標的設計用途是中期成本結構,把它當日內支撐阻力用,等於拿尺量體重。
- 比較服務商時只比較訂閱價格,沒有把「口徑對不上導致策略失效」的成本算進去。
給供應商的提問清單
把下列問題整理成一封郵件發出去,多數供應商會給出書面答覆。答覆的詳盡程度本身就是一個篩選標準——願意寫清楚的團隊,通常也願意在改版時提前通知:
- 成本基礎使用哪個價格源,時間戳如何對齊到區塊?
- 追蹤單位是輸出、地址還是實體?有沒有做地址聚類?
- 交易所內部轉帳、橋接合約、質押合約的資金流動,如何處理?
- 帳戶模型的鏈採用哪一種近似方法?地址清空後重新啟用如何處理?
- 分母使用哪個供應量定義?具體排除哪些代幣?
- 覆蓋哪些鏈與哪些資產類別?封裝幣是否重複計算?
- 歷史數據最早回溯到什麼時候?早期數據的質素如何標示?
- 數據粒度有哪些?從鏈上事件到指標可用的延遲是多少?
- 歷史數據有沒有重述記錄?重述時如何通知客戶?
- 是否提供方法論文檔的版本號與變更日誌?
- API 的限流規則、歷史批量下載能力、缺值與異常值的標示方式?
- 對外發布圖表、嵌入產品、衍生指標分發,分別需要什麼授權?
免責聲明與發布說明:鏈上數據口徑與服務商條款隨時間演進,選購時請以各機構最新官方文件為準。相關估值與鏈上指標僅供研究與架構評估參考,不構成任何投資或稅務建議。
常見問題(FAQ)
Q1:已實現價格與一般持倉均價有什麼本質差別?
已實現價格是鏈上所有存托單元(如比特幣 UTXO)按最後一次發生鏈上轉移時的市價加總後除以供應量所得的宏觀指標。它反映的是全網幣種在鏈上「換手時點」的總體成本沉積,而非任何單一交易者或交易所內部撮合的實際買入成本。
Q2:為什麼兩家數據服務商提供的同一天比特幣已實現價格會差 3% 以上?
最常見的原因包括:價格源取值不同(如區塊時間現貨價 vs 日收盤價)、是否啟用了交易所內部歸集的「實體調整」、分母採用總發行量還是調整後流通量,以及是否對齊了 UTC 時區。在高波動交易日,這些微小口徑疊加會迅速擴大數值差距。
Q3:以太坊等帳戶制公鏈的已實現價格可信度如何?
以太坊帳戶內餘額隨時變動且無 UTXO 可逐筆銷毀新建,因此服務商必須依賴「餘額變動加權法」或「最後移動近似法」進行估算。其數值具備宏觀估值趨勢參考意義,但精確度天然低於比特幣等 UTXO 模型鏈,跨鏈比較時應謹慎設定閾值。
Q4:採購試用期內最應該優先做哪一項驗證?
建議優先抓取歷史極端行情日(如單日跌幅超過 15% 的交易日)及已知大型交易所錢包歸集日的數據,同時對比已實現價格、已實現市值與供應量三個數值。這能快速檢驗服務商在取價粒度、抗插針能力及實體清洗聚類上的真實技術底層。



评论 (0)