

打開任何一個鏈上數據平台,SOPR 這四個英文字母幾乎都會出現在熱門指標欄。它的全名是「已花費輸出利潤比率」(Spent Output Profit Ratio),聽起來很學術,實際要回答的問題卻很直白:今天在鏈上被移動的比特幣,平均是在賺錢的狀態下換手,還是在蝕錢割肉?
這個問題之所以重要,是因為價格圖表只告訴大家「成交在哪裡」,卻沒有說明「賣方心裡怎麼想」。同一根下跌 K 線,可能是一群在高位買入、被套牢後恐慌離場的人造成的,也可能是一批成本極低的老幣在慢慢獲利了結。兩者對後市的意義完全不同。SOPR 就是拿來區分這兩種籌碼流向的核心工具之一。
從計算原理講起,一路拆解長期持有者與短期持有者的分別、調整版 aSOPR 的用途、牛熊週期裡的典型走勢,並針對現有市場結構提出具體的讀法調整與觀察流程。
SOPR 衡量的是「賣出的那一刻」,賺還是蝕
區塊鏈上的每一筆交易,都會產生若干個「輸出」(UTXO,未花費交易輸出),也就是某個地址收到的一筆比特幣。這個輸出在誕生的那一刻,就綁定了當時的市場價格作為成本基準。之後它可能被存放在冷錢包裡幾個月甚至幾年,直到某一天被花費——可能是轉入交易所賣出,可能是錢包重整,也可能是鏈上轉帳。
SOPR 做的事情,就是把特定期間內(通常為單日)所有被花費的輸出拿出來,逐一比較兩件事:它被花掉時的價值(售出價),以及它當初被創建時的價值(成本價)。兩者相除得到比率,再將全網當日所有花費輸出的總價值進行加權計算。
一句話定義:SOPR 衡量的是鏈上被花費的比特幣,在發生轉移的瞬間整體處於獲利了結還是虧損割肉狀態。
這裡有一個關鍵細節:SOPR 的分子與分母都只涵蓋「被花費」的那一部分幣。靜靜躺在錢包裡未移動的幣,無論帳面浮盈多少,都不會計入指標。因此 SOPR 反映的是「當前有動作的賣方群體」的實際盈虧心理,而非全體持幣者的帳面狀態。
計算方式:從單筆交易到全網加權比率
這個指標由分析師 Renato Shirakashi 於 2019 年在文章〈Introducing SOPR: spent outputs to predict bitcoin lows and tops〉中提出,隨後由 Glassnode 將其實現為即時鏈上指標,逐漸成為鏈上分析的通用標準。其基本公式為:
假設某個輸出在比特幣價格 40,000 美元時被創建,持有人在價格 100,000 美元時將其花費,這筆輸出的比率就是 100,000 ÷ 40,000 = 2.5。持有人在這筆交易上實現了 150% 的利潤。
在全網維度下,SOPR 是由所有花費輸出的價值加總計算而得,屬於金額加權比率,並非簡單的算術平均。大額輸出的盈虧狀況會自動佔據更高權重:
| 輸出範例 | 創建時價值 (USD) | 花費時價值 (USD) | 個別比率 |
|---|---|---|---|
| 輸出 A(早期買入) | 40,000 | 100,000 | 2.50(獲利 150%) |
| 輸出 B(高位套牢) | 150,000 | 120,000 | 0.80(虧損 20%) |
| 輸出 C(近期換手) | 30,000 | 35,000 | 1.17(獲利 17%) |
| 全網加權合計 | 220,000 | 255,000 | 1.16(整體獲利 16%) |
這項特性說明:即使市場中存在顯著虧損的割肉盤(如輸出 B),只要獲利盤的金額規模更大,全網 SOPR 依然會大於 1。
需要釐清的是概念邊界:全網未花費輸出的平均成本被稱為實現價格(Realized Price),反映的是全體鏈上籌碼的靜態成本基量;而 SOPR 則是動態抽取「當日被花費輸出」計算其自身的成本與現值比,兩者計算母體不同,不可混淆。
SOPR = 1 這條基準線:市場心理的分水嶺
SOPR 的數值圍繞著 1.0 波動。數值等於 1 代表全網花費輸出的總成本與總現值持平,即損益兩平點:
- SOPR > 1(獲利了結):賣方整體處於賺錢狀態。在牛市主升段,該數值會持續維持在 1 之上。
- SOPR = 1(損益平衡):賣方整體不賺不賠。在牛市回調時常作為支撐位,在熊市反彈時常轉變為阻力位。
- SOPR < 1(虧損割肉):賣方整體處於虧損狀態,代表鏈上正在發生恐慌性拋售或強制平倉。
| 指標區間狀態(示意) | 鏈上市場含意 | 典型行情階段 |
|---|---|---|
| 顯著高於 1(如歷史高分位) | 賣方利潤豐厚,獲利回吐賣壓強烈 | 牛市主升段、急漲加速期 |
| 回踩貼近 1 | 賣方利潤被抹平,不願蝕本賣出,賣壓衰竭 | 牛市健康回調、洗盤支撐測試 |
| 反彈受阻於 1 | 解套盤在回本點急於離場,形成籌碼堰塞湖 | 熊市弱勢反彈、反彈遇阻 |
| 深度跌破 1(如歷史低分位) | 投資者信心崩潰割肉,槓桿部位密集清算 | 投降式拋售、週期性底部區域 |
上述分級僅為市場情緒的定性參考。由於各週期的波動幅度不同,實際分析時應結合歷史分位數(如 30 日或 90 日滾動分位)來設定當前週期的極端邊界。
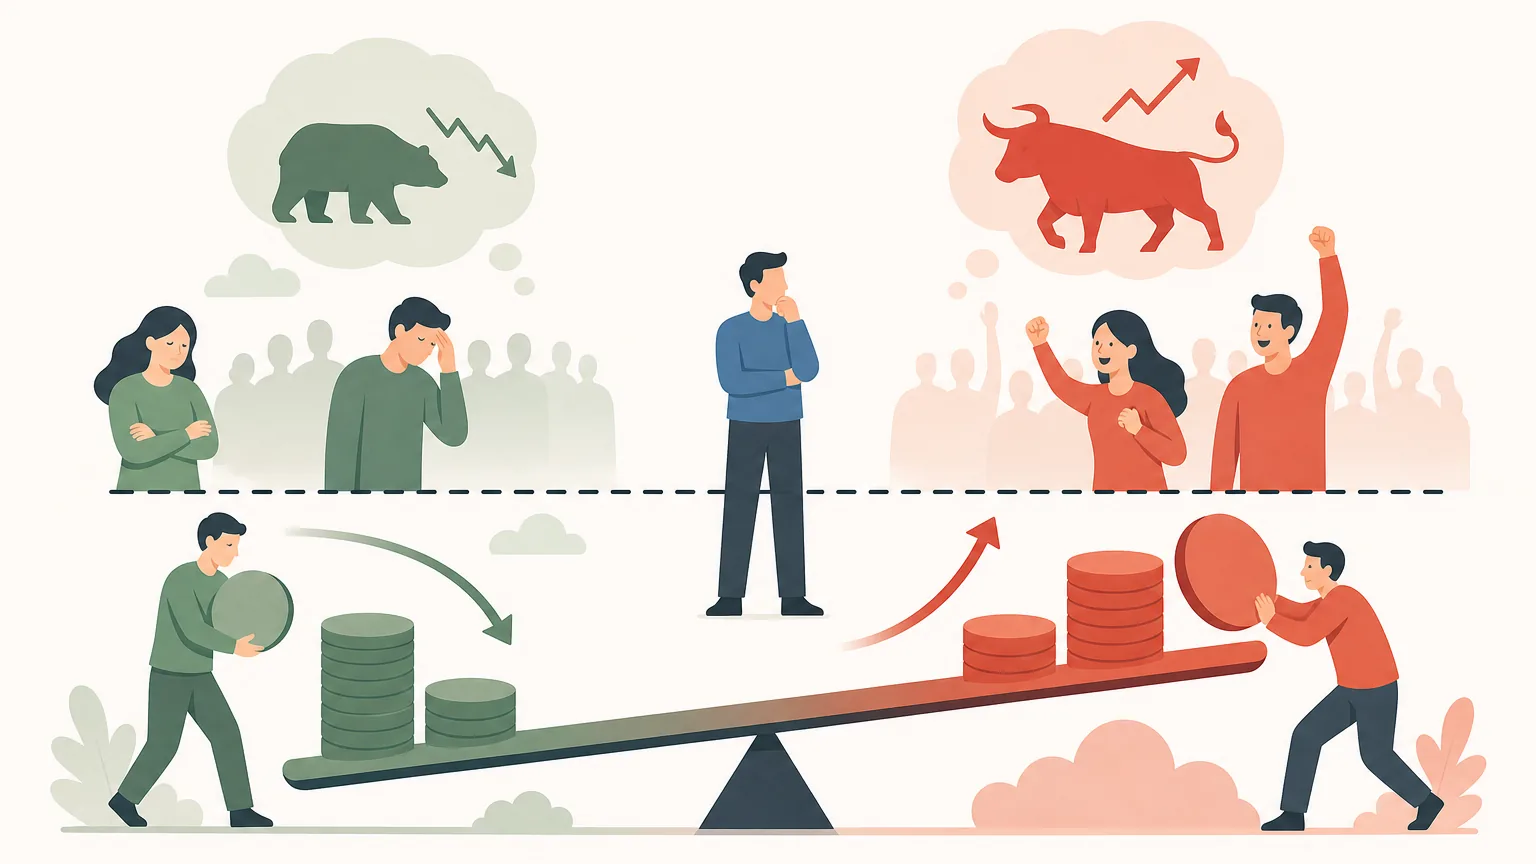
為甚麼 SOPR 具備向 1 均值回歸的特性
觀察長期走勢會發現,無論 SOPR 衝到多高或跌到多深,最終都會向 1 靠攏。這並非人為設定,而是由市場換手與成本轉移機制決定的:
當價格走高,投資者陸續在較高價位承接籌碼,新生成的 UTXO 成本基準隨之抬高。隨著高位換手持續進行,被花費的輸出中,創建成本接近現價的佔比大幅提升,SOPR 自然向 1 收斂。除非價格能以更快速度持續單邊暴漲,否則 SOPR 很難長期維持在極高水準。
反之,SOPR 要長時間低於 1 同樣困難。在虧損狀態下,持有者通常不願意輕易賣出(處置效應)。只有在面臨追繳保證金、爆倉清算或極度恐慌時才會出現虧損拋售。一旦這批脆弱籌碼離場,賣壓迅速耗盡,指標便會隨著拋售力竭而回升至 1 附近。
劃分持有者維度:STH-SOPR 與 LTH-SOPR
全網 SOPR 混合了所有持幣者,容易遮蔽細節。鏈上分析通常以 155 天為界限,將籌碼劃分為短期持有者(STH)與長期持有者(LTH),進一步細化指標:
1. 短期持有者 SOPR(STH-SOPR)
追蹤持幣時間少於 155 天的籌碼。這部分群體對價格波動極為敏感,是牛市回調與情緒波動的即時溫度計。在強勢上漲趨勢中,STH-SOPR 回踩 1 往往是絕佳的趨勢支撐訊號;若 STH-SOPR 跌破 1 且多次反彈無法站回 1 之上,往往意味著短期買家集體套牢,市場可能轉入深度調整。
2. 長期持有者 SOPR(LTH-SOPR)
追蹤持幣時間超過 155 天的籌碼。這些投資者的成本通常極低,因此在牛市中 LTH-SOPR 數值常遠高於 1。當 LTH-SOPR 出現急劇飆升時,代表沉睡數月甚至數年的老幣正在大量移動並獲利了結,這通常是週期進入中後段、老手向散戶分發籌碼的重要跡象。
aSOPR:過濾鏈上短壽命雜訊
原始 SOPR 存在一定的技術雜訊:例如某筆比特幣在收到幾分鐘內就被再次轉移(可能屬於交易所錢包整理、內部找零或做市商搬磚),這類交易並非真實的市場買賣行為,卻會干擾計算。
調整版 aSOPR(Adjusted SOPR)的主流做法是剔除鏈上壽命小於 1 小時的花費輸出。透過過濾這類超短壽命交易,aSOPR 能夠更純粹地呈現具備經濟意圖的買賣盈虧。
分析建議:在日常行情研判中,優先採用 aSOPR(日線或 7 日移動平均),其訊號雜訊遠低於原始 SOPR,對於判斷支撐與阻力更具參考價值。
三種典型週期走勢解析
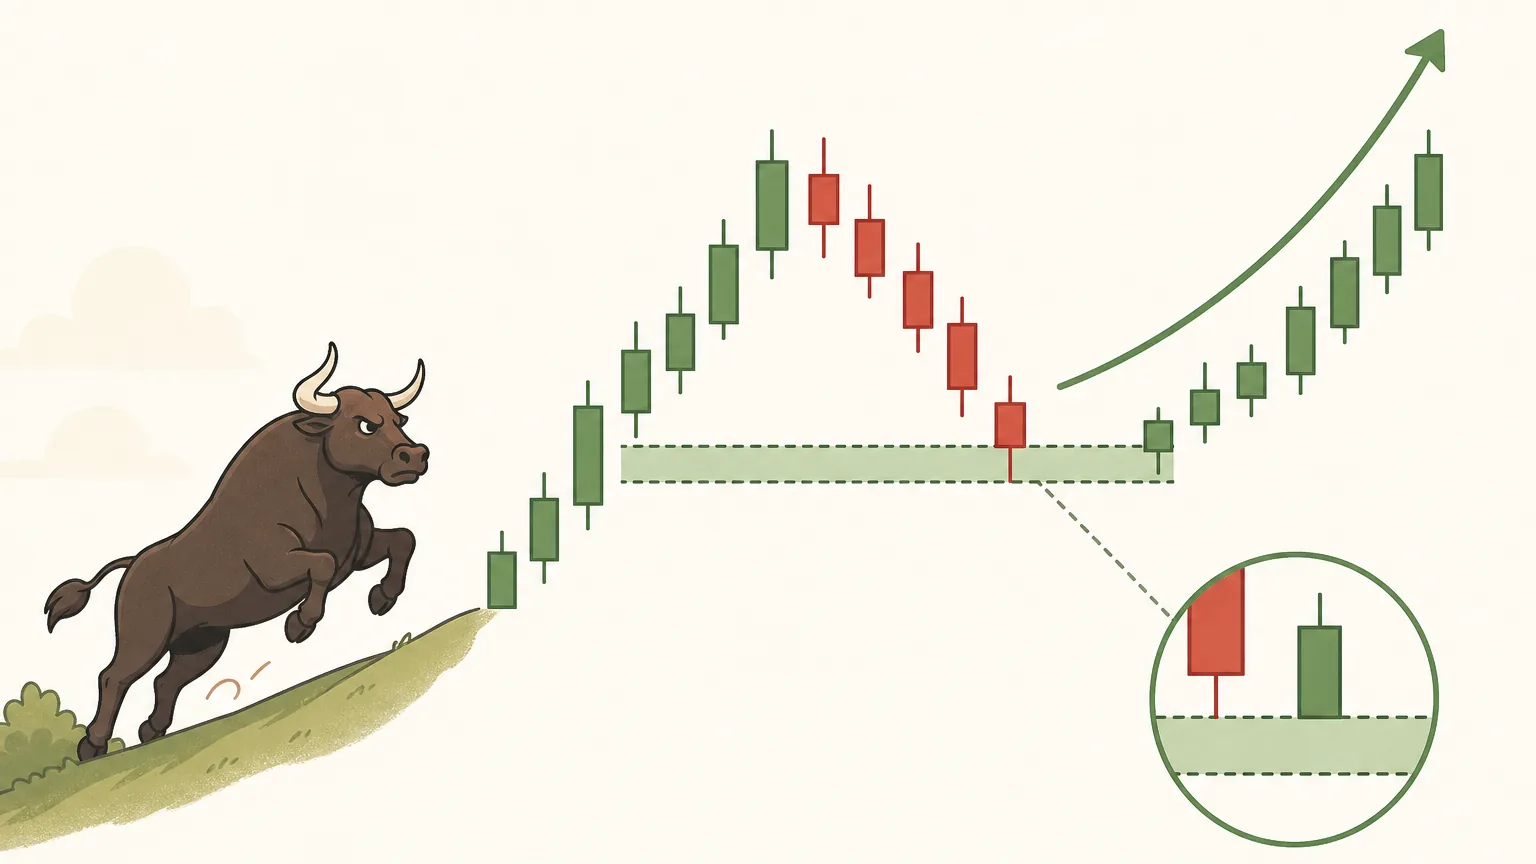
1. 牛市健康回調:回踩 1 獲得支撐
在上漲趨勢中,價格回調促使部分追高者微利或平保出場,aSOPR 回落至 1。此時持幣者因不願虧損而拒絕進一步降價拋售,買盤在平水位置迅速介入,推動指標快速反彈回到 1 上方。這種「回踩 1 不破」是上升趨勢持續的經典特徵。
2. 熊市弱勢反彈:反彈至 1 遭遇阻力
在下跌趨勢中,價格反彈帶動 aSOPR 回升。然而一旦指標接近 1,前期被套牢的投資者紛紛選擇「回本保本出局」,形成密集解套賣壓,將指標再次壓制在 1 以下。「反彈至 1 即回落」是確認空頭格局未變的標誌。
3. 週期投降底部:深度跌破 1 後的力竭
在黑天鵝事件或熊市末段,市場出現恐慌性連環爆倉,aSOPR 出現斷崖式下挫(深度跌破 1)。此時拋售者已不計代價離場。當指標在極端低位鈍化並逐步抬升時,往往預示著脆弱籌碼已清理完畢,階段性底部正在構築。
風險提示:aSOPR 深度跌破 1 代表市場進入極度恐慌區間,但不等於價格絕對最低點。指標提供的是左側勝率較高的佈局區間,而非精準單點。
當前市場結構下的解讀維度調整
隨著比特幣市場發展,兩項重要結構轉變影響了鏈上數據的採樣特徵:
- 現貨 ETF 與機構托管普及:大量現貨儲備集中於 Coinbase Custody 等合規托管地址。ETF 份額的二級市場日常交易多發生在鏈下結算系統,並不會每天觸發鏈上 UTXO 移動。這意味著鏈上樣本更多反映原生鏈上主體與非託管錢包的動態。
- 銘文與微額 UTXO 活動:各類鏈上生態協議曾創造大量微額交易輸出。雖然 SOPR 是金額加權,微額交易對數值影響有限,但若使用未剔除雜訊的原始指標,仍可能在低流動性時段拉高數據噪音。
因此,解讀 SOPR 時需結合交易所淨流量與 ETF 資金淨申贖數據進行交叉確認,補足鏈下結算的視角。
多指標協同驗證框架
| 輔助指標 | 指標核心意義 | 與 SOPR 協同判斷方式 |
|---|---|---|
| MVRV 比率 | 全網未實現盈虧水位 | MVRV 處於高位且 SOPR 飆升,確認獲利了結潮正處於週期頂部階段。 |
| NUPL 淨未實現盈虧 | 全市場心理情緒區間 | NUPL 處於「極度恐慌」且 aSOPR 深度破 1,雙重確認投降式拋售。 |
| 交易所淨流量 | 籌碼充值與提現意圖 | SOPR > 1 伴隨大額淨流入交易所,說明鏈上獲利盤正實際轉化為二級市場拋壓。 |
建立 SOPR 日常觀察流程
- 觀察日線 aSOPR 與 7 日平滑線:確定指標處於 1 的哪一側,判斷當前市場整體由獲利盤主導還是虧損盤主導。
- 檢視回踩或反彈反應:行情回調時,確認 aSOPR 能否在 1.0 獲得有效支撐;弱勢行情中,觀察反彈是否在 1.0 遭遇阻力。
- 調取 STH-SOPR:評估短期追高資金是否陷入虧損,作為短期情緒強弱的領先信號。
- 交叉驗證 LTH-SOPR:若長期持有者利潤比率突然異常飆高,需提高警惕,防範老幣大規模出貨分發。
- 結合盤面量價與資金流:比對交易所淨流入情況,確認鏈上異動是否真實轉化為訂單簿拋壓。
常見問題(FAQ)
Q1:SOPR 大於 1 就代表比特幣見頂了嗎?
不是。在強勁的牛市主升段中,由於幣價持續攀升,持幣者隨時賣出都能獲利,SOPR 長期大於 1 是健康常態。只有當指標觸及歷史極端分位、或與價格出現頂背離(價格創高而 SOPR 峰值持續下降)時,才需要警惕頂部風險。
Q2:為什麼轉帳到冷錢包也會影響 SOPR?
比特幣的 UTXO 機制無法自動區分「賣出變現」與「個人錢包整理」。只要輸出的所有權在鏈上發生轉移,就會按當下市價計算花費價值並計入指標。因此單一筆異動不能代表買賣,SOPR 的價值在於觀察數以萬計筆交易匯聚成的大數據趨勢。
Q3:一般投資者應該看 SOPR、aSOPR 還是 STH-SOPR?
對於日常波段操作與趨勢跟蹤,aSOPR 與 STH-SOPR 實用性最高。前者過濾了無意義的短壽命雜訊,後者則能精確反映短期市場買家的心理盈虧臨界點。
Q4:不同鏈上平台顯示的 SOPR 數值為什麼有些微差異?
差異通常源於數據清洗邏輯。部分平台(如 Glassnode)在 aSOPR 中排除小於 1 小時的 UTXO,並額外進行實體歸併(Entity-Adjusted),將同一機構控制的多個內部地址轉移排除;而部分平台僅做基礎時間過濾。在分析時,建議固定參考同一數據源以保證基準一致。



评论 (0)