

在比特幣鏈上數據分析中,RHODL Ratio(Realized HODL Ratio,已實現持幣比率)屬於視覺直觀但背後邏輯層次豐富的經典週期指標。許多投資者初次接觸此指標,往往源於行情分析圖表上一條隨週期起伏劇烈的曲線與頂部預警訊號。當縱軸數值跨越數千甚至上萬、橫軸拉長至十餘年時,理解其底層的籌碼換手本質便成為準確判讀市場週期的核心關鍵。
要完整掌握該指標,需要從已實現市值(Realized Cap)這個底層概念切入,逐步拆解公式結構、歷史讀數的分佈形態、實際判讀時的干擾因子,以及在機構資金與衍生品市場深度介入的現今環境中,如何建立客觀的週期觀察框架。
RHODL Ratio 衡量什麼核心邏輯
簡要而言,RHODL Ratio 衡量的是「近期剛換手的新籌碼」相對「上一輪週期沉澱的中長期老籌碼」在已實現價值上的相對強度。
比特幣市場的牛熊頂底,本質上是籌碼在不同信念持有人之間轉移的過程。牛市末段,長期持有者開始向追高進場的新資金派發利潤;熊市深處,短期投機者認賠離場,籌碼逐步回流至低成本的長期持有者手中。普通價格走勢圖僅能呈現撮合結果,而鏈上數據則記錄了每一筆未花費交易輸出(UTXO)的移動時間與成本基礎。
該指標由鏈上分析師 David Puell 與 Murad Mahmudov 於 2019 年提出。其設計思路是將 HODL Waves(持幣年齡分佈)按不同時間帶切分,取出代表活躍熱錢的短端與代表週期累積籌碼的中長端進行對比,從而捕捉市場過熱或極度冷卻的極端窗口。
核心定價原理:UTXO 銷毀與成本重置
當一枚長期沉睡(例如 1 至 2 年前於 20,000 美元買入)的比特幣在現價 60,000 美元被發送至交易所賣出時,該筆 UTXO 被銷毀並重生成為一筆新的短端 UTXO。在此過程中,中長端已實現市值減少了 20,000 美元,而短端(1 週至 1 個月)已實現市值則瞬間增加了 60,000 美元。這種「分母減少、分子激增」的非線性槓桿效應,正是 RHODL Ratio 能夠在牛市頂峰出現劇烈垂直飆升的數學根源。
計算方式拆解:三步演算法
第一步:以「已實現市值」取代傳統市值
傳統市值為「現價 × 總流通量」,預設所有幣都在當前價格成交,容易放大即時情緒波動。而已實現市值(Realized Cap)針對每一個鏈上 UTXO,以其最後一次在鏈上移動時的法幣價格計算其價值並加總。這項機制記錄了真實發生的鏈上換手成本,過濾了日內雜訊,形成更具慣性的週期成本基準。
已實現市值的數學表達為:
第二步:按持幣年齡劃分 HODL Waves 波段
在已實現市值的基礎上,將所有籌碼依照「距離上次移動的時間」劃分為多個年齡區間(如 1天–1週、1週–1個月、1–2年、2–3年等)。相較於僅計算幣數數量的原始 HODL Waves,以已實現市值計價的 Realized HODL Waves 能夠精準反映出不同年齡層籌碼在實際資金維度上的權重佔比。
- 短端波段(活躍資本):記錄高頻進出的熱錢與追高資金,反映市場當下的投機狂熱程度。
- 長端波段(沉澱資本):記錄歷經完整牛熊週期的堅定持有者(Diamond Hands),反映市場的基礎籌碼厚度。
第三步:短端波段與中長端波段的比值計算
標準定義下的 RHODL Ratio,選取了代表近期活躍換手的 1 週至 1 個月(1w–1m)波段 作為分子,並以代表上一輪週期累積沉澱的 1 年至 2 年(1y–2y)波段 作為分母:
原始公式:RHODL Ratio = Realized Cap (1w–1m) ÷ Realized Cap (1y–2y)
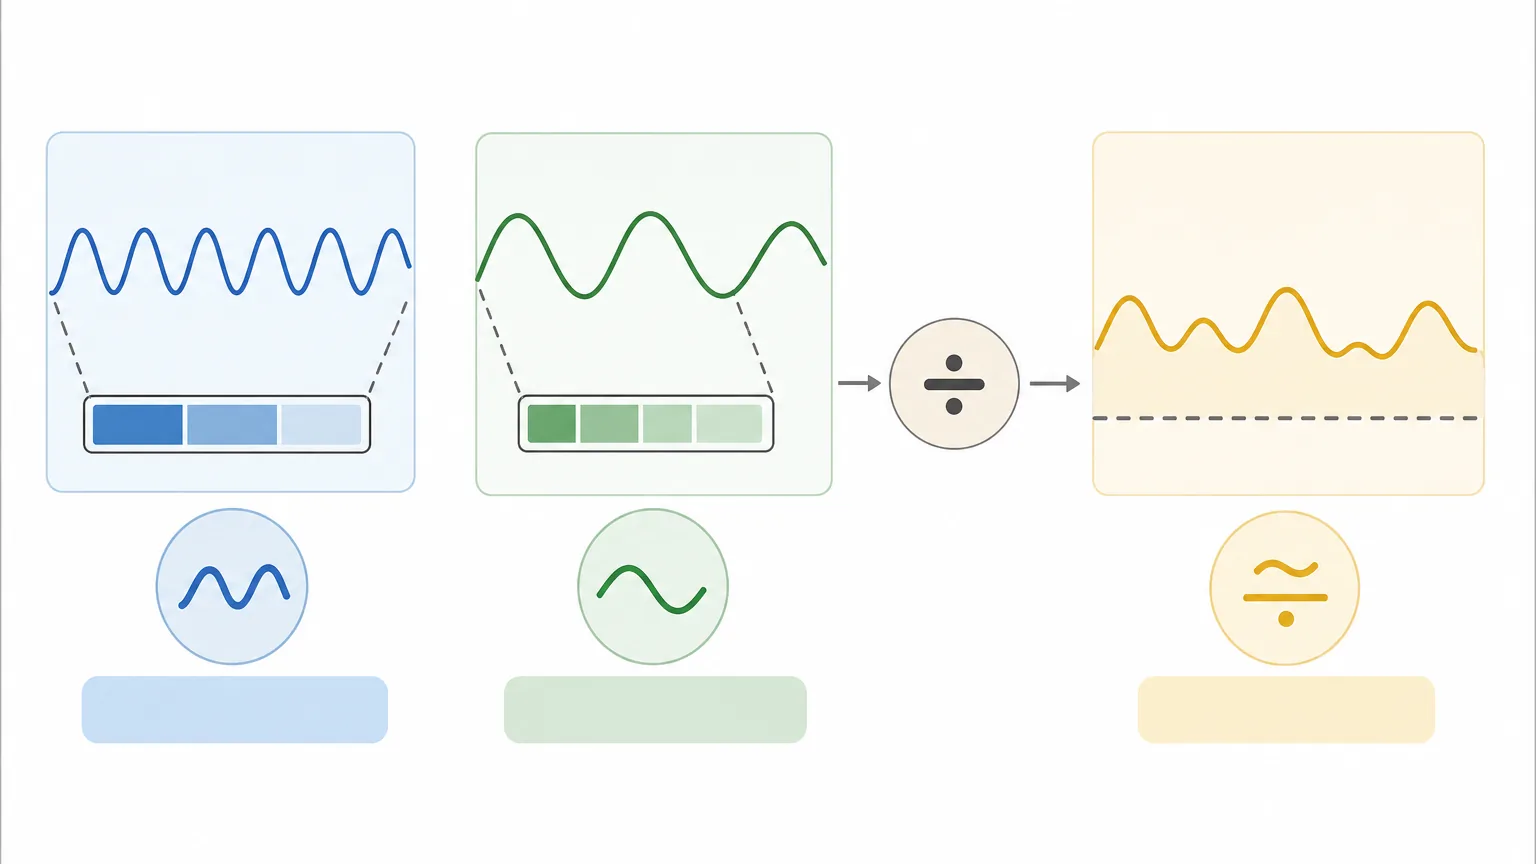
時間平滑校正版(LookIntoBitcoin / Glassnode 常用):
RHODL Ratio_adjusted = [Realized Cap (1w–1m) ÷ Realized Cap (1y–2y)] × Market Age (以天數計)
註:引入「市場年齡(Market Age)」加權因子的目的,在於校正比特幣隨時間推移而持續沉澱的早期丟失幣,避免隨著網絡老化導致分母基數被動膨脹,使跨週期的高點具備橫向可比性。
在牛市頂峰,早期積累的老籌碼(1–2年區間)大舉獲利了結並在鏈上轉移,舊成本被重置為當前高位價格,使得分母縮減的同時分子(短端活躍籌碼)以倍數激增,推動指標快速衝入極端高位;在熊市深處,投機資金離場,短端換手枯竭,籌碼重歸沉澱,指標則會回落至歷史低位區間。
歷史四大週期讀數實證復盤
回顧比特幣歷史發展,RHODL Ratio 在各輪週期的極值表現展現了高度的一致性與鮮明的宏觀演變規律:
2013 年牛市(雙頂形態)
2013 年 4 月與 11 月的雙頂中,RHODL Ratio 均出現了極端垂直拉升,讀數突破 50,000 大關。當時市場整體規模較小,早期礦工與極客持有的籌碼在短時間內密集向新進散戶派發,短端價值佔比呈現爆發式擴張,指標精確預警了兩次價格衝頂。
2017 年牛市(散戶全狂熱拋物線)
2017 年 12 月比特幣逼近 20,000 美元時,RHODL Ratio 達到歷史最高讀數區間(接近 100,000)。1 週至 1 個月波段的已實現市值在牛市尾聲佔據全網極大比例,老籌碼完成徹底換手,指標與價格同步形成尖銳單峰見頂。
2021 年週期(雙峰背離結構)
2021 年 4 月(64,000 美元)RHODL Ratio 創下該輪週期的最高點;然而在同年 11 月價格衝上 69,000 美元歷史新高時,RHODL Ratio 卻出現了顯著的頂背離。這表明 11 月的行情主要由衍生品槓桿與鏈下預期推動,鏈上 1-2 年老籌碼並未如 4 月般大規模套現,為後續深幅回調埋下伏筆。
2022–2023 年熊市築底與 2024 年復甦
在 2022 年底 FTX 暴雷期間,RHODL Ratio 跌入底部綠色超賣區間(讀數低於 350)。隨後隨著現貨 ETF 獲批與減半預期升溫,指標自底部穩步爬升,展現出健康的週期轉換形態。
市場狀態的四種典型形態與風控矩陣
在長期觀察中,該指標的曲線形態通常呈現四種週期性階段特徵。投資者可結合歷史分位數建立定量風控框架:
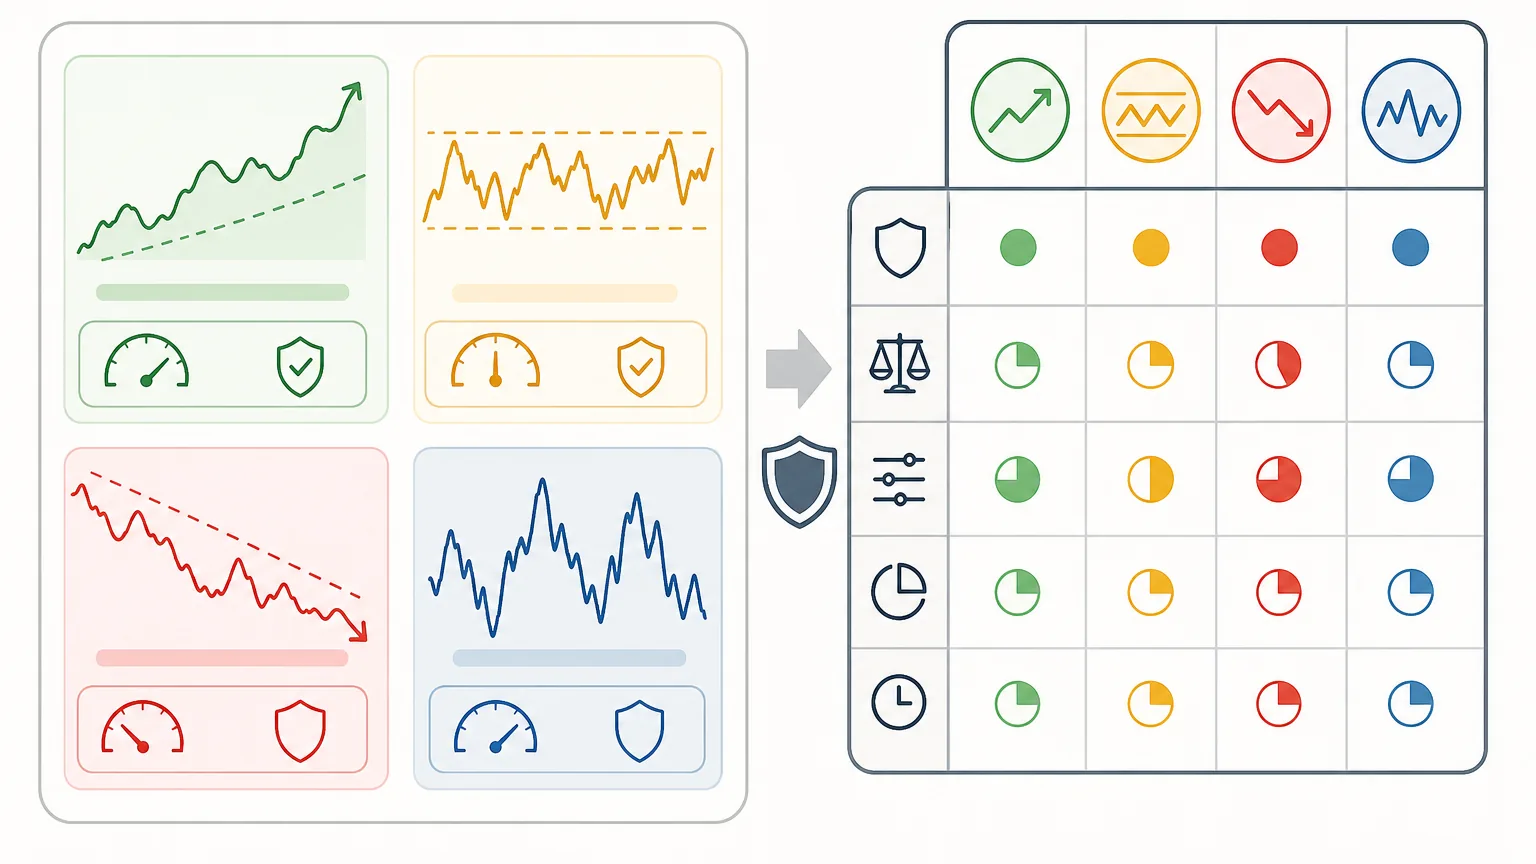
- 低位築底階段:指標長時期處於歷史底部綠色區間,波動微弱。這表明短期換手清淡,市場賣壓基本耗盡,投機泡沫出清完畢,多對應熊市深水區。
- 溫和爬升階段:指標自底部逐步上揚,顯示新進資金逐漸活躍,短端籌碼價值擴張速度快於中長端沉澱速度,常見於行情復甦與牛市初中期。
- 垂直拉升階段:曲線在較短週期內近乎垂直向上突破,進入歷史高位區間,顯示老籌碼正高頻、大規模向追高資金換手,屬於過熱週期的典型特徵。
- 高位鈍化與背離階段:價格維持高位震盪甚至創出新高,但指標未能同步刷新高點或開始下拐,意味著短端換手動能減弱,邊際流動性可能面臨衰竭。
| RHODL 狀態區間 | 鏈上籌碼特徵 | 市場宏觀階段 | 資產配置指引 |
|---|---|---|---|
| 極度低估區(綠帶) 數值 < 350 |
短期換手降至冰點,1-2年籌碼佔比達到週期峰值 | 熊市末期 / 宏觀恐慌底部 | 分批定投累積,維持高現貨倉位 |
| 中性擴張區 350 – 5,000 |
新資金有序進場,短端市值佔比溫和提升 | 牛市初中期 / 趨勢中繼 | 趨勢持倉,順勢而為,避免盲目逆勢摸頂 |
| 警惕預警區(黃帶) 5,000 – 20,000 |
老籌碼加速派發,短端換手劇烈增長 | 牛市中後期 / 局部狂熱 | 停止追加槓桿,逐步制定階段獲利計算法 |
| 極度過熱區(紅帶) 數值 > 20,000 – 50,000+ |
中長端籌碼大量轉化為短端追高盤,流動性消耗殆盡 | 週期頂部區間 / 宏觀過熱 | 執行階梯式分批止盈,降低整體風險敞口 |
多指標交叉驗證體系
任何單一鏈上指標均存在其盲區。RHODL Ratio 的優勢在於捕捉持幣年齡結構的動態演變,但無法單獨反映獲利倍數或礦工壓力。將其與其他維度的鏈上數據結合,有助於提高週期研判的客觀性:
| 指標名稱 | 衡量維度 | 與 RHODL 的互補價值 |
|---|---|---|
| MVRV Ratio | 整體市場帳面未實現盈虧水平(現價市值 ÷ 已實現市值) | 共用已實現市值底層概念。MVRV 衡量獲利拋售動機,RHODL 驗證老幣換手是否實際發生。 |
| SOPR (已花費輸出利潤率) | 鏈上轉移籌碼的平均獲利/虧損倍數(高頻即時反饋) | SOPR 提供日線級別的利潤結算動態,能輔助平滑 RHODL 週月級別的滯後性。 |
| Puell Multiple | 礦工每日發行收益與年均基準對比(原生供應端) | 從網絡原生供給端視角觀察礦工拋售壓力,與 RHODL 需求端籌碼流轉形成共振。 |
| LTH 淨持倉變化 | 持幣超過 155 天地址的月度淨增減持趨勢 | 當 LTH 持續呈顯著減持且 RHODL 急速拉升時,兩者能形成雙重頂部確認。 |
| Reserve Risk (儲備風險) | 長期持有者信心與當前代幣價格的比例關係 | 當 Reserve Risk 與 RHODL Ratio 同時處於極低位,意味著持有者信心極強且資產嚴重低估。 |
使用時的限制與結構性演變
在實際運用該指標時,需留意加密市場基礎設施演進所帶來的結構性偏差:
- 機構託管與交易所內部調撥:中心化交易所(如 Binance、Coinbase)與合格託管機構定期進行冷熱錢包重組、合規地址遷移或儲備證明歸集。此類操作在鏈上表現為沉睡已久的大額代幣移動,可能使短期波段已實現市值被動放大,產生非真實市場買賣意圖的數據雜訊。
- 極早期丟失幣的永久鎖定:中本聰時代丟失的數百萬枚比特幣永遠沉澱在極低的已實現價格中,導致未調整的原始公式分母存在一定程度的基底固化。因此分析時必須優先參考經過時間加權調整(Time-Adjusted)的數值體系。
- 現貨 ETF 與鏈下衍生品定價擴張:隨著現貨 ETF 與芝商所(CME)期貨交易規模劇增,大量機構級的價格博弈與資金流轉在鏈下撮合完成(ETF 申購贖回通常以大額批量形式由託管人集中處理)。這導致鏈上籌碼換手的物理節奏相較於散戶主導時代更為平緩,RHODL Ratio 的絕對峰值可能呈現逐輪收斂的特徵。
- 實體調整(Entity-Adjusted)的重要性:現代鏈上分析平台逐步引入機器學習算法以過濾「同一實體內部地址互轉」,投資者應優先選用經過實體調整後的 RHODL 數據流,以消除交易所內部轉帳造成的虛假脈衝。
常見問題 (FAQ)
Q1:RHODL Ratio 的短端波段是 1 週還是 1 週至 1 個月?
標準定義採用的是 1 週至 1 個月(1w–1m)波段 的已實現市值。該設計旨在捕捉具有實質持倉趨勢的短期熱錢,同時主動剔除了小於 1 週(特別是 1 天以內)的極短線套利與單日鏈上劃轉,有效降低隨機雜訊。
Q2:為什麼不同數據網站上的 RHODL Ratio 數值大小不一樣?
主要原因在於部分平台進行了額外的數學標準化或加權處理(例如乘以市場存續天數進行時間漂移校正,或採用對數變換)。判讀時應重點關注指標在其自身體系中的歷史分位數區間(如紅帶/綠帶)與斜率變化,而非跨平台的絕對數值。
Q3:指標進入過熱區間是否意味著行情會立即見頂?
不會。RHODL Ratio 反映的是籌碼分發的密集度而非精確的拐點。在歷史強勢牛市末期(如 2017 年第四季),指標可以在過熱區間持續運行數週甚至數月。進入過熱區應視為宏觀風險顯著加劇的信號,宜採取階梯式止盈策略,而非立即全倉做空。
Q4:該指標是否適用於日內或高頻交易?
不適用。RHODL Ratio 的時間尺度建立在週線與月線級別的宏觀週期上,其分子選取的最小區間亦為 1 週。該指標主要用於輔助把握大週期的風險分佈與大類資產配置節奏,無法作為短線日內交易的進出場依據。
Q5:如何區分現貨 ETF 大額託管轉移造成的脈衝與真實市場過熱?
可透過觀察鏈上「實體調整後的活躍地址數」與「SOPR(已花費利潤率)」進行二次確認。若 RHODL 數值突然拉升但 SOPR 並未同步出現利潤大額兌現、全網活躍地址亦未出現廣泛激增,則多半為大宗託管歸集或錢包重組;反之,若兩者同步飆升,則代表廣泛的市場級換手。
Q6:RHODL Ratio 在以太坊等其他公鏈上同樣有效嗎?
有效性較比特幣大幅減弱。比特幣採用 UTXO 模型,籌碼年齡的記錄精準且獨立;而以太坊等公鏈採用基於帳戶(Account-based)的模型,代幣在智能合約、DeFi 質押池與流動性池中頻繁交互,難以純粹根據時間戳分離出未花費成本,導致年齡分佈數據失真嚴重。



评论 (0)