回看近幾年的加密市場,交易所淨流入這個指標經歷了一段顯著的認知斷層。傳統經驗認為,大戶將代幣轉入交易所意味著潛在拋壓,轉出則代表囤積;但在實務操盤中,這項指標與加密資產價格走向背道而馳的情形屢見不鮮。特別是在美國現貨 ETF 上線以及衍生品市場深化的背景下,價格常由美股交易時段的申購贖回或期權到期日波動所驅動,鏈上交易所流量往往無法及時同步反應。
截至2026年,單純用「指標失真」已無法滿足風控需求。失真的具體條件、邊界約束,以及在何種情境下依然有效,直接關係到交易系統的風險控制與資產配置。核心目標在於拆解交易所淨流入在當前市場結構中的真實位置,釐清價格脫鉤的結構性原因,並提供符合當前市場現實的觀察框架。
交易所淨流入沒有統一答案:先拆掉黑箱
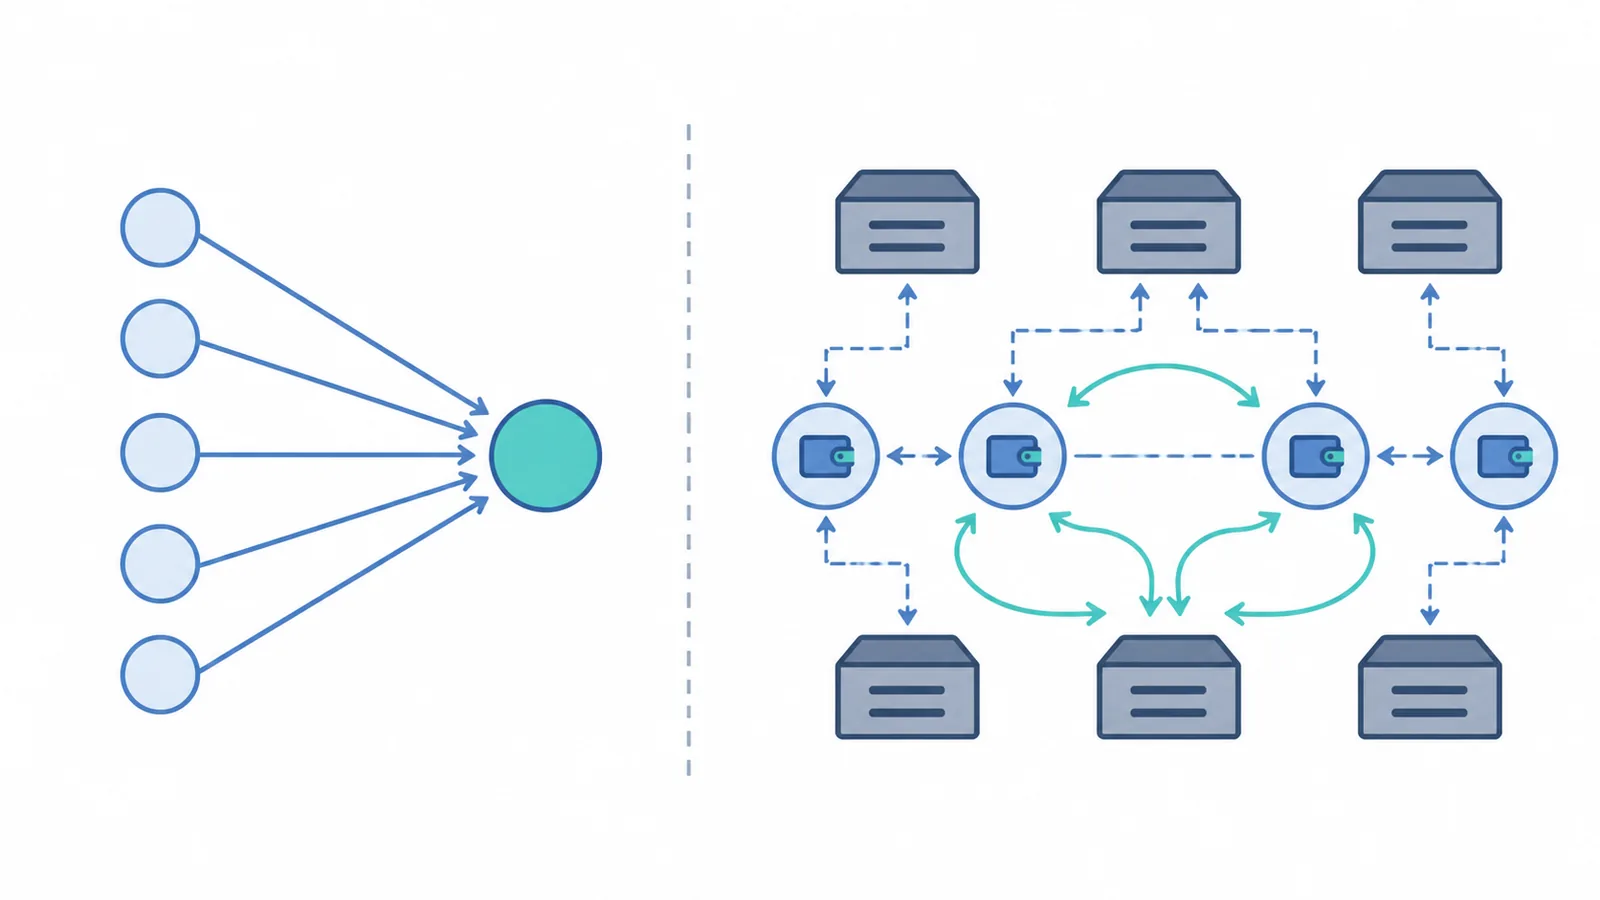
交易所淨流入這個名稱看似直觀,實際操作中卻充滿口徑歧義。市場數據供應商本質上是透過自建地址標籤庫進行估算,而非直接取得交易所官方帳冊,因此各家統計細節存在差異。以常見的數據頁面為例,CoinMarketCap 的交易所資產流入與流出說明將淨流入定義為一段時間內交易所持有加密資產餘額的整體變化。這個定義看似標準,但在實際鏈上計算時仍有不同切入點。
常見口徑之一是追蹤交易所熱錢包的鏈上收發,將所有轉入標記為流入、轉出標記為流出。這種做法貼近程式邏輯,但忽視了內部錢包歸集與冷熱錢包調撥的影響。另一種口徑則是統計用戶入金地址與出金地址的淨差額,用以衡量散戶與機構的外部劃轉,但容易將高頻套利者的連續劃轉誤判為趨勢性資金買賣。
此外,將穩定幣淨流入當作潛在購買力的做法也面臨挑戰。過去穩定幣主要用於幣幣交易保證金,到了2026年,穩定幣已廣泛承載支付、理財、跨鏈結算與 RWA 收益等多重功能,導致單純的「購買力代理」意義被稀釋。
| 統計口徑 | 傳統理解 | 當前市場結構下的局限 |
|---|---|---|
| 熱錢包鏈上充提淨值 | 潛在賣壓或買盤準備 | 僅代表外部與交易所間的結算流量,包含大量中性做市庫存調撥 |
| 入金/出金地址差額 | 大戶行為方向指示器 | 地址標籤覆蓋存在滯後,易受託管遷移與錢包整理干擾 |
| 穩定幣進交易所金額 | 預備入場的流動性儲備 | 穩定幣同時沉澱於理財與 DeFi 協議,購買力導向被稀釋 |
使用此類數據前,必須先確認具體測量的層級。Gate 加密百科對交易所淨流入指標限制的整理明確指出,鏈上指標無法捕捉交易所內部的鏈下撮合與私下轉帳,且數據統計可能存在一定時間延遲。
脫鉤現象的表現形態
當交易所淨流入與價格出現持續背離時,通常呈現以下幾類典型場景:
拋壓假象:淨流入出現顯著正值,但價格並未下跌。這類轉入資金常屬於做市商的對衝庫存,用於提供衍生品流動性而非直接現貨拋售。
囤幣假象:淨流出顯著增加,但價格缺乏向上動力。機構託管劃轉、ETF 基礎設施結算或交易所冷錢包整理,都會在鏈上展現為大額提幣,但與主動買入囤積無關。
平台間分歧:同一時間內,合規現貨交易所(如 Coinbase)出現淨流出,而衍生品主導的交易所(如 Binance)呈現淨流入。不同平台的用戶屬性與產品結構差異,使得單一加總數據易掩蓋局部真相。
重構資金流向的五大結構力量
一、 衍生品市場掌握價格發現主導權
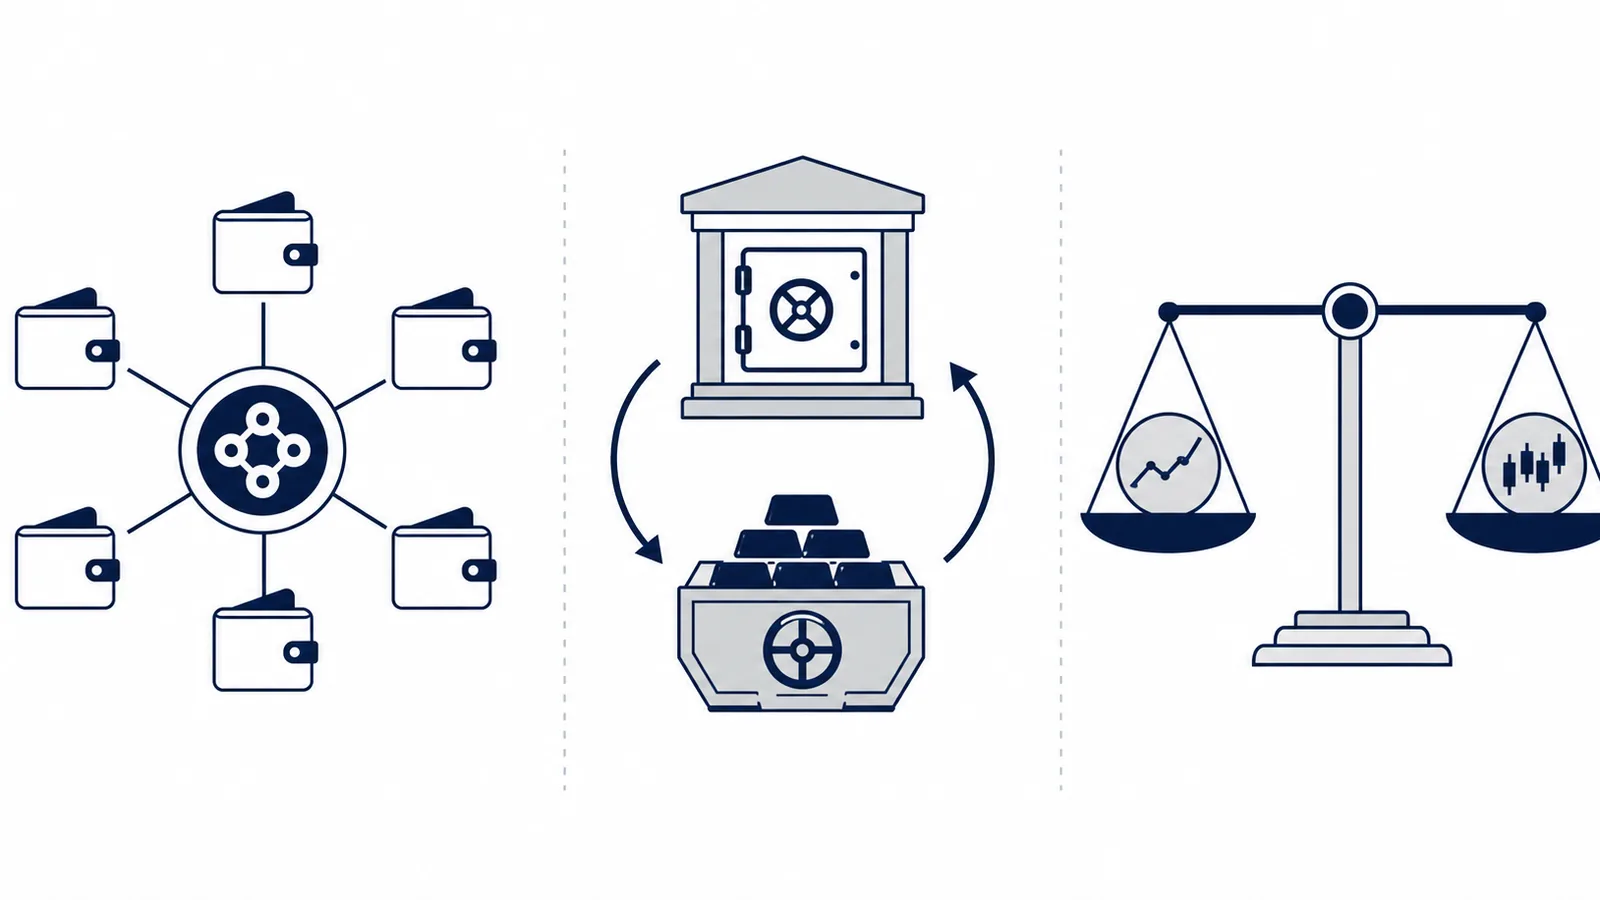
現貨市場已非唯一的價格發現場所。Cboe 的《Beyond ETFs: How Derivatives & Tokenization Are Reshaping Crypto》指出,衍生品已成為加密資產價格發現與風險轉移的核心場域。當永續合約與期權的持倉量保持高位,做市商與高頻策略主導了短期博弈。若永續合約出現溢價,套利者會買入現貨並賣出合約,進而推高現貨淨流入;這種資金流入屬於市場中性策略,並不代表單向看漲。
二、 合規託管與 ETF 管道分流
現貨 ETF 與合規託管方案讓傳統機構得以繞過傳統鏈上錢包直接參與。正如 21Shares 的《The Two Eras of Bitcoin Valuation: Pre- and Post- ETFs》所強調,比特幣估值已無法僅仰賴鏈上指標,ETF 申購贖回與宏觀流動性共同影響著價格走勢。ETF 的交割多透過授權參與者(AP)與託管商內部帳冊進行,這些關鍵資金流動無法及時反映在常態的交易所淨流入統計中。
三、 套利與做市活動干擾數據語義
自動化做市策略在短時間內密集完成充值、掛單與撤單提現。這類營運操作會放大鏈上流量的總體規模,但對中長期方向不具備指示意義。槓桿借貸與跨平台套利同樣會在統計上製造雙向流量假象。
四、 鏈上 Layer 2 與去中心化生態的分流
以太坊 Layer 2 及高性能公鏈生態承接了大量現貨流動性。意圖導向架構(Intent-centric Architecture)與跨鏈流動性池使部分交易直接在鏈上完成,中心化交易所不再是資產交換的唯一樞紐,導致中心化交易所的流量數據代表性相對受限。
五、 穩定幣用途分散與 RWA 收益競爭
隨著代幣化美債與鏈上收益協議的普及,穩定幣具備了天然的生息屬性。資金流入鏈上錢包並不必然意味著即將轉入交易所買入加密資產,鏈上穩定幣供給量的增長與交易所內部的實際購買力增量已不能畫上等號。
有效應用場景與邊界條件
雖然指標的泛用性下降,但在特定極端條件下,交易所淨流入仍具備獨特的驗證價值:
- 極端清算鏈條中的拋壓確認:當市場發生連續強平時,保證金補充與清算拋售會迫使實體代幣快速劃轉至交易所。若此時熱錢包餘額暴增且買盤深度收窄,可作為短期下跌未止的輔助訊號。
- 中小市值代幣的現貨籌碼追蹤:對於衍生品市場規模較小的中小市值代幣,交易所淨流入對籌碼集中度敏感度較高,連續正向流入往往能反映區域市場的建倉跡象。
- 交易所庫存的長週期趨勢:按月觀察交易所總庫存的變化趨勢,結合長期持有者地址比例,有助於評估市場整體流動籌碼的稀缺程度。
- 穩定幣內部餘額的短期脈沖:在價格回調階段,若交易所內穩定幣餘額呈現短期淨增加且交易活躍度提升,可視為現貨買盤意願增強的輔助驗證。
實操觀察紀律
為了降低誤判機率,可建立以下多維度交叉驗證紀律:
- 權重排序:在合約持倉量與資金費率處於高位時,優先以衍生品市場指標為主,將鏈上淨流入降為第二順位過濾條件。
- 拆分交易所分析:避免依賴全網加總數據,針對不同交易所的屬性(合規現貨型、高槓桿衍生品型)進行分拆比對。
- 配合平價與量價指標:將淨流入變化與現貨買賣盤累計成交量差(CVD)及資金費率同步觀察,確認資金流向是否伴隨實質主動買賣。
- 避開事件驅動視窗:在重大利率決議或宏觀數據公布前後,市場多由演算法訂單驅動,應暫停使用鏈上劃轉指標進行短期方向預判。
常見問題解答 (FAQ)
這通常是因為流入的資產被套利者或做市商用於對衝衍生品空頭頭寸(例如現貨合約套利),資金並未在現貨盤口拋售;或者該劃轉僅為機構託管錢包與交易所熱錢包之間的內部調撥。
分拆單一交易所數據通常更具參考價值。合規現貨交易所(如 Coinbase)的資金流向更能反映法幣機構資金動作,而衍生品主導平台(如 Binance、Bybit)的流量則受期貨套利影響更大,全網加總容易相互抵消真實訊號。
應拉長時間窗口至周度或月度觀察,並結合訂單簿深度與衍生品未平倉合約(OI)變化。單日或單筆陡峭的淨流入脈衝,多數與平台錢包整理相關,不宜直接作為交易入場依據。
评论 (0)