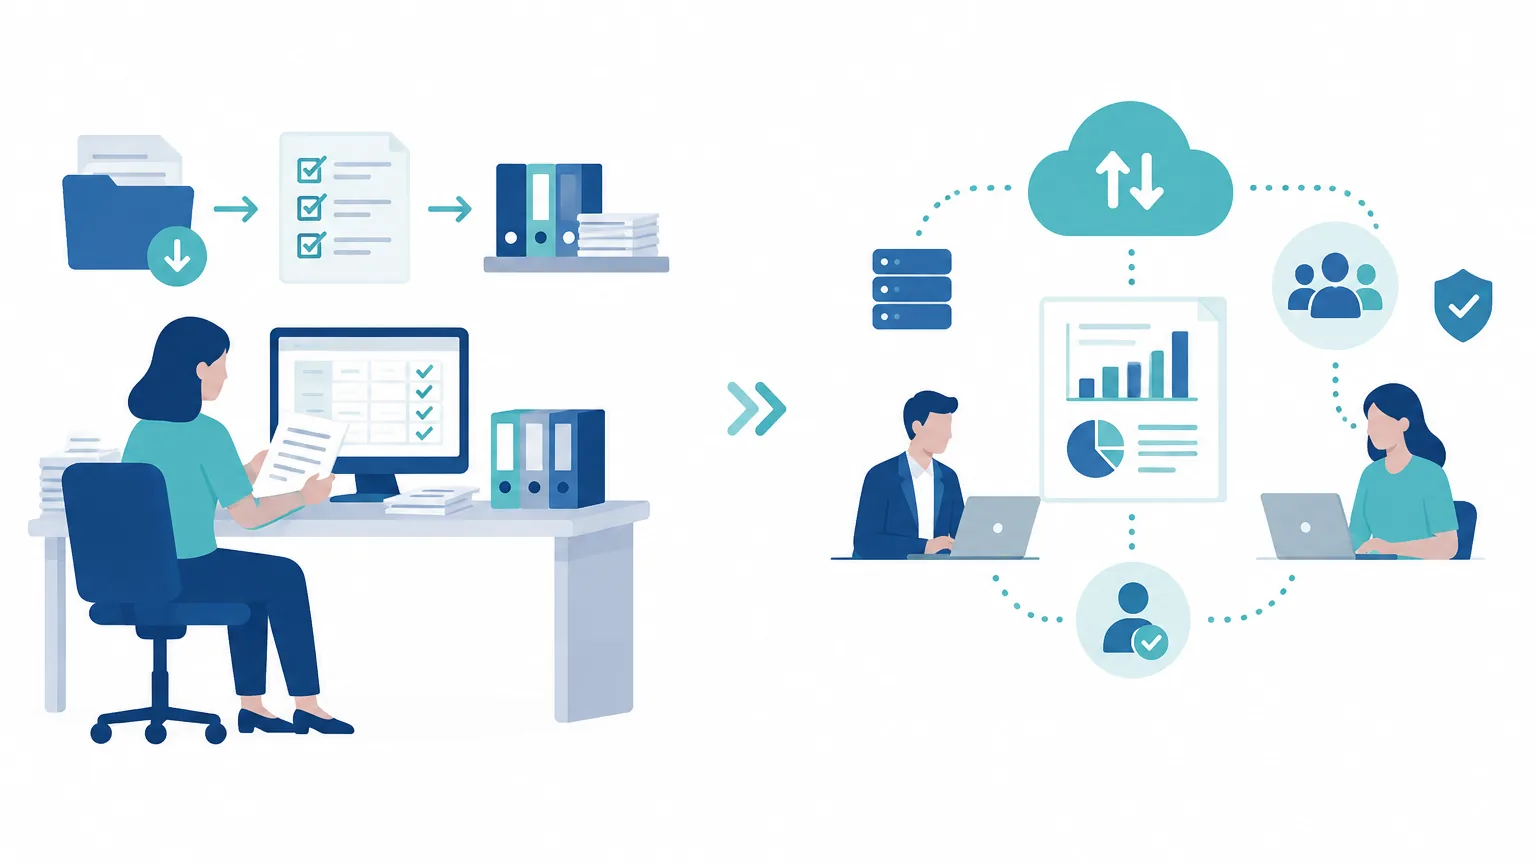
香港企業的銀行戶口結構通常相當分散。一間典型貿易或零售中小企,往往同時持有主要往來戶、儲蓄戶、多幣種結算戶、數張公司信用卡、轉數快(FPS)商戶代碼、PayMe for Business,收款端再接入 Stripe、PayPal 或其他電子支付網關。每逢月初,負責人員必須逐一登入各個網上銀行系統,將上月的月結單與各平台明細導出備份。
各家金融機構提供的檔案格式差異極大:CSV 欄位排序互不相通,日期格式存在日/月/年或年/月/日之別,借貸方正負數符號定義不一。更棘手的是,若在下載對帳單核對流水的初始階段未建立嚴謹的命名與歸檔邏輯,檔案隨意存放,數月後便容易演變成無從追溯的死帳。一旦遇上銀行戶口變更、網銀權限停用或職員離職,後續補救與調閱的成本往往成倍增加。
評估內部管理健康度有一個直接的檢驗標準:能否在三分鐘內指出指定月份內任意一筆交易,對應哪一份電子月結單、具體行數、銀行流水號以及相應的會計憑證。若無法做到,整個下載、清洗、比對及歸檔的作業流程便有必要全面檢視與重整。
企業常態面對的多渠道流水結構
實務中的「核對流水」遠非單純核對單一銀行帳戶與總帳那般簡單,實際牽涉多個源頭,各自具備不同的入帳邏輯與核對痛點:
- 銀行往來戶口(Current Account):日常營運主要收支樞紐,交易筆數最多,欄位包含交易日期、摘要、收付金額及帳面結餘。
- 多幣種與外幣儲蓄戶口:涉及外匯兌換、跨境電匯、利息收入及內部資金調撥,核對時需特別釐清匯率折算基準與外幣差額入帳方式。
- 公司信用卡帳戶:涵蓋雲端訂閱、差旅、海外採購及日常墊支。因簽帳日、入帳日與實際清還日存在週期跨度,極易產生跨月對帳時間差(實際帳期以發卡行條款為準)。
- 電子錢包(轉數快 FPS / PayMe for Business):商戶後台即時交易明細與資金自動撥入銀行戶口的結算時間可能存在批次處理時差(視乎個別營運商設定與結算週期)。
- 第三方支付網關(Stripe / PayPal / Shopify Payments):通常扣除手續費後以淨額撥款(Net Settlement)入帳。銀行流水僅呈現總匯款額,銷售毛額與手續費支出必須依靠後台結算報表逐筆拆解,否則極易導致收入低估及營業費用漏報。
- 關聯公司往來與股東往來帳:內部調撥、代墊款項及借貸紀錄,須確保雙方帳目借貸完全平衡,避免年結審計時產生重大未符調節項目。
自行處理方案:資源投入與實務挑戰
企業選擇內部自行完成下載對帳單核對流水,表面上節省了委外服務費,但實質上牽涉四個連續步驟的內部成本投入:
- 數據下載與格式整理:每月定期登入多個後台導出數據,將不一致的格式、小數點、正負號及欄位轉換為統一表格。
- 交易自動與人手匹配:運用試算表公式或雲端會計系統(如 Xero、QuickBooks Online)的對帳模組進行單據與流水比對。
- 差異追查與調節:針對金額不符、銀行手續費、匯差、未兌現支票及跨月在途資金進行原因查證。
- 會計調帳與憑證歸檔:編制銀行存款餘額調節表(Bank Reconciliation Statement),並將相關原始單據與月結單妥善索引存檔。
自行處理模式非常依賴專責人員的穩定性與專業度。若內部缺乏標準作業程序(SOP),一旦關鍵經辦人員離職,未文檔化的處理習慣往往導致接任者難以銜接。此外,若公司每月交易筆數龐大且涉及多個支付渠道,單純人手操作的隱性工時成本將大幅增加。
外判方案光譜與市場收費結構
委外市場提供的服務深度具備多個層級,收費標準與交付內容亦有顯著差別:
| 外判模式 | 常見服務範疇 | 計費模式特點 | 報價常見額外收費項 |
|---|---|---|---|
| 基礎記帳代理 | 代錄入傳票、按月出具基礎資產負債表與利潤表、常規銀行戶口核對 | 按月固定收費或按年計費 | 超出約定交易筆數、多幣種折算費、歷史舊帳補做 |
| 雲端簿記與對帳(BPO) | 設定雲端會計工具、串接銀行數據流、按月/按週核對流水與清帳、追查異常差額 | 按交易筆數階梯計費或固定月費 | 軟件訂閱授權費、支付網關複雜拆帳處理、非標準報表定制 |
| 會計師事務所專業記帳 | 高規格簿記、嚴謹編制調節表、對接年度法定審計要求、處理複雜關聯帳目 | 按項目複雜度評估或工時制 | 審計對接協調費、深度差異調查、稅務申報聯動支援 |
簽約審查要點:簽署委外服務協議前,應書面確認報價是否包含第三方支付平台流水拆解、差異調查之時間上限、錯誤修訂責任條款,以及終止合約時原始數據與會計帳套之導出交接規範。
法定責任劃分與審計邊界確認
落實外判安排時,管理層必須清晰界定各方的法律與合規責任:
1. 董事之法定紀錄保存責任不可轉移
依據香港法例第 622 章《公司條例》第 373 條,公司董事必須採取一切合理步驟,確保公司保存妥善的會計紀錄,足以真實公平地反映公司的財務狀況並解釋其交易。此外,根據《公司條例》第 377 條及香港法例第 112 章《稅務條例》第 51C 條之規定,相關業務紀錄及原始憑證一般須自交易完成日起保存不少於 7 年。即使將日常對帳外判,上述法定義務與合規責任始終由公司及其董事承擔,不能因委外合約而免除。
2. 執業核數師(Auditor)的職責邊界
根據香港會計師公會(HKICPA)頒布的《香港審計準則》(如 HKSA 200 及 HKSA 500),核數師的職責是獲取充分及適當的審計證據,對財務報表是否不存在重大錯誤陳述發表獨立意見。審計程序包含向金融機構直接發出銀行確認函(Bank Confirmation)以獨立核實結餘與負債(依據 HKSA 505)、對各項流水進行抽樣測試及檢查銀行調節表。核數師將對帳表視為管理層提供的審計證據之一,而非替企業履行日常流水核對的基礎記帳職能。
3. 網銀授權與數據安全機制
直接向第三方服務商透露包含轉帳權限的主帳號密碼存在極大資產安全隱患。穩健的做法包括:在網銀系統內為外判人員開設僅具備「唯讀/報表查詢(Read-only / View Only)」權限的專屬子帳戶;或由內部人員定期下載原始加密電子檔案後,經由安全途徑提供予服務商;亦可透過支援開放 API 授權的雲端會計平台實時對接銀行數據流,嚴格杜絕未經授權的資金調撥風險。
自行處理 vs 外判方案多維度風險對比
| 評估維度 | 內部自行處理 | 專業機構外判 |
|---|---|---|
| 權限管控與隱私 | 數據保留在內部,但須嚴格管理內部員工離職時的網銀與雲端存取權限收回 | 須依賴保密協議(NDA)與嚴格的唯讀權限分配,需評估服務商的資料安全標準 |
| 差錯防範與覆核 | 單人作業易產生盲點,缺乏獨立雙重覆核機制時錯誤可能長期隱匿 | 具備標準化覆核流程,惟企業仍須具備基礎審閱能力以驗收成果 |
| 業務持續性 | 受制於個別會計人員離職或請假,容易出現作業中斷與交接斷層 | 由團隊提供常態支援,持續性較高,但轉換服務機構時需經歷交接期 |
| 成本彈性 | 內部全職薪酬及福利屬固定支出,交易量減少時難以即時下調成本 | 費用通常隨業務規模與交易筆數彈性調整,旺季與淡季成本結構更靈活 |
高性價比折衷實踐:前後端混合協作模式
對於多數成長型香港中小企而言,將流程拆分為「前端數據管理」與「後端專業比對」的混合模式(Hybrid Model)往往最具成本效益與安全性:
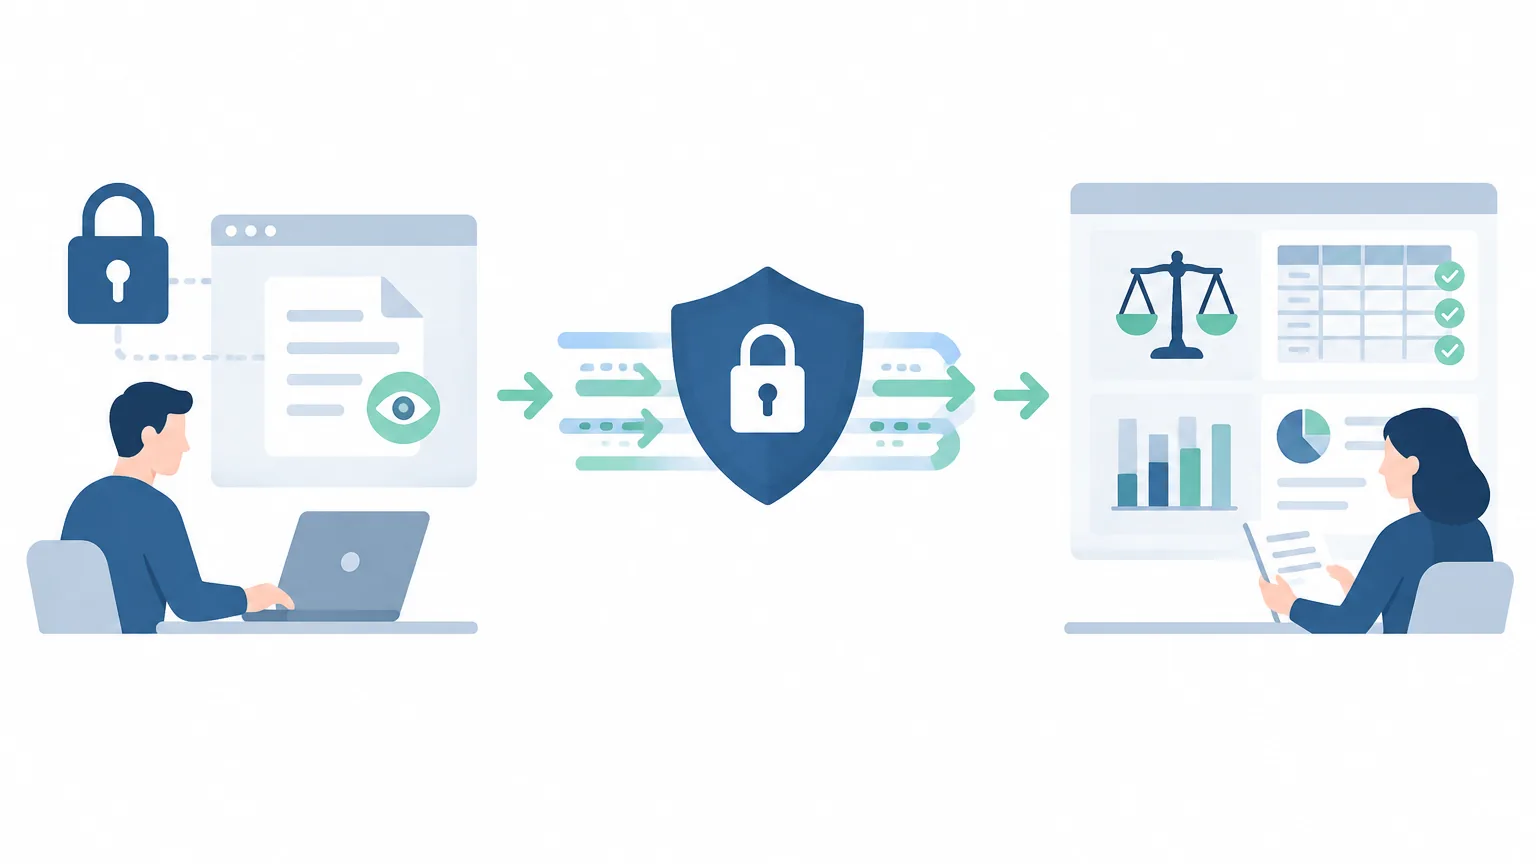
- 前端內部自主管控:由內部出納或行政人員於每月固定日期(如每月 3 日至 5 日)登入網銀及支付平台,下載並保存原始對帳單(包括 PDF 與 CSV 格式),按照標準格式歸檔至加密受控之雲端資料夾。此舉確保核心網銀登入憑證絕不外流,同時讓管理層實時掌握資金動態。
- 後端委外專業處理:外判服務商透過授權讀取上述資料夾,或透過雲端會計平台進行交易清洗、逐筆對帳、拆解支付網關費用及出具銀行存款餘額調節表。
- 明確調節與審批界線:由外判方標註未對帳項目與跨期差額,並設定差異調查閥值;凡涉及調帳、呆帳確認或特殊分錄,必須回傳予公司負責人書面批准,確保帳目主導權與真實性始終掌握在內部。
標準化內部作業指引:由導出到合規歸檔
- 排定固定下載週期:避開月末銀行系統高載時段,指定每月月初固定日程下載上月完整對帳單。
- 雙格式保存原則:凡系統提供 CSV / Excel 數據檔者必須下載,同時保留具法律效力之 PDF 官方月結單版本。
- 標準化檔案命名:實施一致的命名結構,例如「
YYYY-MM_機構名稱_帳號末四位_幣種」(例:2026-03_HSBC_8838_HKD),嚴禁使用無標識的默認檔名。 - 整合所有收款端報表:將 Stripe、PayPal 結算明細及轉數快後台記錄與當月銀行流水一併存入相應月份資料夾。
- 比對並出具調節表:區分常態時間差(如在途支票、假期結算遞延)與實質差異(如漏記手續費、重複扣款、匯率差額)。
- 落實權限控管與備份:歸檔於設有權限隔離的雲端空間,嚴格落實只讀存取,並維持本地與異地雙重備份。
常見問題與解答(FAQ)
Q1:日常流水對帳單與會計憑證法定需要保存多久?
根據香港法例第 622 章《公司條例》第 377 條及第 112 章《稅務條例》第 51C 條之明確規定,香港公司必須就其所有業務收支及資產負債保留足夠的會計紀錄與原始單據,保存期自交易完成日起計不得少於 7 年。未依法保存妥善紀錄可能面臨檢控及罰款。
Q2:聘請了執業會計師進行年度核數,是否代表平時不需要自行做銀行對帳?
不是。年度法定審計(Statutory Audit)的核心是核數師依照《香港審計準則》對財務報表發表真實與公允的獨立審計意見,期間會查驗管理層編制的銀行調節表並向銀行發出確認函。日常下載對帳單核對流水並編制調節表屬於企業管理層的法定記帳職責,核數師並不會代為進行逐筆流水日常清帳。
Q3:將網銀流水下載外判給第三方服務商,如何防止資金挪用風險?
切勿向任何第三方透露主管理員密碼或具備資金劃撥權限的憑證。應善用網上銀行的企業權限管理功能,為服務商建立僅具「唯讀/下載結單(View / Download Statement Only)」權限的專屬操作帳號,或採用由內部人員統一下載後轉交的混合模式。
Q4:使用 Stripe 或 PayPal 等電子收款平台,銀行流水金額與銷售金額對不上該如何處理?
這是由於支付平台通常採用淨額撥款機制。正確做法是按月導出支付網關的完整結算明細,將總銷售額記入營業收入,平台扣除的手續費記入相應的銀行及支付手續費科目,最後將淨額與銀行入帳流水進行精確核對調節。
免責聲明:上述內容旨在提供一般性營運與管理實務參考,並不構成法律、會計、審計或稅務之專業意見。具體法定合規要求及帳務處理,請諮詢香港執業會計師或法律顧問。
评论 (0)