

I’m thinking through how to approach this.
Initial assessment: feedback requires careful implementation to improve accuracy and clarity. The absolute statement regarding transactions being categorized as “cash advances” needs softening; MCC codes and issuer policies are the core mechanisms, not a guaranteed outcome. Chargeback language requires revision to reflect the practical difficulties. Consistency between “three bills” and “four layers of cost” is also needed. Regulatory context, exaggeration of break-even points, and a disclaimer are additional points that must be addressed.
Revised the potentially misleading claim about transactions as cash advances. Clarified this depends on the specific Merchant Category Code (MCC) and the issuer’s policies, making the statement more nuanced. The original language regarding chargebacks needed correction; replaced it with an explanation of why crypto transactions are practically irreversible.
Unified the concepts of “three bills” and “four layers of cost” into a consistent heading structure. Reviewed VATP numbers and included the appropriate regulatory context, specifically mentioning SFC-licensed platforms and the Stablecoin Ordinance. The overly strong claim about doubling crypto value to break even was removed. Added a disclaimer and an “last updated” date to present information accurately.
The responsive layout was ensured, with strict checks to avoid `width`/`max-width`/`height`/`max-height` restrictions in the final rendering.
Verified compliance with the provided constraints regarding structural elements, content presentation, and HTML tag usage. Confirmed the absence of forbidden words and ensured the proper application of the light-blue theme through the appropriate HTML attributes.
Here’s a breakdown of the hidden costs when you “Buy with Credit Card.” It’s not just the advertised price.
The cost analysis will cover the platform fee, foreign currency markup, cash advance fee, and cash advance interest. The impact of Merchant Category Codes (MCC) and the card issuer’s policies, which determine if the transaction is classified as a cash advance, will also be considered. Then, there will be a concrete example with a HK$10,000 transaction.
Bank restrictions, including anti-money laundering (AML) checks, potential limit freezes, and the limited recourse for chargebacks in crypto transactions will be highlighted. The potential effects on your credit score and mortgage applications in Hong Kong are considered.
Regulatory aspects such as the SFC’s Virtual Asset Trading Platform (VATP) licensing and the forthcoming Stablecoin Ordinance will be discussed. Alternatives to credit card purchases, such as Faster Payment System (FPS) transfers, bank transfers, and spot ETFs are also evaluated.
Refined the cash advance statement to reflect issuer discretion based on risk assessment and policies; the original statement was overly absolute. Revised chargeback information, highlighting the near irreversibility of on-chain crypto transactions and the associated merchant risk passed through terms.
刷卡買幣那一刻,你可能已經同時啟動了多層隱形成本
在加密貨幣交易平台的入金頁面按下「信用卡付款」,畫面通常數十秒內便顯示「交易成功」。整個操作流暢快速,容易讓人誤以為這只是一筆標準的網購消費。然而,到了月結單出帳時,實際應繳金額往往比當初在平台上看到的報價高出一截,明細更可能列出「跨境交易費」、「手續費」甚至是「財務費用」。
使用信用卡買幣的總成本並非單一收費項目,而是由發卡銀行、國際卡組織、第三方支付閘道以及交易平台等多方收費疊加而成。更關鍵的是,部分收單機構或發卡行會將虛擬資產相關交易歸類為「現金透支」或「準現金交易」。在多數銀行的信用卡條款中,現金透支不享有免息還款期,利息從記帳日或交易日當天便開始按日累計。
以下將逐項拆解各層手續費的計算機制,並分析銀行條款中的風控與信用限制,協助持卡人全面掌握真實成本。
計價基準說明:收費區間由銀行與平台各自訂定
市場上並不存在統一的收費標準。信用卡相關費率由各發卡銀行在持卡人合約與收費清單內明確載明,而卡組織的跨境處理費、支付閘道收取的技術服務費以及交易平台的專屬加價亦各自獨立。這表示以相同金額進行交易,使用不同銀行的信用卡或透過不同平台結算,總手續費差距可能相當顯著。
此處引用的百分比均為香港零售銀行與主流支付閘道的常見市場區間。具體約束力的收費標準,仍以持卡人所屬銀行的最新收費表、持卡人協議以及平台的即時結算明細為準。
實用核對提示:檢視過往的信用卡月結單,核對非本地或外幣簽帳項目中的各項細項收費,便能清楚掌握手上卡片的跨境與準現金交易費率。
一筆刷卡買幣交易,拆解為四層成本
將一筆透過信用卡入金的交易逐層拆開,主要包含以下四種費用:
- 平台或第三方支付閘道附加費:市場常見區間約在 3.5% 至 5.5% 之間,部分管道另設有最低收費門檻。此費用由平台或閘道商於交易時收取。
- 外幣交易及跨境手續費:當交易以美元或其他外幣計價,或收單地在境外時,香港主流發卡行普遍收取 1.95% 左右的跨境交易費(含卡組織徵收之費用)。
- 現金透支 / 準現金手續費:若發卡行將該交易判定為現金透支或準現金,通常會按交易額加收 3% 至 4% 的手續費,並設有單筆最低收費。
- 現金透支利息:現金透支年利率普遍介於 30% 至 36% 左右,自交易日或入帳日起按日計息,不享有一般簽帳長達數十天的免息期。
若將四層成本綜合計算,即使在當期帳單準時還清,整體額外成本仍可能佔交易金額的近一成;若未全額還清而產生循環利息,資金成本將隨時間迅速累計。
平台附加費與隱含價差
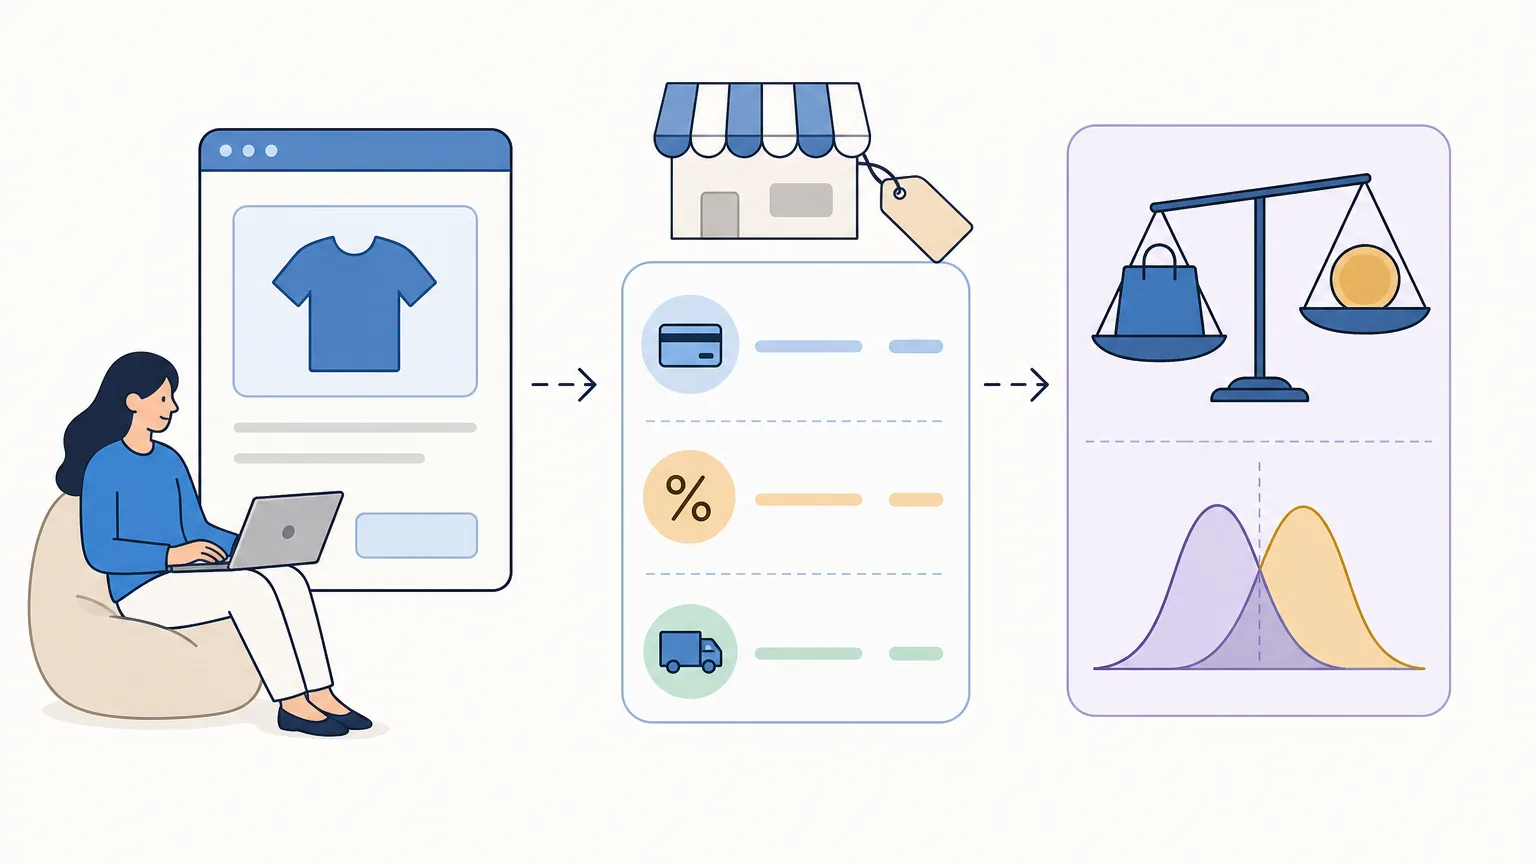
加密貨幣交易平台多數不自行處理信用卡收單,而是串接第三方支付閘道。由於虛擬資產在鏈上轉移具有不可逆性,卡組織的爭議交易機制為收單方帶來較高風險,這部分營運風險溢價與處理成本常轉嫁至持卡人身上。
此外,許多即時刷卡通道採用「鎖定報價」機制。持卡人在結帳畫面上看到的加密貨幣匯率,往往已包含閘道商預先設定的價差(Spread)。這類價差不會作為獨立手續費列於帳單上,而是直接折算進購入的代幣數量中,形成不易察覺的隱形成本。
商戶類別代碼(MCC)與現金透支判定
刷卡買幣的成本分水嶺,關鍵在於發卡行對該筆交易性質的判定。
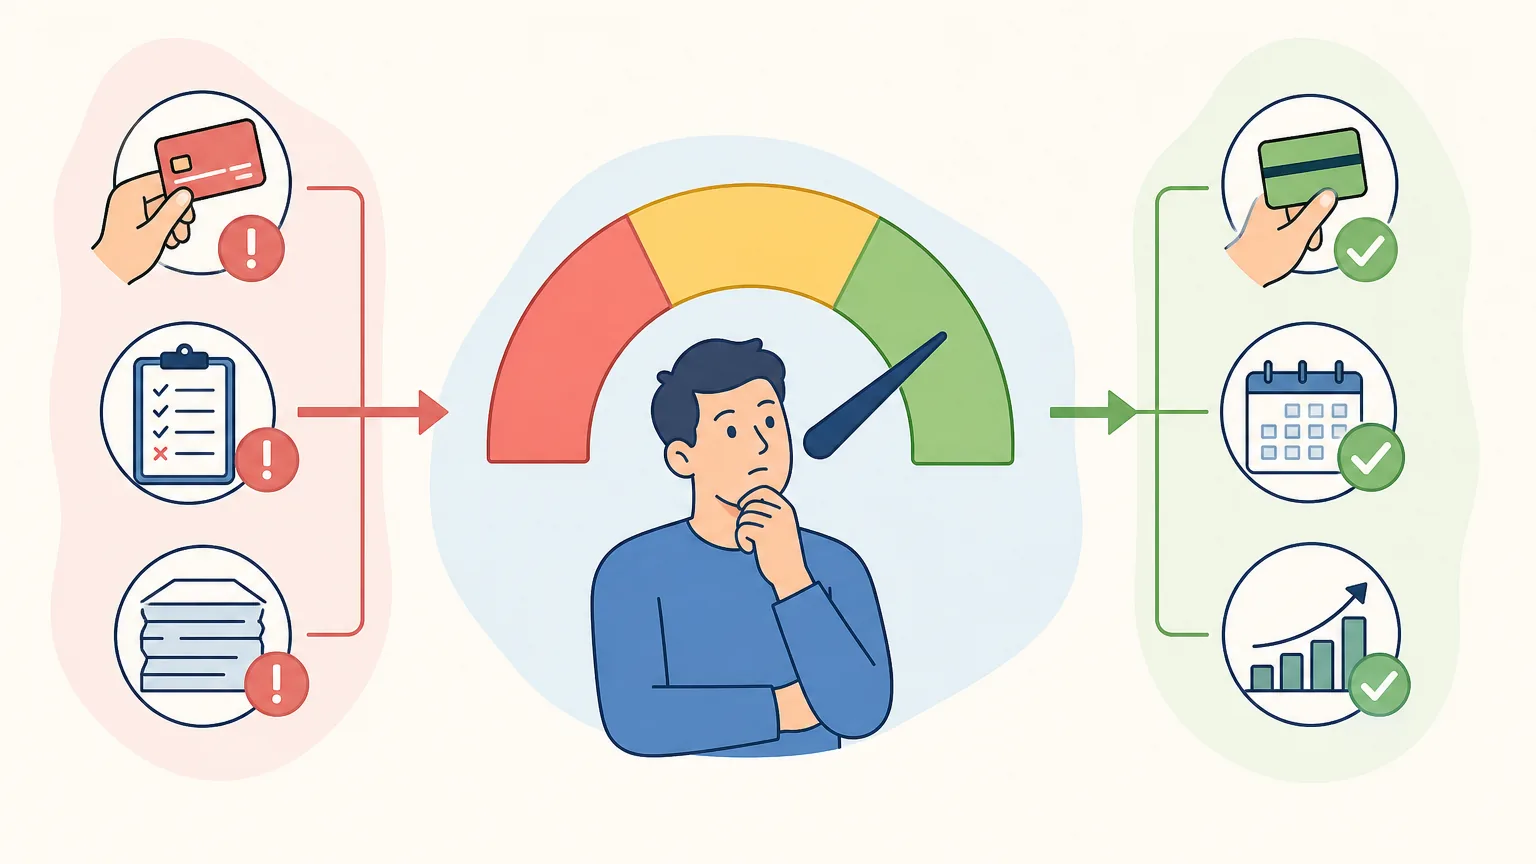
國際卡組織會依據「商戶類別代碼」(MCC)標記交易的行業類別。加密貨幣平台及相關支付閘道常被歸入準現金或金融類代碼(如 MCC 6051 或 MCC 6540)。發卡銀行接收到該代碼後,會依據內部風控與信用卡條款決定處理方式:
| 發卡銀行處理方式 | 對持卡人的實質影響 |
|---|---|
| 直接拒絕授權 | 交易失敗,平台顯示付款不成功,無法完成買幣。 |
| 列為一般外幣簽帳 | 享有免息還款期,收取常規外幣交易費(約 1.95%)。 |
| 判定為現金透支 / 準現金 | 即時收取透支手續費(約 3%–4%),且自入帳日起按日計算年化 30% 以上的利息。 |
| 列入受限交易並加收處理費 | 交易雖通過但可能產生額外行政費用,部分銀行或要求即時清償。 |
由於普通持卡人在刷卡前難以預先確認支付閘道傳送的確切 MCC 代碼,這種不確定性帶來了潛在的高額息費風險。
港幣一萬元交易範例成本估算
以下依市場常見費率進行模擬試算(以交易額 HK$10,000、年化透支利率 36%、計息期 30 天為例):
| 費用項目 | 計算方式說明 | 估算金額(港幣) |
|---|---|---|
| 平台 / 閘道刷卡附加費 | HK$10,000 × 4.0% | HK$400 |
| 外幣 / 跨境簽帳手續費 | HK$10,000 × 1.95% | HK$195 |
| 現金透支手續費 | HK$10,000 × 3.5% | HK$350 |
| 30 天現金透支利息 | HK$10,000 × 36% × (30 ÷ 365) | 約 HK$296 |
| 總計額外成本 | — | 約 HK$1,241 |
| 佔本金比例 | HK$1,241 ÷ HK$10,000 | 約 12.4% |
在此情境下,購入的加密資產需有超過 12% 以上的漲幅才能打平入場的手續費與利息成本。若僅繳納帳單上的最低還款額(Min Pay),未償餘額將持續以高年利率計息,長期的利息負擔將更為沉重。
銀行風控、合規機制與爭議款項限制
風控審查與額度管控
各主要發卡銀行設有自動化交易監控系統。短時間內出現多筆向境外虛擬資產閘道付款的紀錄,極易觸發反洗錢(AML)與防欺詐警報,可能導致交易被拒、信用卡暫時凍結,或需接聽客服照會確認資金用途。
爭議交易(Chargeback)的實務限制
雖然卡組織具備爭議交易機制,但在虛擬資產領域,一旦鏈上交易確認完成,資產便已轉移且無法撤回。各平台與閘道商通常會在服務協議中詳細規範風險承擔條款,持卡人若以「幣價下跌」或「轉帳失誤」為由申請爭議退款,在實務上獲發卡行與卡組織支持的難度極高。
對個人信貸評級(TU)的影響
大量使用信用額度進行高風險簽帳,會推高個人信貸使用率;若交易被列為現金透支或產生滾動利息,信貸報告中將留下相關紀錄。這些因素均可能對個人信貸評分造成負面影響,並在日後申請物業按揭或私人貸款時影響審批條件。
香港虛擬資產監管框架下的入金現況
香港對虛擬資產市場採取完善的牌照監管體系。香港證券及期貨事務監察委員會(SFC)嚴格執行虛擬資產交易平台發牌制度,持牌平台受法規約束,資金存取流程必須符合嚴格的反洗錢與客戶身分審查(KYC)標準。投資者可隨時透過證監會官方網站查閱最新公布的持牌虛擬資產交易平台名單。
此外,香港金融管理局針對法幣穩定幣發行人的監管體系亦已確立並推行,進一步規範法幣與數位資產間的兌換秩序。在高度合規的環境下,香港持牌交易所主要採用銀行轉帳(如轉數快 FPS、CHATS 或電匯)作為核心出入金管道,信用卡入金通道因涉及高槓桿與追蹤困難,在受監管平台中並不普及。
更具成本效益的替代方案
評估資金效率與安全性,投資者通常有以下幾種更低成本的選擇:
- 轉數快(FPS)與本地銀行轉帳:在香港持牌合規平台上,透過綁定本地銀行帳戶進行 FPS 入金,通常不收取通道手續費,資金到帳速度快且無額外利息支出。
- 證券帳戶交易虛擬資產現貨 ETF:透過傳統證券戶口買賣已於港交所掛牌的虛擬資產現貨 ETF,交易手續費與普通股票相同,受清晰法規保障,亦無須承擔鏈上錢包管理風險。
重要聲明:上述分析僅供資訊參考,不構成任何投資建議或金融產品推薦。各銀行收費政策與信用卡條款隨時可能調整,交易前請務必查閱發卡機構與交易平台的最新官方公告。
常見問題(FAQ)
1. 使用扣賬卡(Debit Card)買幣會比信用卡划算嗎?
扣賬卡直接自銀行戶口存款扣款,不涉及信貸額度,因此不會產生現金透支利息與透支手續費。然而,若收單方在境外,仍可能產生外幣交易手續費(約 1%–2%),平台亦可能收取扣賬卡刷卡手續費。整體成本通常低於信用卡,但仍高於直接銀行轉帳。
2. 為什麼刷卡買幣時常常顯示「付款失敗」?
主要原因包括:發卡銀行的風控系統主動攔截虛擬資產相關商戶代碼(MCC)、持卡人未開通海外/網上交易權限、單筆金額超過風控限額,或該卡片本身禁止涉及加密貨幣交易。此時建議改用銀行轉帳方式入金。
3. 刷卡買幣可以賺取信用卡簽帳回贈或飛行里數嗎?
多數銀行在信用卡獎賞條款中明確將「現金透支」、「準現金交易」及「虛擬貨幣交易」列為不合資格簽帳,無法累積積分、現金回贈或里數。即使個別卡片判定為一般簽帳並給予回贈(常見約 0.4% 至 2%),其回贈幅度也遠不足以彌補平台附加費(約 3.5% 以上),整體依然是負收益。
4. 刷卡失敗但銀行顯示額度被扣除,該如何處理?
這種情況通常屬於「預先授權」(Pre-authorization)。平台因交易中斷並未請款,該筆授權額度通常會在數個工作日至兩週內由系統自動釋放。若超過一週額度仍未恢復,持卡人可致電發卡銀行客服要求核查並手動解除預授權鎖定。



评论 (0)