

在交易所的買賣盤上,你可能見過一種很違和的畫面:某個價位明明只掛着 5 個比特幣,你按下去吃掉它,下一秒同一個價位又冒出 5 個;再吃,再出現,連續十幾次都清不空。第一次遇到的人通常會懷疑自己看錯,或者懷疑交易所在操縱盤面。多數情況下,你遇到的不是系統故障,而是一張正在運作的現貨冰山單(Iceberg Order)。
這裏把現貨冰山單拆開來講:它在交易所內部怎樣運作、誰在用、盤口上會留下甚麼痕跡、以及普通交易者最容易踩中的幾種風險。內容以加密貨幣現貨市場為主,協助你建立清晰的盤口微觀結構認知。
現貨冰山單是甚麼:一塊刻意露出來的冰山一角
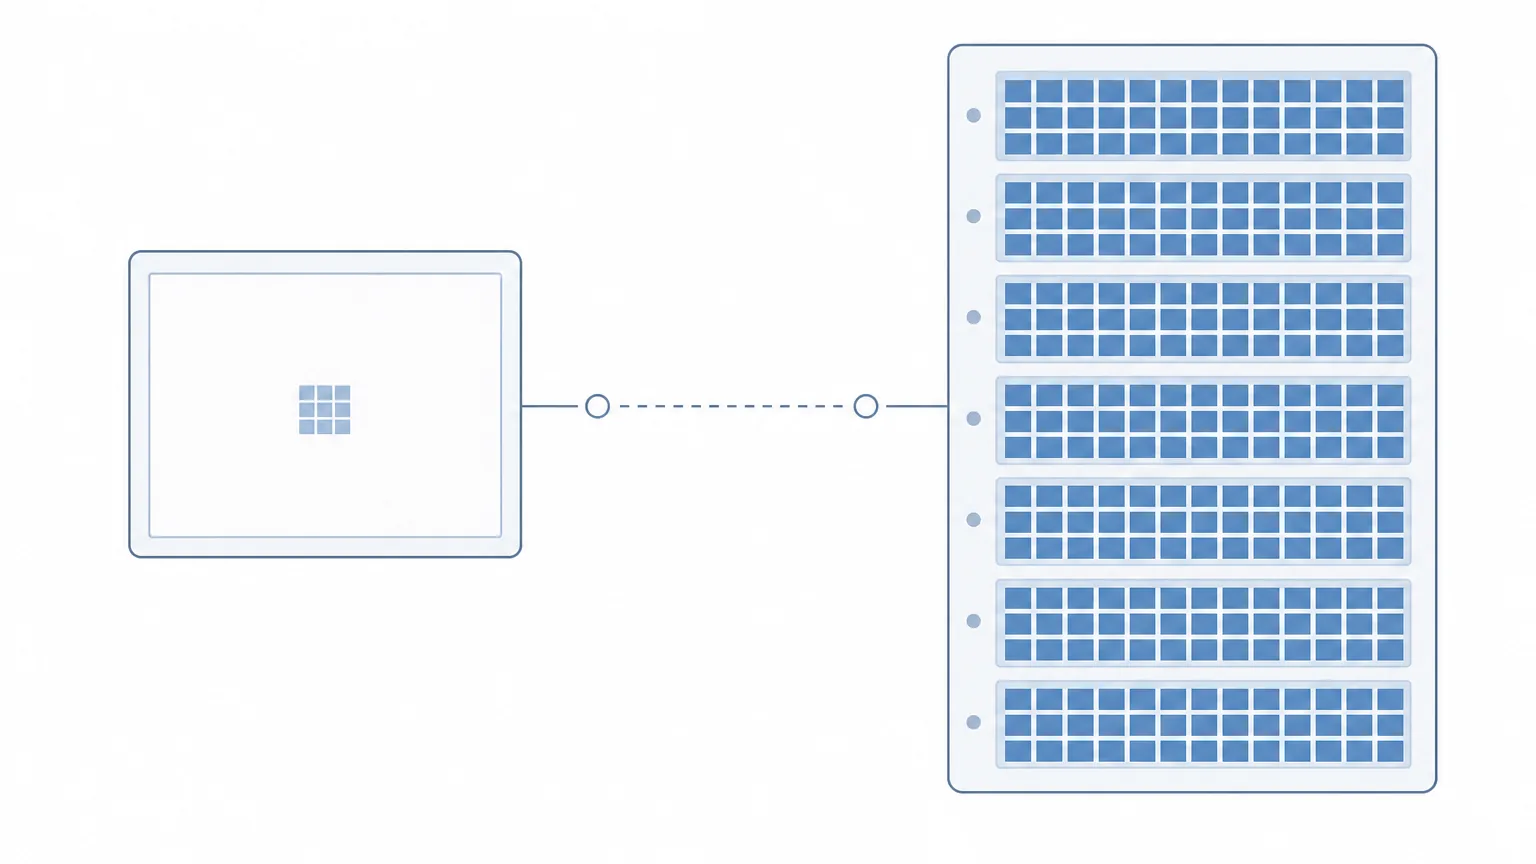
現貨冰山單是一種進階委託類型。下單的人要同時填寫兩個數量:一個是顯示量(display quantity),另一個是總量(total quantity,部分平台叫 reserve)。掛到買賣盤上的只有顯示量,總量藏在交易所的撮合伺服器裏,不會出現在公開的盤口畫面。不同平台對這兩個欄位的命名並不統一,例如 Coinbase 的開發者文件就把可見數量的上限寫成 max_floor(最大可見數量),可參見 Coinbase 開發者文件關於 max_floor 這項參數的說明。這類參數通常放在下單請求裏,Binance Academy 的 API 冰山單指南也逐步列出了冰山單所需的欄位與注意事項。
假設你想在某個價格區間吸納 300 個比特幣,直接把 300 個掛出去,等於向全市場宣告「這裏有個大買家」。做市商可能會把賣價往上推,短線交易者也會在你前面搶貨,最後你的成交均價可能比預期差上一大截。改成冰山單,顯示量設 5 個,總量 300 個,盤口上就只會看到一張普通的 5 個買單。每次這 5 個被吃掉,系統自動補上新的 5 個,直到 300 個全部成交或者你主動撤單為止。
「現貨」這兩個字在這裏有實質意義。現貨交易涉及即時交收的真實資產,你買到的代幣會進你的錢包或交易所帳戶,沒有槓桿,沒有保證金,也沒有強制平倉線。衍生品市場同樣有冰山單,但背後的風險管理完全不同:永續合約需要密切管理資金費率與強平風險;傳統期貨或交割合約則需要管理到期日與轉倉成本。現貨冰山單的風險核心在於「成交均價、滑價與時間成本的控制」。
顯示量與總量之外,還有幾個常被忽略的設定
很多交易所在下單介面上只提供顯示量和總量兩格,但背後的底層設定其實還可能包括價格限制與每筆子單的數量規則。價格限制決定這張冰山單可以在哪個範圍內活動;子單規則則決定每次補上的數量是固定值,還是按總量的比例來計算。有些平台的冰山單可以設定成「每張子單為總量的若干百分比」,隨着總量逐步消耗,子單的大小也會相應變化。
另外要留意「冰山單」與「完全隱藏單」的分別。冰山單至少露出一部分顯示量,而完全隱藏單的顯示量為零,在盤口上完全看不到,只有成交紀錄出現時才會被發現。不同平台對「隱藏單」一詞的定義不一致,有的把冰山單直接歸類為隱藏流動性的一種,有的則專指完全不顯示的委託類型。使用之前需要看清楚所用交易所有哪幾種委託及其顯示規則。
運作原理:補單、隊列與時間優先權
理解冰山單,關鍵在於理解「補單」這個動作在交易所撮合引擎裏的執行機制。
可見部分被吃掉之後會發生甚麼
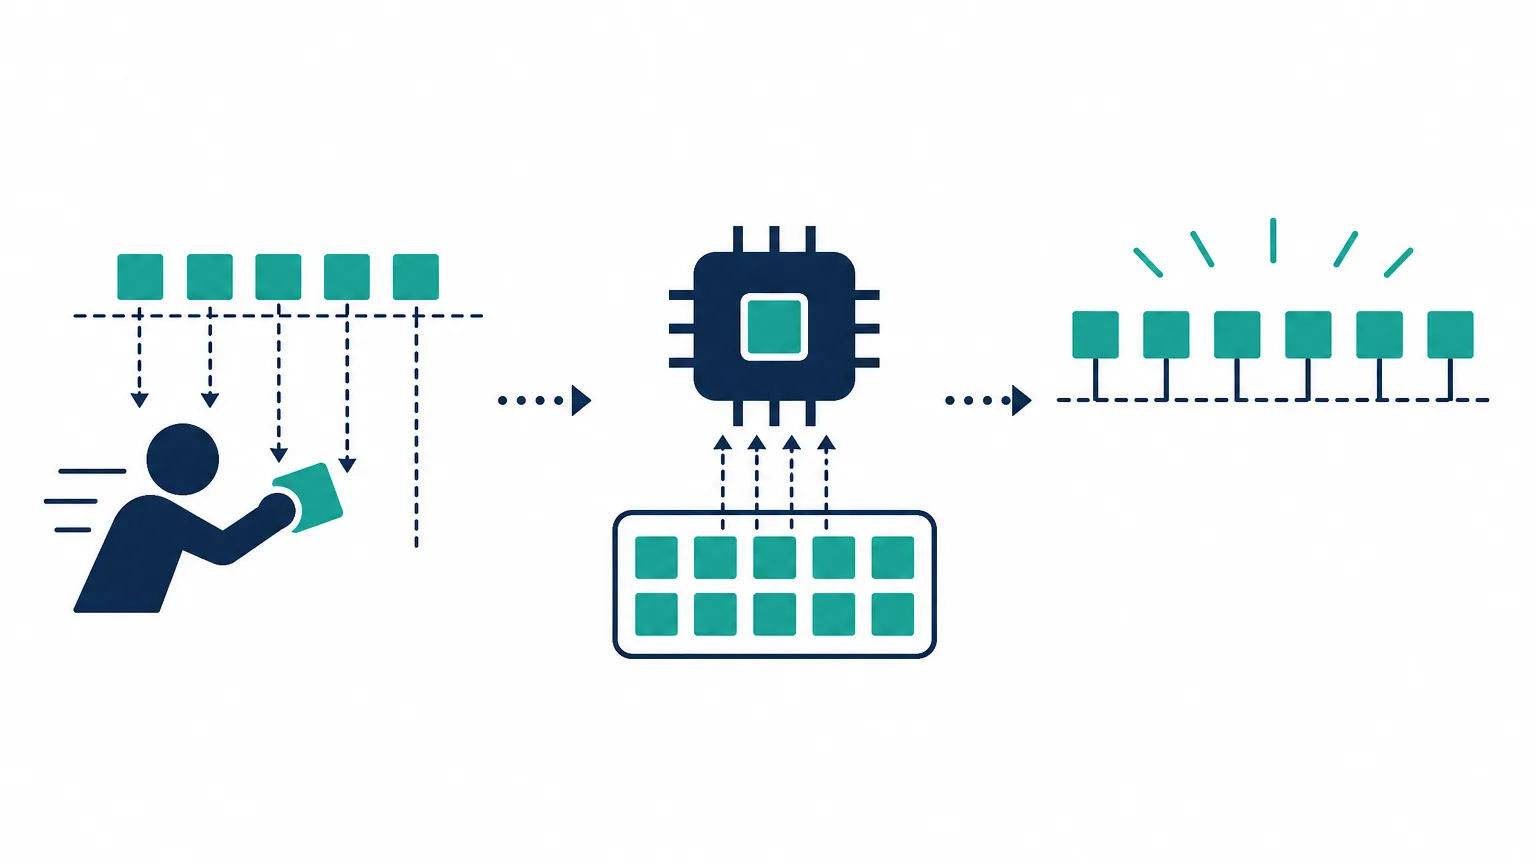
當一張 5 個的顯示單被市價單全數吃掉,撮合引擎會立即檢查這張冰山單的剩餘總量。如果還有剩餘,就會在原價位重新掛出一個新的顯示單。整個過程由伺服器完成,速度通常在毫秒級,人在盤口上幾乎看不到空檔。這也是為甚麼很多人吃了三四次還以為是同一張單沒成交——它確實是同一張冰山委託,只是顯示的部分不斷刷新。
補單會不會失去時間優先權
這是冰山單最容易被誤解的技術細節。在同一價位上,撮合規則通常是「價格優先、時間優先」,先掛單的人先成交。補單是否沿用原本委託的時間戳記,取決於該交易所的撮合規則,而不是冰山單本身的固有屬性:
- 如果補單被視為一張全新的委託,時間優先權就要重新計算,補單會被排到同價位其他掛單的後面。
- 如果系統保留原本的時間戳記,它就能守住隊列裏的位置。
在一個熱門價位上,如果補單需要重新排隊,你的冰山單可能一直排在別人後面,價格一動就被跳過,導致成交進度大幅落後。這項規則通常寫在撮合規則或 API 文件的細則中,各平台規定不一,下單前值得詳細查閱或進行小額測試。
顯示量固定還是浮動
固定顯示量有一個明顯弱點:如果每次補上來的都是整整 5 個,盯着盤口的人或演算法很快就能歸納出規律,甚至用小額測試單反覆觸發補單,去推估剩餘庫存與極限價位。部分機構執行系統會用演算法在客戶端把大單拆成一連串數量和時間都不規則的子單;但自行用程式做隨機化,技術與操作複雜度較高,一旦參數出錯,可能出現重複下單或計算偏差。
與其他大額下單方式的分別
冰山單不是唯一處理大額交易的工具。把它和幾種常見方式放在一起比較,更容易判斷哪種適合當下的交易情境:
| 委託方式 | 盤口可見度 | 市場衝擊 | 適合情況 |
|---|---|---|---|
| 普通限價單 | 完整顯示 | 大單會明顯推動價格 | 數量小、想確保排在隊列前面 |
| 現貨冰山單 | 只顯示一部分 | 中等,取決於顯示量大小 | 想在固定價位區間被動吸納或派發 |
| 時間加權拆單(TWAP) | 每次都顯示,但單筆極小 | 較低,但可能被看穿節奏 | 不拘泥於固定價位、重視全時段均價 |
| 場外交易(OTC)/暗池 | 完全不對公開市場顯示 | 對公開訂單簿無直接衝擊 | 超大額交易、願意接受雙邊協議報價 |
實際用途:誰在用這張單
- 機構建倉與派發:資產管理機構或大額持有者在建立部位時,直接掛出大單會推高自己的入貨成本。透過冰山單補單,雖然成交時間拉長,但均價能更貼近預期區間。
- 造市商提供深度:造市商庫存規模較大,在盤口上往往採用多層報價,外圍報價常以冰山單形式掛出,提供流動性同時避免暴露全部庫存暴露。
- 減少意圖外洩:在流動性一般的幣種上,冰山單能打散下單特徵,降低跟單者在短時間內抬價或砸盤的干擾。
- 散戶的實務角度:普通散戶日常交易額對主流市場深度影響極小,直接使用普通限價單通常更簡單明確。學習冰山單的核心價值,在於學會識別盤口背後的隱藏流動性,避免誤判支撐與阻力。
怎樣在盤口觀察到冰山單的痕跡
冰山單設計上是為了隱藏,但在撮合過程中仍會留下痕跡。專業的訂單流工具(例如 Bookmap 冰山單追蹤器)即是透過演算法比對成交與掛單更新來推算隱藏數量。常見的盤口特徵包括:
- 成交與掛單量不符:某個價位的可見掛單只有 5 個,但成交明細顯示該價位累計成交了 50 個且價格並未穿破,通常代表有隱藏數量持續補充。
- 毫秒級規律補單:每次顯示量被消化後,相同數量以極快速度重新出現在同一價位,這種節奏多為系統自動化撮合。
- 價格測試後難以擊穿:多次受賣壓衝擊卻在同一價位迅速回彈,並伴隨密集的被動成交。
注意:觀察到這些跡象僅代表當前有大額資金在該價位進行防守或吸納,但掛單方隨時可以主動撤單,不能將其視為絕對的安全防線。
交易風險與常見陷阱
核心提示:不要把執行工具當作方向判斷
冰山單只是一件執行委託的工具,它保證的是掛單形式的隱蔽性,無法保證行情走勢的正確性。
1. 深度圖盲點與幌騙(Spoofing)
公開盤口的深度圖僅反映交易者「願意被看見」的掛單。一方面,看起來很薄的盤口背後可能藏着龐大的冰山單;另一方面,看似厚實的買賣牆也可能是隨時撤走的虛假掛單。部分市場參與者甚至會利用冰山單撤單時隱藏部分同步消失的特性進行幌騙,製造虛假深度以誘導其他交易者追價,隨後撤單離場。美國監管機構曾對此類行為進行執法,詳情可見 CFTC 關於大額幌騙行為的處分令文件。
2. 逆向選擇(接飛刀風險)
在強烈的單邊下跌行情中,設定在固定價位的現貨冰山買單會被持續吃掉,一路承接市場的拋壓。這雖然順利完成了買入指令,但均價可能會遠高於隨後形成的市場底部。被動掛單意味着放棄了對成交時機的主動選擇權。
3. 技術與參數風險
- 重複下單:使用程式或 API 下單時,若遇網絡超時未確認而盲目重試,可能掛出雙倍總量的委託。
- 資金鎖定與手續費:部分交易所會對冰山單的總量預先鎖定資金;此外,若顯示量設得過小导致拆單極碎,可能因每筆訂單的最低費用規則而增加交易成本。
- 極端行情的補單延遲:在市場劇烈波動時,撮合引擎負載過高可能導致補單出現空檔,原有價位被其他訂單佔據。
設定冰山單的思考清單
- 顯示量大小:設得過小容易增加補單頻率與被算法識別的概率;設得過大則失去隱藏效果。通常建議參考該價位正常的委託規模設定。
- 總量與倉位限制:總量應根據你的總體資金管理與最壞情況下的滑價承受度來設定,避免一次性掛出過多部位。
- 價格保護範圍:配合限價區間使用,避免在行情劇烈變動時以偏離預期的價格大量成交。
- 預設撤單條件:事前設定好觸發撤單的條件(例如市場破位、底層邏輯失效),而不是掛單後放任不管。
常見問題 FAQ
Q1:現貨冰山單會收取額外的手續費嗎?
多數交易所對冰山單本身不額外收費,而是按每筆子單成交時的 Maker(掛單)或 Taker(吃單)費率結算。但需注意,如果顯示量子單拆得過小,某些設有「每筆最低手續費」的平台可能會導致累計費率上升,請以所用交易所的最新費率表為準。
Q2:冰山單與隱藏單(Hidden Order)有甚麼不同?
主要差別在於「可見度」。冰山單會公開一部分「顯示量」在盤口排隊;完全隱藏單的顯示量為零,整個數量在公開訂單簿上均不可見,通常只有成交時才會記錄在成交明細中。不同平台對隱藏單的命名與規則略有差異。
Q3:掛了冰山單之後如果斷線,訂單還會繼續執行嗎?
會。冰山單的總量與撮合邏輯託管在交易所的伺服器端,個人設備斷線或關閉軟件不會影響伺服器端的補單與撮合進度。若想停止執行,必須重新連線並主動送出撤單指令。
Q4:為甚麼有時在盤口看到的「大牆」一下子就消失了?
那可能是為了營造流動性假象的掛單,或者交易者在價格接近時選擇了主動撤單。深度圖展示的是當前願意公開的委託意圖,並非不可更改的保證,交易時不宜單純依賴盤口厚度來制定策略。



评论 (0)