

在開立銀行投資戶口、證券交易帳戶或認購各類理財產品時,填寫「風險承受能力評估問卷」(Risk Profiling Questionnaire,簡稱 RPQ)是必不可少的法定合規程序。這份問卷並非單純的開戶手續,而是金融機構落實「認識你的客戶」(Know Your Client, KYC)與「投資者適當性義務」(Suitability Requirement)的核心依據。監管機構(如香港證券及期貨事務監察委員會與香港金融管理局)明確要求中介機構必須確保所推薦或銷售的產品風險級別,不得高於投資者經評估後的個人風險等級。因此,客觀、準確地理解並填寫這份問卷,直接決定了投資者後續能夠接觸的投資範疇、資產配置空間以及潛在的法律保護邊界。
一、 風險評估問卷的核心架構與監管邏輯
金融機構設計的風險問卷,背後有一套嚴密的量化評分模型。問卷並非隨機抽樣提問,而是將投資者的財務輪廓拆解為多個維度進行加權計分。整體評估通常圍繞三個核心支柱展開:
- 客觀風險承受能力(Risk Capacity):由個人淨資產、流動資金儲備、固定收入穩定性、家庭負債狀況及距離退休年期等客觀財務指標決定,反映投資者「實際上能承受多大損失而不會影響基本生計」。
- 主觀風險承受意願(Risk Tolerance / Willingness):評估投資者的心理承受邊界、投資心態以及面對市場劇烈波動或本金虧損時的心理反應,反映投資者「主觀上願意承擔多少心理壓力」。
- 投資知識與歷史經驗(Investment Knowledge & Experience):涵蓋投資年資、交易頻率、曾接觸的產品種類(如一般股票、債券、複雜衍生工具或槓桿產品)以及相關專業學術背景。
合規提示:若在填寫問卷時刻意拔高資產規模或虛報交易經驗,可能導致被系統歸類為過高風險級別(例如激進型或專業投資者),這將使系統放行高槓桿或高度複雜的結構性產品。一旦市場逆轉產生重大虧損,投資者因曾作出不實聲明,在後續向監管機構投訴或法律求償時將面臨極大舉證劣勢。
二、 第一維度:客觀財務實力與風險承受能力填寫重點
客觀財務狀況是量化計分系統中權重最高的項目之一。這部分題目的核心在於評估投資者遭遇資產回撤時的防禦能力。
1. 可動用流動資產與整體淨值比例
問卷通常會要求選擇「預計投入投資的資金佔個人總流動資產的百分比」。
- 填寫邏輯:若選擇投入資產佔流動資產超過 50% 甚至 70% 以上,系統會默認該筆資金承擔虧損的彈性較低,從而壓低可承擔的風險評級,或者要求更嚴格的防禦性配置。
- 合理標準:理想的投資配置通常應保留至少 3 至 6 個月的緊急生活預備金於無風險流動資產(如活期存款、短天期定期),填報時應以「扣除應急儲備後的閒置資金」來衡量投資比例。
2. 年齡結構與收入來源穩定性
年齡與就業狀態直接關聯未來的現金流再造能力。年輕或具穩定專業收入的投資者,擁有更長的時間跨度來修復虧損;已退休或收入不穩定者,資金往往具有不可再生性。
- 在職積累期(如 25–45 歲):現金流持續流入,可依據個人財務餘裕選擇中等至偏高成長性的評級。
- 臨近退休或退休期(如 60 歲以上):即使總資產龐大,多數銀行的合規審查機制亦會對高齡投資者設定「弱勢客戶(Vulnerable Customers)」保護機制,填寫時若強調追求高收益而忽略本金安全,往往會觸發額外的合規覆核程序。
三、 第二維度:投資知識與交易經驗的申報細節
監管法規對各類金融工具的准入設有明確的經驗門檻。這部分題目的真實性直接影響券商或銀行能否向您開放特定市場(如美股期權、期貨、複雜債券、結構性票據等)。
| 產品類別 | 典型金融工具 | 經驗認定標準 | 填寫影響 |
|---|---|---|---|
| 基礎流動性工具 | 定期存款、貨幣市場基金、政府通脹債券 | 無需複雜經驗,適合所有投資者 | 屬於保守型資產,不會解鎖任何進階投資權限 |
| 傳統權益及固收工具 | 藍籌股票、主權債券、一般股票/債券互惠基金 | 需有 1 至 3 年以上公開市場買賣紀錄 | 解鎖中風險級別權益類資產與一般公募基金 |
| 衍生產品與槓桿工具 | 期權、期貨、認股證、牛熊證(CBBC)、槓桿/反向 ETF | 過去 3 年內具備至少 5 次相關衍生工具交易經驗,或受過相關金融培訓 | 必須通過「衍生工具知識評估」(Derivatives Knowledge Assessment) |
| 複雜及結構性產品 | 股票掛鈎票據(ELN)、信用掛鈎票據、私人債權基金、虛擬資產產品 | 需具備深入的結構性工具理解及高階風險評級 | 受極嚴格適當性限制,通常僅限進取型或專業投資者(PI)交易 |
衍生產品交易經驗的判定準則
在香港等成熟金融市場,證監會對衍生產品有嚴格的「特設審查規定」。在填寫「是否具備衍生產品經驗」時:
- 常規交易經驗:若您在過去三年內曾執行過衍生產品交易(包括窩輪、牛熊證或股票期權),應具實申報筆數。
- 知識背景替代:若無實際交易經驗,但曾修讀金融、會計、經濟相關學位,或持有 CFA、FRM、證券從業資格等,可勾選「具備相關專業知識」,系統亦會接受該認證以開通相應交易權限。
- 零經驗者的處理:若兩者皆無,系統將禁止直接在網上買賣複雜衍生產品。部分券商會提供線上培訓模組或知識測試題,完成後方可取得認購資格。
四、 第三維度:投資目標與時間週期的匹配機制
投資目標與預期投資年期,決定了資金的流動性容忍度。問卷中這兩道題目具有連動鎖定效應,填寫時需注意內部邏輯的一致性。
1. 投資目標之四種典型取向
- 本金保全(Capital Preservation):首要目標是不虧損本金,願意接受極低回報(如略高於通脹或定存)。對應產品僅限於貨幣基金、短期優質政府債券。
- 穩定收益(Income Generation):追求定期派息與現金流,能承擔輕微的價格波動。對應高評級企業債券、公用事業股、分紅基金。
- 資本增值(Capital Growth):追求中長期的資產增長,願意承擔中等至較高的淨值波動。對應大盤指數基金、行業股票基金、全球股票組合。
- 激進投機/高槓桿(Aggressive Speculation):追求短期超額回報,願意承擔本金全部損失甚至更高風險。對應槓桿期貨、期權賣方、高波動衍生工具。
2. 投資時間跨度(Investment Horizon)的陷阱
時間跨度代表該筆資金預計離場的時間。常見選項包括:少於 1 年、1 至 3 年、3 至 5 年、5 年以上。
五、 主觀心理測試:如何正確回答「情景波動題」?
問卷中最常出現的主觀題是:「如果您的投資組合在一個月內下跌 20%,您會採取什麼行動?」此題目是評估主觀風險偏好(Risk Tolerance)的關鍵權重題。
-
選項 A:立即全部止蝕賣出,轉為現金。
計分導向:極度保守。這表明投資者對下行風險極端敏感,系統將嚴格限制權益類資產配置。 -
選項 B:感到焦慮,賣出一部分以降低風險暴露。
計分導向:穩健/平衡型。表明能接受常規波動,但不具備承擔極端市場壓力的心理條件。 -
選項 C:繼續持有,等待市場按基本面回升。
計分導向:增長型。適合長期價值投資者或能接受完整景氣循環的投資人。 -
選項 D:視為低位建倉機會,利用額外資金加碼買入。
計分導向:進取/激進型。反映具備主動承擔波動風險以換取潛在超額回報的心理素質。
填寫原則:應根據自身的真實情緒反應作答。若在實際操作中無法承受浮虧,卻因希望購買特定高風險基金而選擇選項 D,一旦日後市場下跌,很容易因心理崩潰而在市場底部非理性拋售,違背資產配置的初衷。
六、 風險等級劃分標準與產品對應矩陣
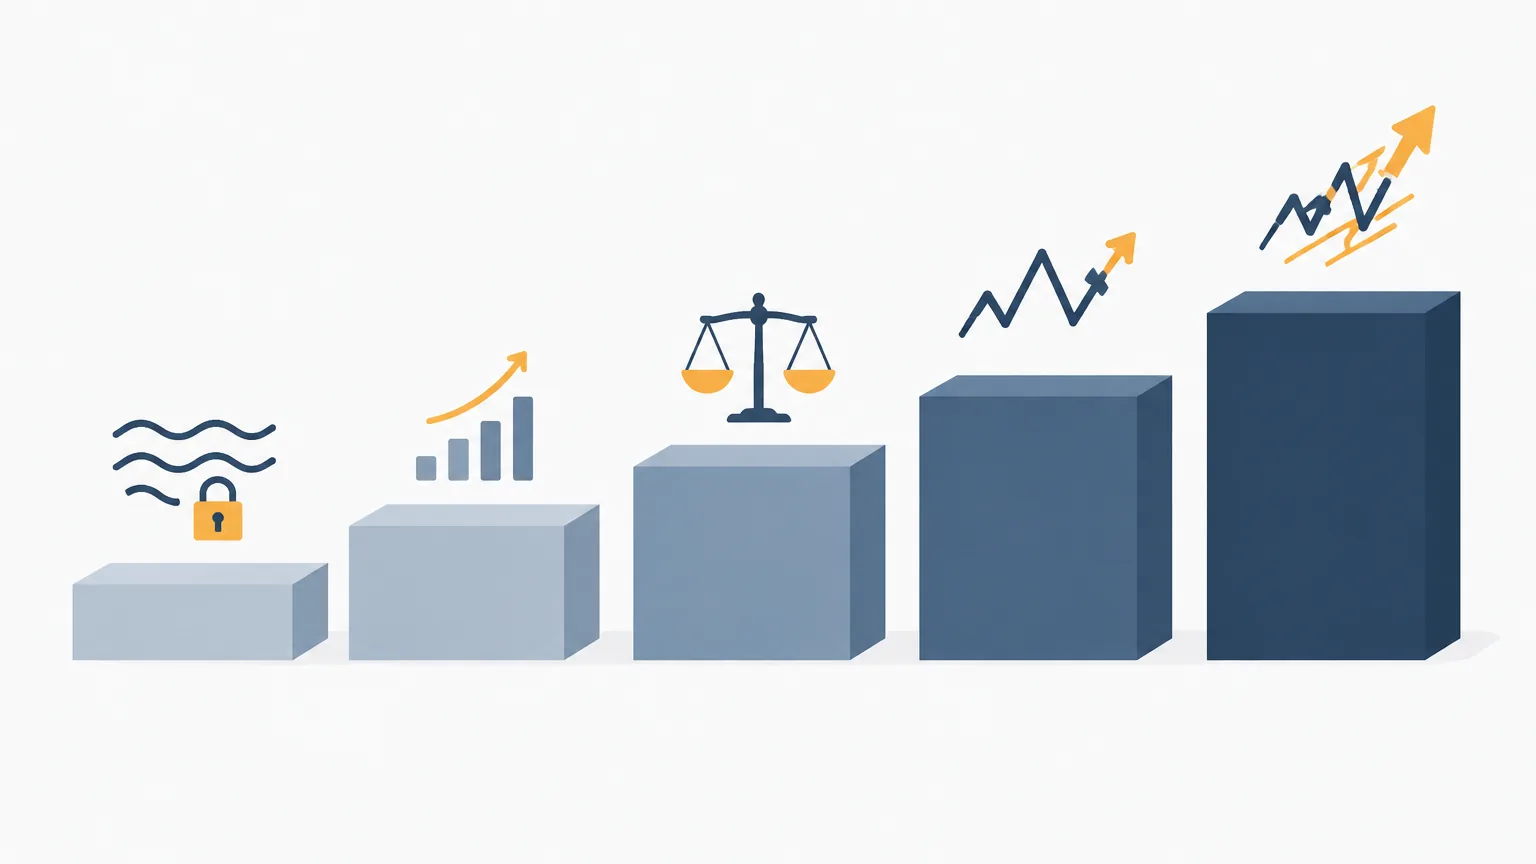
問卷計分完成後,系統通常會將投資者評定為五個等級(部分機構劃分為一至八級,但五級制最為通用)。不同等級對應明確的產品准入範圍:
| 評級類別 | 風險承受程度 | 預期回報與波動 | 允許認購之典型金融產品 |
|---|---|---|---|
| 第一級(P1/保守型) | 極低,無法承受本金虧損 | 收益接近無風險利率 | 港元/美元定期存款、短期政府國庫券、最高等級貨幣基金 |
| 第二級(P2/穩健型) | 低至中等,可接受短暫輕微波動 | 追求超越通脹的穩定利息 | 投資級別企業債券、全球多元債券基金、保本型結構性存款 |
| 第三級(P3/平衡型) | 中等,可接受適度本金浮動 | 兼顧收益與資本增長 | 股債混合型平衡基金、大型藍籌指數 ETF、高息公用股 |
| 第四級(P4/增長型) | 中高,能承受顯著市場週期波動 | 追求高於平均的資本增值 | 單一市場/行業股票基金(如科技、醫療)、新興市場資產、高收益債券(垃圾債) |
| 第五級(P5/進取型) | 極高,能承受重大甚至全部本金損失 | 追求槓桿增長與超額回報 | 衍生工具(期貨/期權)、股票掛鈎產品(ELN)、非上市股權、虛擬資產 ETF 及槓桿產品 |
七、 風險不匹配時的處理:超額認購與警示條款
當投資者擬買入的產品風險等級高於自身評估等級時(例如 P2 客戶擬認購 P4 基金),即構成「風險不匹配(Risk Mismatch)」。此時金融機構會依據監管要求啟動特定處置機制:
1. 執行「不匹配交易警示」(Mismatch Warning)
系統會彈出明確警示窗口,告知該產品之風險評級已超出客戶之承擔水平,並詳細列明該產品可能引致的本金損失風險。若客戶仍堅持交易,機構會要求其簽署「風險不匹配確認書」(免責聲明),確認該筆交易純屬客戶自主決定(Execution-Only),中介機構並未作出主動推薦。
2. 複雜產品的絕對禁入機制
對於一般非複雜產品(如公開發售的股票基金),簽署聲明後通常可以繼續交易;但對於被監管機構定義為「複雜產品」(Complex Products)或「衍生產品」的金融工具,若投資者未達到相應評級或未通過衍生產品知識測試,系統將直接攔截交易指令,不允許透過簽署免責聲明強行認購。
3. 重新評估(Re-profiling)的合規邊界
部分投資者在發現評級不足以購買心儀產品時,會嘗試立即重新填寫問卷。
- 冷靜期與防作弊限制:多數銀行與合規券商對短時間內頻繁重填問卷設有限制(例如 24 小時內僅能重填一次,或短時間內評級大幅跳升時需由合規主任進行電話覆核)。
- 有效期限:風險評級問卷通常具有 1 年至 2 年的有效期。過期後系統會凍結交易權限,要求重新評估以確保個人財務狀況變更得以適時反映。
八、 填寫風險評級問卷之實務檢查清單
在提交風險評估問卷前,建議依循以下清單逐項核對,以確保評級結果既真實反映自身狀況,又不會對未來的資產配置造成不必要的限制:
-
✔
資金屬性確認:是否已將日常應急資金與長期投資資產分開計算?投入比例是否反映了真正的閒置資金? -
✔
目標與年期相稱:所選的「投資目標」與「投資年期」是否存在邏輯衝突?(如:追求高成長卻選擇極短期)。 -
✔
經驗申報有據:衍生工具交易經驗是否屬實?如需交易期權或結構性票據,是否具備相應的歷史交易次數或學歷證明? -
✔
極端情景評估:主觀承受度題目的答案,是否真正符合自己面對 20% 以上本金虧損時的心理承受底線? -
✔
生命週期調整:在人生重大轉折期(如置業、生子、轉職、退休)後,是否主動登入系統更新問卷以反映最新的風險承受能力?



评论 (0)