

準備金風險的基本輪廓
準備金風險(Reserve Risk)指的是保險公司為過去已發生事故所提撥的賠款準備金,最終不足以支付實際賠款與理賠費用的可能性。它衡量的是估值偏差,與新業務定價是否合理屬於兩回事。一間公司在某一年承保的保單可能定價穩健,但若十多年前一宗工傷個案最終裁定的永久喪失工作能力程度遠高於當初的個案準備,缺口照樣要在今天或未來幾年由股東資本吸收。
在一般保險的資產負債表上,賠款準備金通常是最龐大的負債項目。汽車保險的第三者身體受傷、僱員補償、公眾責任、專業責任這幾類業務,由事故發生到最後結案往往橫跨數年甚至十數年。準備金在每一份財報上都是一個估計值,估計就存在誤差,誤差的方向和幅度構成風險。這種風險不會因為公司規模大而自動消失,只會因為管理體系成熟而較早被察覺。
準備金風險與承保風險(定價風險)經常被混為一談。承保風險關注未來保費是否足以覆蓋未來的賠款和費用;準備金風險關注已經過去的風險暴露所對應的負債是否被低估。兩者的觸發路徑不同,管理手段也不同。前者靠核保紀律、定價模型和業務組合調整來控制,後者靠理賠流程、數據治理、精算假設和資本緩衝來控制。
準備金風險是一個相對於特定計量基準而言的概念。同一組賠案,若計量視角不同、時點不同、折現與風險邊際的處理不同,得出的風險數值可以相差數倍,而這些數字未必互相矛盾。實務上大量溝通障礙都源自把不同基準的數字放在同一語境下比較。
一年期視角與最終視角的根本分別
討論準備金風險,繞不開兩種計量視角。同一組賠案,用一年期視角與用最終視角去衡量,會得出明顯不同的數字,兩者各自承擔不同的監管與經營職能。
一年期視角問的是:從今天起往後十二個月,這批準備金可能出現多大的不利變動。監管資本(如香港風險為本資本 RBC 制度、歐洲 Solvency II)普遍採用這個視角,因為資本的職能是確保公司在未來一段合理期間內有能力履行責任。一年之後,公司會用當時的最新資訊重新評估準備金。因此一年期視角本質上測量的是估值在短期內被重估推翻的程度。
最終視角(Ultimate View)問的是:直到所有相關賠案完全結清為止,已提撥的準備金夠不夠。這是傳統精算的準備金充足性問題,直接關係到財務報告上的負債是否公允、股息能否派發、以及整體長期資本是否充足。
一年期視角捕捉的是短期資訊揭露
一年期計量把時間切斷在十二個月,因此它捕捉的是這段時間內被揭露的資訊:新的賠案報告、原有個案的傷勢評估升級、法院判決新取向、再保險人信用狀況變化等。這些變化會令準備金的估計值上升或下降,一年期風險取其不利的一側。
英國精算師學會(Institute and Faculty of Actuaries, IFoA)在探討隨機準備金模型與資本計量的文獻中指出,一年期視角的運作邏輯在於「賠案在一年內繼續發展、一年後按既定模型重新設定準備金」,它測量的是十二個月後的重估波動,而非整條負債尾巴的終局累計偏差。
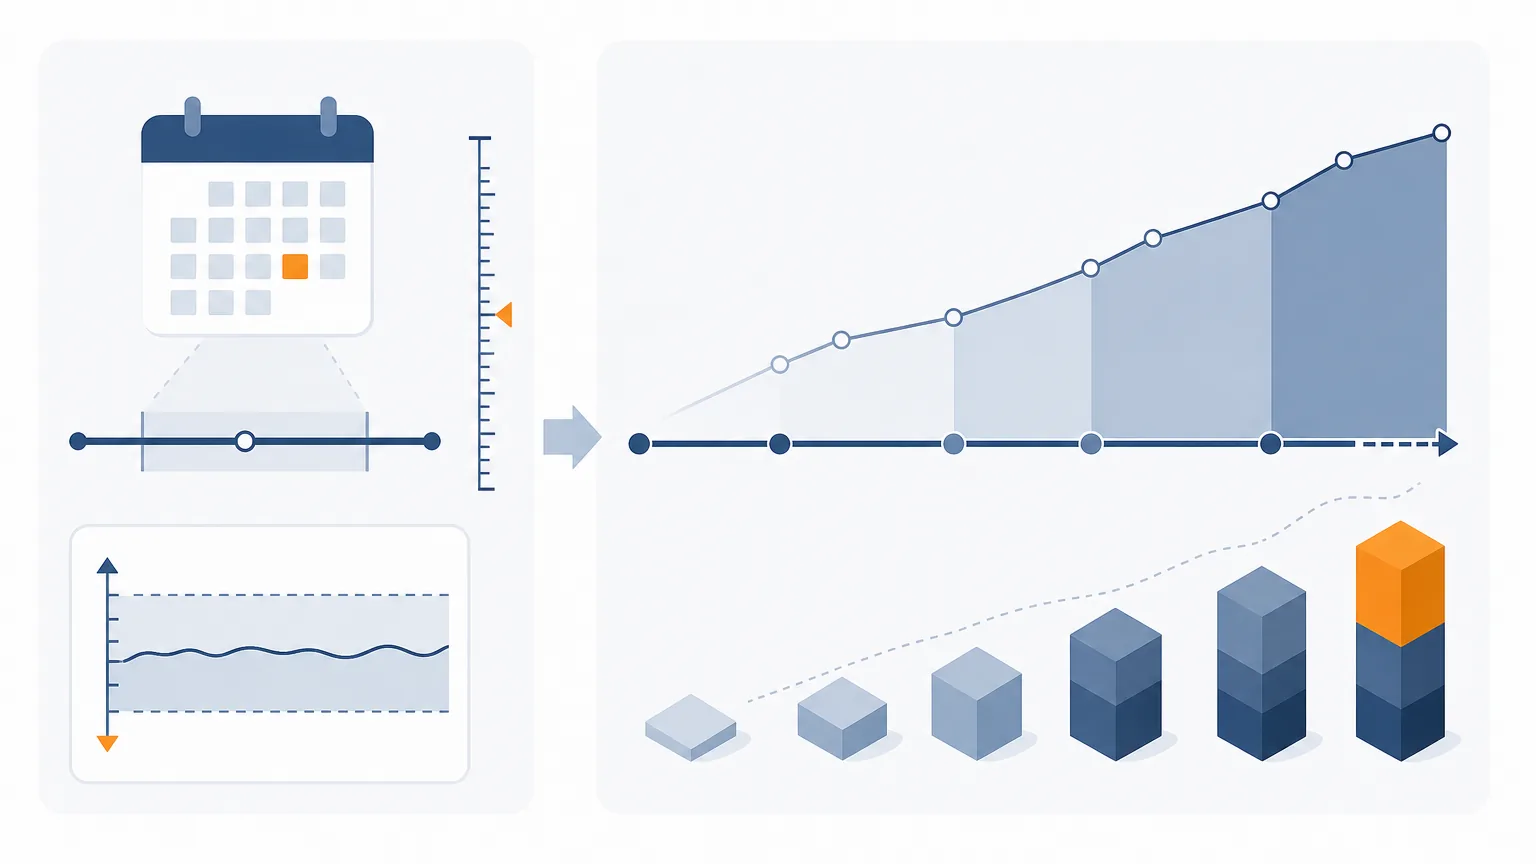
對短尾業務而言(如家居保險、個人財產損失),大部分賠案在報告後幾個月內結清,一年內幾乎完成結算。此時一年期風險佔最終風險的絕大部分,兩者在數值上相當接近。對長尾業務(如僱員補償、第三者人身傷害責任),個案由受傷到最終定殘可能歷時數年甚至數十年。一年期視角只捕捉長尾中極短的一段,數值會顯著低於最終風險,兩者不能單純透過固定比例直接換算,需依賴專門的模型模擬或解析推導。
最終視角承載長期趨勢判斷
最終視角覆蓋完整的結算週期,對尾部因子、長期通脹假設、以及法律環境演變特別敏感。一個看似微不足道的年度通脹率差異,累積十餘年後可以令最終賠款水平出現可觀落差。
精算師在年度準備金評估中,通常會先估算出各事故年度的最終賠款,再扣除已付賠款,得到需要的未決準備金數額。最終視角在股息政策和長期資本規劃上有直接作用。若最終估計顯示準備金長期不足,缺口必須由資本吸收,這會直接影響可分配利潤與公司的清償能力儲備。
兩種視角之間的數學聯繫與轉化
在隨機準備金模型框架下,一年期的變動量在文獻中稱為理賠發展結果(Claims Development Result, CDR)。CDR 的標準定義為期初對同一批事故年度的最終賠款最佳估計,與一年後對該批事故年度的最終賠款最佳估計之間的差額;若從準備金角度衡量,則為期初準備金最佳估計減去(期末準備金最佳估計加期內已付賠款)。
在純鏈梯法的框架下,Merz 與 Wüthrich 推導出一載於精算文獻的解析形式,將一年期 CDR 的變異數與跨期發展因子建立精確聯繫;亦有學者透過蒙地卡羅重抽樣模擬整條路徑,比較解析法與模擬法在不同尾部結構下的適用邊界。理解這個轉化關係,有助於釐清為何同一組保單在監管資本與財務準備金計量中會呈現不同量級的風險數值。
| 比較項目 | 一年期視角(One-Year View) | 最終視角(Ultimate View) |
|---|---|---|
| 時間範圍 | 由計量日起計未來十二個月 | 直至所有相關賠案完全結清為止 |
| 核心計量指標 | 理賠發展結果(CDR)的波動性 | 最終賠款總額相對於已提準備金的偏差 |
| 主要應用場景 | 監管資本要求(RBC/Solvency II)、內部風險資本 | 財務報表負債評估、股息分派決策、準備金充足性 |
| 關鍵敏感因素 | 短期個案升級、近期突發大額索償、短期通脹跳升 | 尾部因子外推、長期社會通脹、法律判例體系改變 |
| 短尾業務表現 | 接近最終風險數值 | 略高於一年期風險 |
| 長尾業務表現 | 顯著低於最終風險,僅反映年內重估波動 | 顯著高於一年期風險,不確定性累積多年 |
驅動準備金風險的主要因素
賠付尾部長度
尾部越長,累積不確定性的時間越久。僱員補償、醫療責任、專業責任及人身傷害類的第三者責任保險均屬於典型長尾業務。長尾業務在一年期視角下因時間截斷而風險比例顯著降低,但在最終視角下,長期累積的複合偏差常構成公司最大的負債風險來源。
通脹與社會通脹
經濟通脹直接拉高維修零件與行政處理成本;社會通脹(Social Inflation)則透過司法判決擴張、陪審團裁決金額走高、訴訟融資普及等機制,推高非財產損害賠償(如痛楚補償、喪失生活樂趣補償)的金額。醫療通脹則持續推升重度傷殘案件的長期護理費用。單純以一般消費物價指數(CPI)作為通脹假設,往往會嚴重低估長尾負債。
理賠處理節奏與個案準備質素
理賠團隊對個案的初始估損與調整機制直接影響三角矩陣(Triangles)的數據品質。若公司為追求結案率指標而過早壓低個案準備,或理賠人員經驗不足導致長尾個案低估,偏差將隨著時間滯後爆發。理賠流程規範化與定期估損審核,是內部少數能主動改善準備金風險的槓桿點。
數據品質與精算模型選擇
歷史理賠三角數據若因系統升級、外包更換或公司併購而發生斷層,模型預測將嚴重失真。此外,單一模型往往存在盲區:鏈梯法對近年大額個案波動高度敏感,Bornhuetter-Ferguson 法高度依賴先驗賠付率假設。模型假設若無法反映當前承保實務,將產生系統性偏差。
再保險安排與信用風險
分保能降低自留準備金風險,但同時引入了再保險人的信用風險與合約基差風險。若再保險合約存在爭議條款、責任限額未及時重置、或分保對手方信用評級下調,原本預期的分出保障將難以全額回收,進而轉化為淨準備金缺口。
法律判例與法規環境
司法體系對工傷判賠基準或人身侵權賠償標準的修訂,會溯及既往地改變歷史未決賠案的結案成本。此類外部衝擊無法單從歷史統計數據中預測,必須依賴專家判斷與嚴謹的情景分析。
評估準備金風險的實務方法
確定性方法建立點估計基準
鏈梯法(Chain Ladder)、已付賠款法、已發生賠款法、以及 Bornhuetter-Ferguson(BF)法是確定性估算的核心工具。確定性方法的核心目的是建立負債的最佳估計(Best Estimate)。BF 法在缺乏成熟數據的新業務年度中尤為實用,能有效防止近期隨機大額賠案造成模型過度外推。
隨機準備金模型構建風險分佈
單一點估計無法衡量波動風險,精算實務廣泛運用隨機模型取得損失分佈:
- Mack 鏈梯模型:推導出最終準備金的最佳估計標準誤差(Prediction Error),不依賴特定分佈假設。
- 過度離散泊松(ODP)Bootstrap 模型:透過殘差重抽樣與蒙地卡羅模擬,生成完整的準備金概率分佈,便於計算高分位數(如 VaR 99.5%)的風險資本。
- 廣義線性模型(GLM)與貝葉斯層次模型:將事故年、發展年、外部通脹指數等共變量納入模型,並允許在數據稀疏的長尾業務線間互相借用先驗資訊。
由最終風險模擬一年期重估風險
一年期準備金風險的模擬計量通常包含兩個步驟:首先利用隨機模型模擬未來十二個月的已付賠款與新增索償,隨後在一年後的時間點使用既定演算法重新估算剩餘的未決準備金。期初最佳估計與「一年內已付賠款 + 一年後重估最佳估計」之間的差額分佈,即構成一年期 CDR 的概率分佈。
情景分析與壓力測試
隨機模型捕捉的是歷史分佈內的統計波動,而情景分析則針對分佈本身的結構性突變。常見壓力情景包括:未來三年醫療通脹率跳升 500 個基點、司法判決賠償標準大幅放寬、重大再保險人發生信用違約等。此類測試為管理層提供定量的極端損失量級參考。
回溯測試與假設校準
定期以歷史時點數據進行回溯測試(Back-testing),檢驗歷史預測與實際出險發展的偏離程度。若某業務線連續多年出現單向的不利或有利發展,代表定價賠付率假設、尾部因子或個案準備提撥標準存在系統性偏差,需提請準備金委員會審批校正。
監管資本與財務報告中的定位
香港風險為本資本制度(HK RBC)架構
在香港保險業監管局推行的風險為本資本框架下,一般保險的保險風險(Insurance Risk)被拆分為保費風險與準備金風險。監管資本要求基於一年期 99.5% 價值在險(Value at Risk, VaR)標準,確保保險機構在未來十二個月遭遇極端不利情況下仍具備償付能力。各業務線的風險參數及內部模型審批條件,需嚴格遵循保險業監管局發布的最新技術指引。
IFRS 17 財務報告框架下的已發生理賠負債
在國際財務報告準則第 17 號(IFRS 17)下,未決賠款歸屬於已發生理賠負債(Liability for Incurred Claims, LIC)。LIC 的計量由兩部分構成:履約現金流量的最佳估計(折現後)以及反映非財務風險的風險調整(Risk Adjustment, RA)。IFRS 17 的風險調整旨在反映保險公司承擔現金流量金額和時間不確定性所要求的補償,與監管資本的一年期 VaR 要求在置信水平、折現機制及計量目的上存在明確差異,兩者數字的對賬與合理解釋是財務與精算披露的核心工作。
準備金風險管理實務重點
治理架構與權限清晰化
建立跨部門的準備金委員會(成員涵蓋首席精算師、財務總監、理賠總監、核保主管及風險長),負責審批重大精算假設變更、覆核隨機模型輸出分佈,並定期向董事會審計與風險委員會報告準備金充足性指標。
針對性再保險與風險轉移方案
實務上需嚴格區分已發生準備金風險與未來承保風險的緩釋工具:
- 已發生準備金風險緩釋:提高常規合約分出比例無法轉移既有未決缺口,應運用不利發展再保險(Adverse Development Cover, ADC)或損失組合轉移(Loss Portfolio Transfer, LPT)合約,鎖定歷史責任上限。
- 未來承保風險控制:透過調整比例合約(Quota Share)或超額賠款再保險(Excess of Loss)優化新承保年度的風險暴露。
關鍵預警指標(KRI)監控體系
建立常態化監控指標,一旦偏離預設閾值即時觸發覆核程序:
- 各承保年度已發生賠款(Paid + Case Reserves)發展偏離度
- 百萬級以上大額重大案件的重估頻率與累計升幅
- 結案案件實際賠付金額相對於結案前個案準備金的偏差率
- 涉及人身訴訟案件的佔比及法律抗辯費用率變化
- 再保險應收帳款帳齡及對手方信用評級變動
精算與核保定價的反饋閉環
準備金的不利發展往往直接揭示歷史核保定價的盲點。精算團隊應按季度將準備金發展結果分解至產品細分群組,回饋給核保團隊,及時調整現行產品的定價費率與承保條款,切斷「低估準備金 – 定價不足 – 承保規模擴大 – 虧損加劇」的惡性循環。
常見管理誤區
誤區一:將準備金風險等同於流動性風險。準備金風險本質是「負債總額估計不足」,而流動性風險是「短期缺乏可變現現金兌付」。兩者成因不同,所需管理與對沖手段亦不同。
誤區二:按固定比例將最終風險折算為一年期風險。長尾業務的一年期重估風險與結案速度、信息顯現週期高度相關,固定係數折算在長尾業務上往往導致嚴重的資本計量失真。
誤區三:將準備金風險視為單純的精算建模問題。若前線理賠錄入標準不一、個案準備隨意調整,任何先進的隨機模型(如 Bootstrap 或 GLM)產出的結果都將失去可靠基礎。
常見問題解答(FAQ)
Q1:為什麼長尾業務的一年期準備金風險通常遠小於最終風險?
長尾業務(如僱員補償險或醫療責任險)的索償週期可長達數年甚至十數年。一年期視角僅衡量未來 12 個月內新浮現資訊所導致的重估波動;而最終視角考量的是直到所有個案全數結案為止累積的全部不確定性(包括長期的社會通脹與司法判例轉變)。因此在長尾業務中,單一年度截斷的重估風險在數值上顯著小於長期最終風險。
Q2:如果發現歷史已發生賠款準備金不足,提高未來保單的再保險分出比例有用嗎?
沒有直接效果。常規的比例再保險或超額賠款再保險僅覆蓋未來的承保業務(承保風險),無法吸收過去已發生事故的準備金缺口。要緩釋已發生的歷史準備金風險,保險公司應尋求專門針對既有負債的再保險工具,如不利發展再保險(ADC)或損失組合轉移(LPT)。
Q3:理賠發展結果(CDR)為負數代表什麼含義?
在標準精算定義下,CDR 為期初最佳估計減去(期末最佳估計 + 期內已付賠款)。若 CDR 為負數,意味著「一年後重估的準備金 + 一年內實際支付賠款」大於期初預期的準備金最佳估計,即代表過去承保年度在該年度內出現了不利的準備金發展(準備金不足)。
Q4:在 IFRS 17 下,準備金風險主要反映在資產負債表的哪一個科目?
在 IFRS 17 準則下,未決賠案歸類於已發生理賠負債(LIC)。準備金風險中的最佳估計不確定性與變動,主要由 LIC 內部的「履約現金流量最佳估計」以及額外計提的「非財務風險調整(Risk Adjustment, RA)」來承載與反映。



评论 (0)