

同一個 50,000 日圓的簽賬,落在兩張不同的卡上,月結單最終扣除的款項可以相差接近 150 至 200 港元。這筆差距跟商戶有沒有加價無關,關鍵在於手續費抵扣幣種選擇、發卡機構結算幣種機制,以及結賬當下是否避開了額外的匯率轉換層。
不少消費者翻遍信用卡回贈條款、計算獎賞比率,卻在海外收銀台前隨手選擇以港幣結算,將辛苦賺取的現金回贈全數抵銷。看清實質支出差異,才能準確評估外幣消費的真實成本與抵扣成效。
抵扣幣種往往是決定淨成本的關鍵步驟。回贈以何種幣種入賬、在何時入賬,直接影響實際能抵消的外幣手續費金額。理清整體架構,比單純比較回贈百分比更具實用價值。
外幣簽賬的支出結構:拆解三層主要成本
第一層是商戶標價。例如海外藥妝店標價 5,000 日圓,這是商品的基準售價,持卡人可即時評估是否符合預算。
第二層是結賬時的幣種轉換選項。終端機在部分地區會提供「當地貨幣」或「發卡地貨幣(如港幣)」供持卡人選擇。若選擇以港幣入賬,即觸發動態貨幣轉換(Dynamic Currency Conversion, DCC)。商戶合作的收單機構會自行設定匯率換算為港幣,表面上金額明確,實際已內嵌收單機構的匯差溢價。
第三層是國際卡組織匯率與發卡機構外幣手續費。若選擇以當地貨幣結算,交易會按 Visa 或 Mastercard 官方參考匯率換算,發卡銀行再依規定收取跨境或外幣簽賬手續費(香港市場常見基準約 1.95%,實際費率依個別發卡機構費用表為準)。
三層架構疊加後,才是最終支出。手續費抵扣幣種選擇的意義,在於利用後續回贈減輕第三層手續費的負擔;但若在第二層觸發了 DCC 溢價,後續的回贈往往難以補足高額匯差。
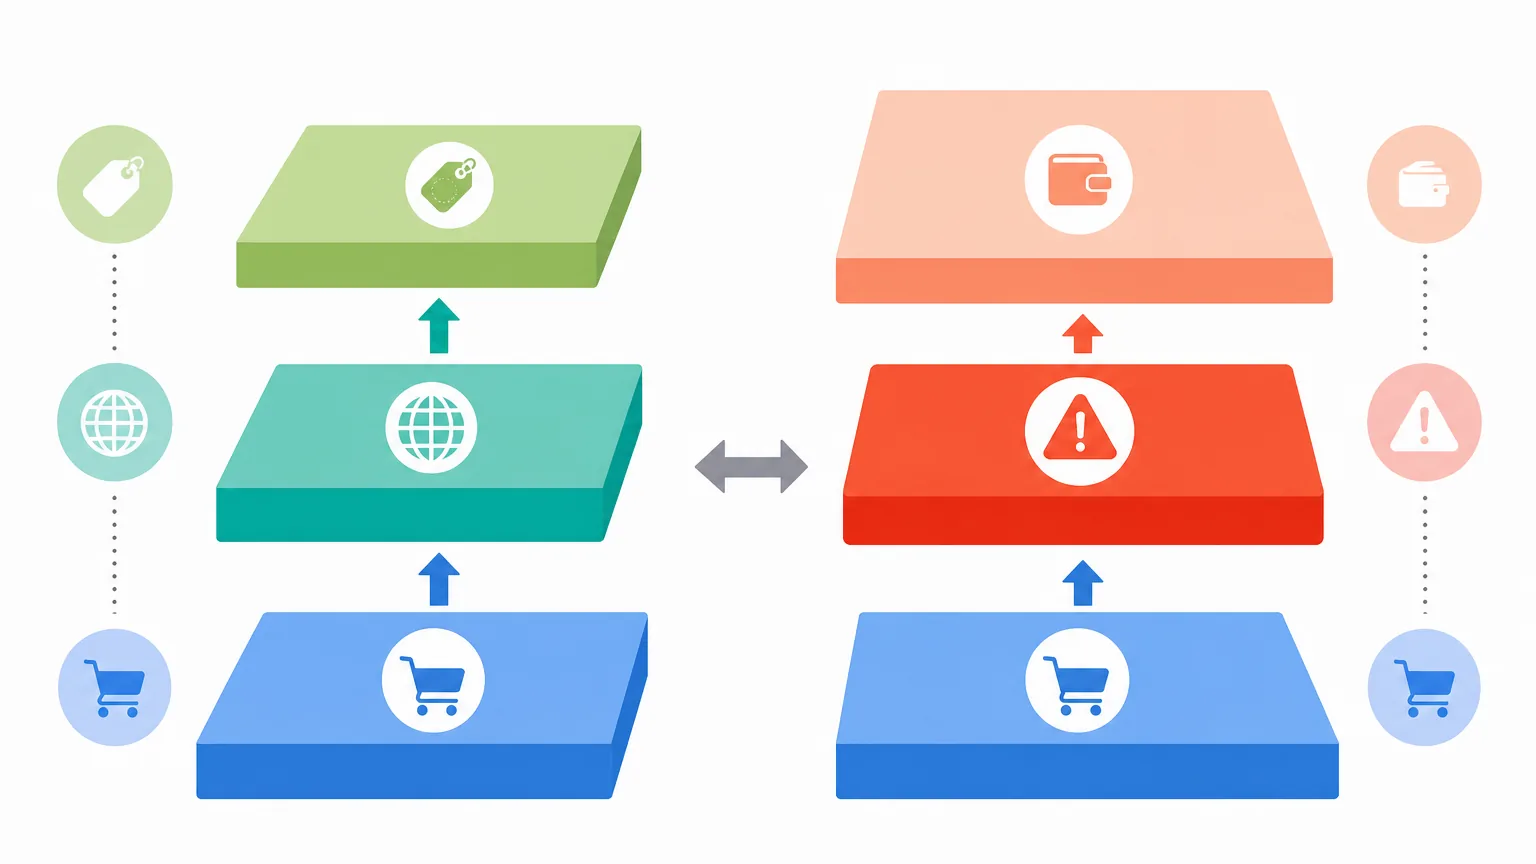
動態貨幣轉換(DCC)的運作與成本機制
根據 Visa 及 Mastercard 國際卡組織的營運指引,DCC 匯率由商戶所屬收單機構自訂,通常以批發市場匯率為基準加上額外溢價(Markup)。持卡人若選擇 DCC,終端機顯示的港幣金額已包含該筆溢價。
按卡組織規範,商戶須向消費者披露匯率資訊及選擇權,不得強制替持卡人勾選轉換幣種。若在結賬時未經同意被預設為港幣,持卡人可當場要求取消該筆交易,並重新以當地貨幣進行刷卡。
實務應對原則相對直接:在終端機或平板顯示選項時,一律選擇當地貨幣結算(例如日本選日圓、英國選英鎊、韓國選韓圜)。卡組織的結算匯率通常遠優於 DCC 收單機構的自訂匯率。
少數特殊需求下 DCC 具備特定用途:例如企業差旅報銷明確要求單據顯示指定記賬貨幣,或消費者希望即時鎖定匯率以規避特定新興市場貨幣短期的劇烈波動,則 DCC 提供了一定的確定性,代價即為預先支付的溢價成本。
退款處理方面,若原始交易採用 DCC 港幣結算,退款通常會以原 DCC 幣種及金額沖正;但若因部分退款或匯率結算時間差,最初產生的換匯成本與手續費差額可能無法全數追回,整體處理相對原幣結算更為複雜。
結算貨幣與還款資金池的匹配原則
發卡機構的結算貨幣設定,直接決定月結單的入賬方式:
單一幣種卡(港幣卡):海外消費經卡組織換算為港幣後入賬,月結單顯示港幣結欠,持卡人以港幣還款,全程僅經歷一次卡組織官方換匯。
雙幣卡或多幣種扣賬卡:簽賬以原幣(如日圓、美元、人民幣)直接入賬。持卡人若在發卡機構持有對應外幣戶口,可直接以原幣扣款還款,實現零二次換匯損耗。
若持卡人本身在外幣低位時已儲備相關貨幣,利用多幣種或雙幣卡原幣結算,能有效降低匯率波動風險;但若持卡人未持有對應外幣,最終仍需發卡銀行在還款日代為換匯,換匯點差與市況將成為額外變數。
四種常見手續費抵扣形式的特性對比
各類獎賞機制的抵扣效率與幣種息息相關,主要可劃分為以下四類:
1. 港幣現金回贈
最普遍的抵扣形式。外幣手續費計入月結單後,發卡機構按特定比例提供港幣現金回贈,直接抵扣下期結欠。優點為清晰直觀,缺點在於回贈幣種固定為港幣,若手續費為 1.95%,而外幣專項回贈達 2% 以上,即可達成實質全額抵扣。
2. 同幣種外幣回贈
部分高端卡或海外電子錢包提供原幣獎賞(如日圓簽賬回贈日圓、美元簽賬回贈美元)。此模式能避免回贈入賬時的二次匯率折算,特別適合經常性外幣支出者,但通常僅涵蓋主要國際流通貨幣。
3. 里數與積分兌換
將簽賬金額轉換為飛行里數或獎賞積分。抵扣效率取決於最終機票或禮品兌換價值。對於有長途或商務艙機票兌換需求的消費者,里數折算價值可能高於一般手續費支出;但若兌換彈性不足,抵扣變現週期較長。
4. 手續費直接豁免
部分推廣期或特定卡種直接提供 0% 外幣簽賬手續費。此形式在源頭直接消除第三層成本,無需等待結算週期或計算回贈門檻,抵扣效率最高,但須注意推廣期限及是否有指定商戶限制。
外幣簽賬與抵扣情境結構試算
以下以 50,000 日圓簽賬為試算基準(假設卡組織參考匯率為 0.0520,DCC 換算率為 0.0550,外幣現匯基準為 0.0515,實際數據依各機構即時報價為準):
| 消費路徑與卡種策略 | 結算幣種 | 匯率機制 | 外幣手續費 | 回贈類別假設 | 估算淨支出 |
|---|---|---|---|---|---|
| 方案 A:當地貨幣結算(一般港幣卡) | 港幣 | 卡組織 (0.0520) | 1.95% | 港幣 1% 基本回贈 | 約 2,625 港元 |
| 方案 B:DCC 港幣結算(商戶自訂換匯) | 港幣 | DCC 報價 (0.0550) | 0%(已轉港幣) | 視條款(可能無外幣專項) | 約 2,723 港元起 |
| 方案 C:當地貨幣結算(高回贈專項卡) | 港幣 | 卡組織 (0.0520) | 1.95% | 外幣專項 2.5% 回贈 | 約 2,586 港元 |
| 方案 D:多幣種戶口原幣扣款 | 日圓 | 現匯基準 (0.0515) | 0% | 無 | 約 2,575 港元 |
註:上述數據為結構模型演示,實際匯率與手續費請以發卡機構費用表及簽賬日清算單據為準。
從試算可見,DCC 方案因前端匯率溢價過高,即使省下外幣手續費,整體支出依然最高。善用高回贈抵扣機制或原幣直接扣賬,能有效將交易成本壓至最低。
評估抵扣幣種效益的四個關鍵維度
在規劃外幣支付組合時,建議依照以下四個步驟進行效益評估:
- 抵扣幣種與主力消費幣種的相符度:若頻繁於特定國家消費,原幣入賬與同幣種獎賞可免除匯率反覆折算的耗損。
- 入賬時間與匯率時差風險:現金回贈通常於月結單結算時以港幣入賬,需留意跨月結算期間的匯率波動對實質抵扣力的影響。
- 回贈上限與合資格簽賬門檻:高回贈推廣常設有每月上限或特定商戶類別限制,超出額度後可能降為基本回贈。
- 退款與爭議處理機制:若發生交易退款,已入賬之回贈可能被相應扣除,需注意發卡機構的追溯扣回條款。
信用卡與多幣種扣賬卡之工具分工
多幣種扣賬卡在匯率透明度與手續費節省上表現突出,但持卡人亦需衡量信用卡的附加價值:信用卡具備最長約 50 至 56 天的免息還款期,在現金流管理上更具彈性,且具備完善的未獲授權交易爭議處理機制(Chargeback)。
較佳的實務策略是採取場景分工:一般日常小額、確定性高的海外門市消費可優先使用多幣種戶口原幣扣款;針對大額預訂、跨境網購或涉及押金的消費,使用高回贈信用卡結算,既能抵消手續費,亦能保留消費保障。
常規年度支出檢視清單
建議定期檢視過往外幣簽賬明細,掌握真實成本:
- 核對月結單中是否有海外簽賬被記錄為港幣交易(確認是否誤選 DCC)。
- 匯總全年外幣手續費總額與各項抵扣回贈,計算實質淨成本率。
- 查閱發卡銀行最新公佈的收費表及海外簽賬權益變更,適時調整主力卡配置。
常見問題(FAQ)
Q1:在外地刷卡時,收銀員直接替我選擇了港幣結算,該如何處理?
根據國際卡組織規範,幣種轉換必須由持卡人主動同意。若發現已被預設為港幣結算,應即時向店員提出取消該筆簽賬,並要求重新以當地貨幣進行刷卡處理。
Q2:如果信用卡提供 2% 外幣簽賬回贈,是否代表已完全抵銷 1.95% 手續費?
在選擇當地貨幣結算的前提下,2% 的回贈確實能完全抵消 1.95% 的外幣手續費,並產生少量淨回贈。但前提是該筆簽賬符合指定類別且未超出每月回贈上限。
Q3:多幣種扣賬卡與高回贈信用卡,哪一種更適合海外消費?
兩者各具優勢。多幣種扣賬卡在預先兌換外幣的情況下無額外手續費,成本透明;高回贈信用卡則具備免息還款期與消費保障爭議機制。建議依消費金額與商戶性質進行分工搭配。
Q4:網上跨境購物以港幣結算,為何仍會被收取手續費?
若海外商戶透過境外收單機構收取港幣,發卡機構可能會收取跨境港幣交易費(CBF, Cross-Border Fee)。在結賬前應留意商戶登記註冊地及計價幣種。



评论 (0)