

做加密貨幣交易做久了,很多人心裡都有一套自己的直覺:看到沉睡已久的巨鯨錢包突然活躍、鏈上監測帳號發出警報、或是交易所冷錢包餘額短時間內大幅變動,市場情緒就會迅速緊繃。這些訊號裡面,被引用得最頻繁、同時也最容易被過度簡化的一項,就是交易所流入(Exchange Inflow)。
它確實是一個極具價值的觀察窗口。當有人把加密資產從外部私鑰錢包搬進中心化交易所,背後通常帶有明確的交易意圖——無論是準備賣出變現、提供合約保證金、參與質押借貸,亦或是單純的交易所內部調撥。這些操作對行情的實際衝擊截然不同,但在未經篩選的數據儀表板上,往往只呈現為一個暴增的數字。
拆解這套數據體系,需要看清其底層統計原理、辨析市面上兩套完全相左的「流入」口徑、釐清賣壓傳導機制,並在現貨 ETF 與機構託管普及的市場結構下,建立一套能夠落地的決策輔助框架。
交易所流入是甚麼?鏈上資金流向的核心定義
在標準鏈上分析的語境中,交易所流入是指在特定時間區間內,從外部獨立錢包轉入由交易所掌控的地址集群(Address Cluster)中的資產總量。專業鏈上數據商(如 Glassnode、CryptoQuant、Arkham 等)透過演算法與人工標記,將交易所的公開冷錢包、熱錢包以及為用戶動態生成的專屬入金地址聚合為一個單一「實體」(Entity)。所有進入該實體地址庫的轉帳行為,均被記錄為流入量。
相對地,從交易所地址集群提領至外部自託管錢包的資產總量被定義為交易所流出。兩者相互抵消後的差額,即為淨流量(Netflow = 流入量 – 流出量)。要準確解讀數據,必須先釐清以下四個基礎維度的定義與市場意涵:
| 核心概念 | 鏈上計算定義 | 市場常見解讀(需結合價格與週期) |
|---|---|---|
| 交易所流入 | 外部錢包轉入交易所實體地址集群的總量 | 潛在現貨賣壓、合約保證金充值或流動性補充 |
| 交易所流出 | 從交易所實體地址轉移至外部私鑰錢包的總量 | 長期自託管囤幣、降低短期交易意願 |
| 淨流量 (Netflow) | 流入總量減去流出總量的淨差額 | 正值代表庫存淨增(偏空壓力),負值代表庫存收縮(偏多積累) |
| 交易所餘額 | 交易所地址集群內留存資產的歷史累積存量 | 衡量市場隨時可供拋售的「浮動供應量」 |
時間尺度決定訊號有效性
小時級別的突發流入往往包含大量雜訊,可能僅是單一做市商搬磚對沖、短線套利或交易所錢包的例行整合。若要捕捉具備統計意義的供需變化,應重點觀察 7 日滾動均值 與 30 日累積淨流量。長週期的持續淨流入表明整體持幣者正在系統性地將資產推向變現場域,趨勢可信度顯著高於單日脈衝。
同名不同義:鏈上轉帳口徑 vs 訂單簿主動買賣口徑
在各類數據終端中,「資金流入」一詞常存在兩套截然不同的底層統計邏輯,切勿混淆:
- 鏈上轉帳口徑(On-chain Flows):統計的是代幣在區塊鏈底層的物理搬運(錢包 → 交易所)。衡量的是資產「可供拋售的地理位置轉移」。
- 訂單簿吃單口徑(Order Book Taker Flow):部分衍生品數據平台(如 CoinGlass 的部分指標)將流入定義為「主動買入量(Taker Buy)減去主動賣出量(Taker Sell)」。衡量的是撮合引擎內即時成交的主動買賣意願。
這兩者不能直接劃等號。完全可能出現「鏈上代幣大額流入交易所,但現貨主動買入金額同步爆發」的情況,這代表轉入的現貨正被場內強勁的買盤迅速消化。
為甚麼交易所流入被視為潛在賣壓?深層傳導機制
中心化撮合平台是整個加密生態中撮合深度最好、變現路徑最短的場所。將資產轉入交易所通常是變現的必要前置動作,因此市場往往預設大量流入預示著潛在拋售。然而,資產進入交易所並不等同於立即形成市價砸盤,其實際影響取決於資金背後的實體屬性:
- 長期沉睡大額錢包(Whale Wallets):數年未動的遠古地址將籌碼轉入交易所,獲利了結或規避風險的機率極高,對市場心理層面的衝擊最為直接。
- 礦工錢包轉帳:礦企需覆蓋電力支出與設備折舊,礦工地址定期向交易所充值屬於結構性現貨拋壓,常呈現週期性特徵。
- 做市商庫存調撥:流動性做市機構為了平抑基差、提供買賣雙邊掛單深度或對沖場外頭寸,頻繁將資產在多個平台間調撥,此類流入多數不代表方向性看空。
- 衍生品保證金充值:在槓桿狂熱期,現貨代幣轉入往往被充當合約帳戶的保證金以建立多頭頭寸,此時流入伴隨的反而可能是槓桿看多情緒。
四大進階鏈上指標的交叉驗證
單看流入總量容易陷入誤區,實務上需結合以下進階維度進行多維校準:
1. 交易所巨鯨比率(Exchange Whale Ratio)
該指標計算單日前十大充值交易量佔全市場總流入量的比例。當比率顯著抬升,意味著少數大型機構或巨鯨主導了當前的資金歸集,市場面臨集中拋售的風險加大;比率偏低則表明流入以散戶小額行為為主,衝擊相對分散。
2. 穩定幣流入量(Stablecoin Inflow)
主流穩定幣(如 USDT、USDC)的流入是衡量場外彈藥補充的關鍵尺規。當比特幣或主流代幣流入激增的同時,若穩定幣流入亦大幅放大,說明買賣雙方意願強烈,行情可能迎來巨幅波動但未必單邊暴跌;反之,若代幣流入暴增而穩定幣儲備持續低迷,表明場內承接力不足,價格回撤風險劇增。
3. 交易所總餘額趨勢(Exchange Reserve)
交易所餘額代表沉澱在交易場所的現貨存量。餘額進入長達數月的下行通道,代表現貨正被持續提往冷錢包封存,可流通的「浮動供應」緊縮;餘額持續堆積則提示市場處於潛在的供過於求狀態。
4. 衍生品關鍵數據(Funding Rates & OI)
觀察資金費率(Funding Rate)與合約未平倉量(Open Interest)。若代幣流入交易所的同時,合約持倉量暴增且資金費率居高不下,需警惕市場藉由充值保證金過度博弈,隨後引發多頭踩踏清算。
價格走勢與鏈上淨流量:四象限判讀框架
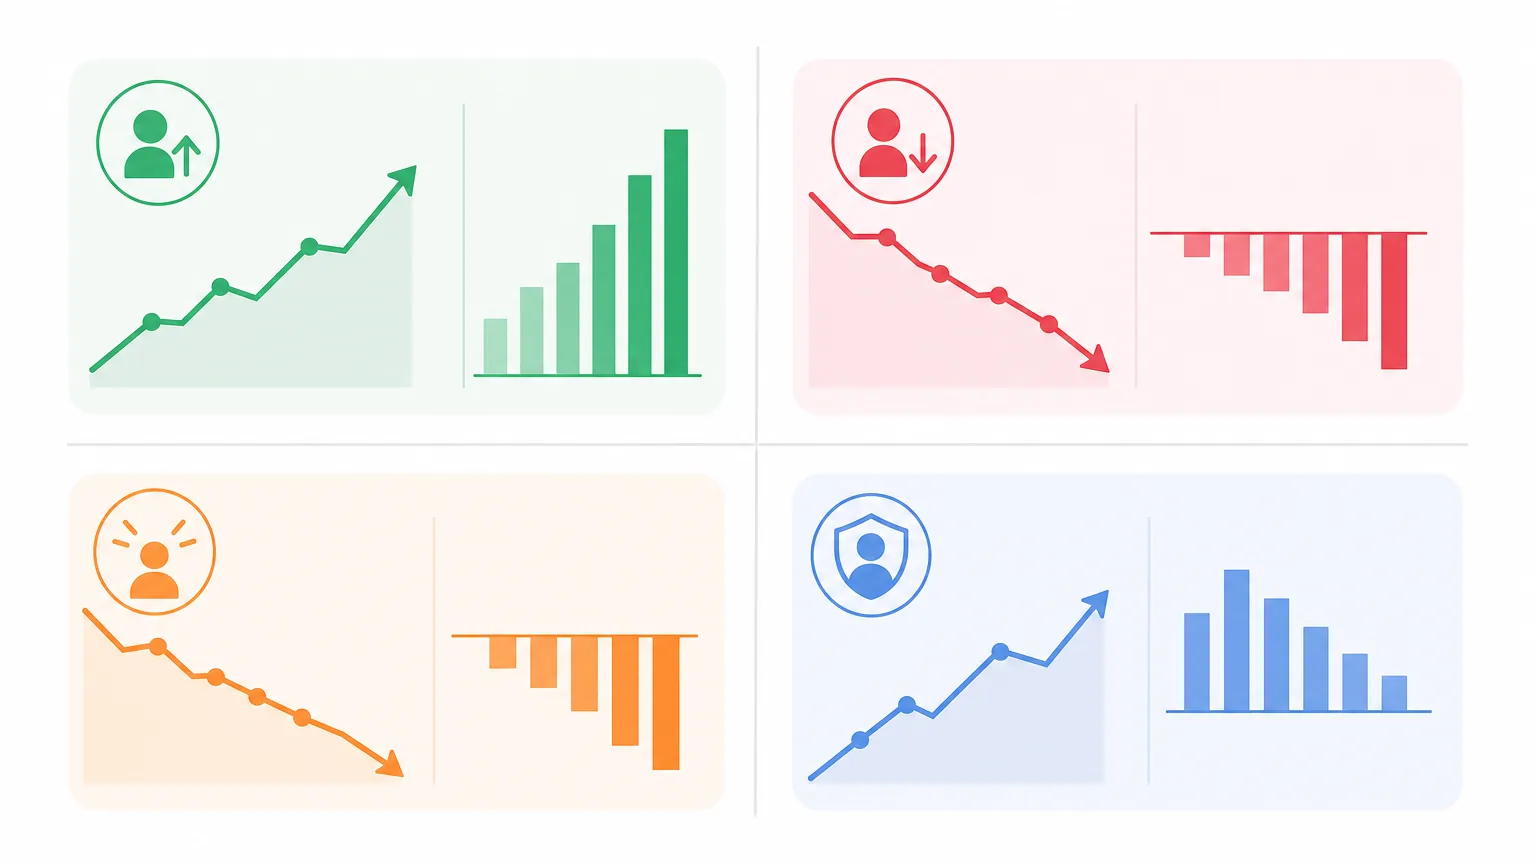
以 7 日滾動、實體調整(Entity-Adjusted)後的鏈上淨流量 為基準,結合現貨價格趨勢,可構建以下實用分析框架:
| 市場情境 | 價格動態 | 鏈上 7 日淨流量 | 機制邏輯解析 |
|---|---|---|---|
| 高位獲利了結 | 持續上漲 | 顯著為正(淨流入) | 獲利籌碼陸續搬入交易所兌現,上攻動能可能受阻 |
| 恐慌性集中拋售 | 快速下跌 | 顯著為正(淨流入) | 恐慌盤主動充值止損,短期市場賣壓處於集中釋放階段 |
| 主力籌碼積累 | 震盪築底 / 緩漲 | 持續為負(淨流出) | 買盤在交易所完成吸籌後提幣自託管,流通盤供給緊縮 |
| 去槓桿與恐慌提幣 | 深度陰跌 | 持續為負(淨流出) | 現貨拋售已在場內消化完畢,殘餘資金因避險或信心不足轉出自託管 |
注意:以上模型需以具備統計意義的週期(如 7 日滾動指標)為前提,若將小時級別未經清洗的數據直接套用,極易被短線雜訊與跨錢包劃轉誤導。
機構化時代的新變數:現貨 ETF 與場外託管
隨著現貨 ETF 獲批以及合規託管機構的崛起,加密市場的底層清結算管線發生了根本性變革,傳統的「交易所流入」指標靈敏度隨之分流:
- 申贖與託管走獨立鏈路:現貨 ETF 的申購贖回主要由授權參與者(AP)與機構託管商(如 Coinbase Custody、Fidelity 等)對接。大額現貨買入後直接移入冷託管錢包,並不流經零售交易所的熱錢包體系。
- OTC 場外交易佔比攀升:超大額機構資金普遍採用場外大宗撮合(OTC Desk),現貨結算在專屬託管地址間完成,傳統交易所充值數據無法即時反映這部分實體供需。
- 實體調整數據的重要性:過往單純追蹤地址的做法極易將交易所定期的冷熱錢包再平衡誤判為巨額流向。現代鏈上分析已全面轉向採用實體調整(Entity-Adjusted)算法,自動剔除內部整理地址的資金劃轉。
應對鏈上數據的三大常見誤區
- 忽略場外交易(OTC)沉積:僅盯著交易所流入量偏低就判定沒有賣壓,容易忽略機構透過 OTC 桌直接進行的場外籌碼派發。
- 忽視地址標籤的滯後性:新上線的合規交易所、新業務錢包架構在被數據庫完全標記前,其劃轉可能被誤歸類為一般外部個人錢包。
- 單一指標做方向性下單:「流入破萬顆即做空」這類機械式交易邏輯完全忽視了宏觀流動性、訂單簿深度與衍生品頭寸結構,在牛市強承接階段極易遭遇軋空。
免責聲明與風險提示
鏈上資金流向分析僅供客觀數據研究與市場觀察參考,不構成任何投資建議、財務諮詢或交易邀約。鏈上數據標籤存在滯後、模型修正與統計口徑差異等局限性。加密貨幣市場波動劇烈,投資者應獨立審慎評估風險,並依據個人風險承受能力自主做出決策。
常見問題 FAQ
Q1:交易所流入突然暴增,幣價一定會下跌嗎?
不一定。流入增加僅代表資產轉移到了可交易的場域,具體取決於其用途(現貨拋售、充當合約保證金、做市對沖等)以及場內現貨買盤的承接深度。若穩定幣同步巨量流入且現貨買盤強勁,價格可能維持震盪甚至上行。
Q2:鏈上流入指標與訂單簿主動買賣指標有何區別?
鏈上流入追蹤的是區塊鏈底層資產進入交易所錢包的「物理轉移量」;訂單簿指標統計的是交易所撮合系統內部「Taker 主動買賣單」的即時成交差額。兩者維度不同,分析時不可混為一談。
Q3:為甚麼不同數據平台顯示的交易所流入數據會有差異?
主要源於各家平台的「地址標籤庫」覆蓋廣度以及對「內部轉帳(如冷熱錢包歸集)」的清洗演算法不同。具備實體調整(Entity-Adjusted)能力的供應商會主動過濾內部轉帳,因此顯示的淨流入數值會更為純粹。
Q4:現貨比特幣 ETF 的資金流動會反映在交易所流入中嗎?
絕大部分不會直接反映在零售交易所流入中。ETF 授權參與者主要透過場外 OTC 桌或直接與合規託管機構(如 Coinbase Custody)的冷錢包對接清算,這類數據需透過專門的 ETF 申贖追蹤與託管地址分析來觀察。



评论 (0)