

Initial focus is on producing the final HTML article about “平台開戶.” The target title is “平台開戶完整指南:開戶條件、所需文件與申請流程一次看清.” Accuracy and adherence to all specified constraints are paramount. The analysis will prioritize understanding all requirements for generating the HTML output.
Article generation must adhere to all constraints. The initial text cannot be a title or quote; it requires standard paragraph text. The FAQ section must be the final content block; any conclusion must precede it. Light blue theme color implementation needs careful consideration to avoid excess. The forbidden words need constant checking during article composition. The HTML output will require inline styles only, excluding width/height limitations.
The 2026 tax ordinance date is incorrect; it must be removed and replaced with accurate references to the IRD AEOI framework. Differentiating Professional Investor accounts (PI) from retail margin accounts is essential; the PI threshold of 8M HKD portfolio per Cap 571D requires clarity. Regulatory context should focus on current frameworks, omitting unsubstantiated future claims and including a clear disclaimer and timestamp. Consequences of false declarations need a more comprehensive explanation, and account approval times must reflect their variable nature. I’m thinking through how to approach this. The “四塊” discrepancy must be resolved, and the forbidden words will be systematically eliminated throughout.
`
The initial goal is to create a comprehensive guide to platform account opening, ensuring all regulatory and structural requirements are met. The existing framework needs adjustments. Focus is on adhering strictly to the constraints for HTML output, including style limitations and forbidden word avoidance. The structure must prioritize a compelling introduction, detailed sections, and a concise FAQ at the end.
The content needs significant refinement, specifically concerning the handling of Professional Investor (PI) accounts and regulatory context. The existing text requires clarification of the 8M HKD threshold for PI accounts. The reference to the 2026 tax ordinance is inaccurate and must be replaced with accurate references to the IRD AEOI framework and current regulations. A suitable disclaimer is also needed.
The summary will systematically address inaccuracies and ambiguities. The process involves identifying and removing forbidden words. The goal is to construct a clear, accurate, and easily understandable article for the user. Emphasis will be on generating the HTML, ensuring proper formatting without any errors.
`
隨着金融科技與合規要求的持續升級,辦理各類金融帳戶時,後台審查機制已大幅精細化。香港證券市場全面實施香港投資者識別碼制度(HKIDR),券商須將客戶身份資料精確同步至交易系統;虛擬資產交易平台全面落實證監會發牌制度,非持牌機構服務受到嚴格限制;銀行與支付機構在反洗錢(AML)與客戶盡職審查(CDD)上的驗證力度亦持續加強。要順利完成平台開戶,關鍵在於事前備妥規範文件並確保資料高度一致。
提交申請前,可透過官方途徑查核機構資質。開設證券或期貨帳戶時,可透過證券及期貨事務監察委員會(證監會)的持牌人及註冊機構公眾紀錄冊核對公司名稱與牌照級別;開設虛擬資產帳戶時,亦應參考投資者及理財教育委員會(IFEC)的查牌指引,確保平台已獲正式牌照以保障自身權益。
常見金融平台類型與監管範疇
市場上的帳戶體系主要依據營運性質與監管規例劃分,各類別的審批標準與核心用途各不相同:
1. 零售銀行與虛擬銀行
受香港金融管理局(金管局)監管。傳統銀行提供全方位分行與線上服務;虛擬銀行則普遍透過應用程式提供遠程開戶,以身份證配合人臉識別技術完成即時審批。初期帳戶通常設有基本轉賬限額,需後續補交入息或住址證明以解鎖完整權限。
2. 證券與期貨券商
受證監會發牌規管(第 1 類證券交易、第 2 類期貨合約交易等)。申請時需填寫財務背景、投資經驗及風險承受能力評估。為符合防洗錢法規,券商普遍要求首次入金必須透過同名銀行帳戶匯出以完成實名核實。
3. 儲值支付工具與電子錢包
持有金管局儲值支付工具(SVF)牌照。基礎功能僅需手機號碼註冊,進階轉賬、大額儲值與跨境消費功能則需上載身份證明文件完成進階認證。
4. 虛擬資產交易平台(VATP)
須持有證監會頒發的虛擬資產服務提供者牌照。面向零售客戶提供服務時,除常規身份與住址證明外,平台依法必須進行虛擬資產知識評估、風險承受能力測試及財富來源審查。
5. 企業與商業帳戶
審查涵蓋整條公司股權架構。需提交註冊證書、商業登記證、章程、董事及最終實益擁有人(UBO)的身份與住址文件,並說明業務營運模式與資金流向,審核週期相對個人帳戶更長。

| 平台類型 | 主要監管機構 | 常見核心門檻 | 常規審批參考 |
|---|---|---|---|
| 傳統銀行 | 香港金融管理局 | 身份證件、住址證明、職業與稅務資料 | 視平台及資料完整度而定(約 1 至 5 個工作天) |
| 虛擬銀行 | 香港金融管理局 | 有效身份證件、手機鏡頭即時人臉識別 | 視系統自動核驗進度(通常即時至 1 個工作天) |
| 證券券商 | 證券及期貨事務監察委員會 | 身份證明、住址證明、同名銀行帳戶入金 | 視資料審查進度(約 1 至 3 個工作天) |
| 虛擬資產平台 | 證監會發牌制度 | 身份認證、住址證明、知識與風險承受評估 | 視合規審查深度(數個工作天至數週不等) |
| 電子支付錢包 | 香港金融管理局 | 手機號碼(基礎功能);身份證明(高級功能) | 基礎即時開通;進階審批約 1 個工作天 |
核心開戶條件與資格判斷
年齡與法律行為能力
申請人須年滿 18 歲且具備完全法律行為能力。未成年人開設儲蓄戶口通常需由監護人陪同及共同簽署,且一般不可開立保證金或衍生產品投資戶口。
稅務居民身份申報(CRS / FATCA)
根據共同匯報標準(CRS)與自動交換財務帳戶資料(AEOI)架構,金融機構須確認帳戶持有人的稅務居住地及稅務編號(TIN),詳情可參考稅務局關於自動交換資料的規定。持有美國稅籍的人士(公民或綠卡持有人)須額外填報 W-9 表格;非美國人士投資美股市場則須簽署 W-8BEN 表格以符合合規要求。
帳戶等級與權限劃分
不同業務權限對應不同財務門檻:
- 零售保證金與衍生工具帳戶:一般零售投資者通過產品知識評估及風險承受測試,並維持指定保證金水平即可開通,並無八百萬港元的法例硬性資產門檻。
- 專業投資者(PI)帳戶:根據《證券及期貨(專業投資者)規則》(第 571D 章),個人專業投資者須持有不少於 800 萬港元(或等值外幣)的投資組合(可計入與配偶或子女聯名持有的組合),合資格後可參與更廣泛的未登記或高風險金融產品。
資金來源與反洗錢審查
平台會比對申請人填報的職業、年薪與入金規模。若資金往來顯著超出常規收入水平,平台將啟動審查程序並要求出示合規收入證明(如糧單、稅單或銀行月結單)。如申報資料與實際狀況不符,機構有權限制帳戶功能、要求重新補件、終止服務並依法向監管部門通報。
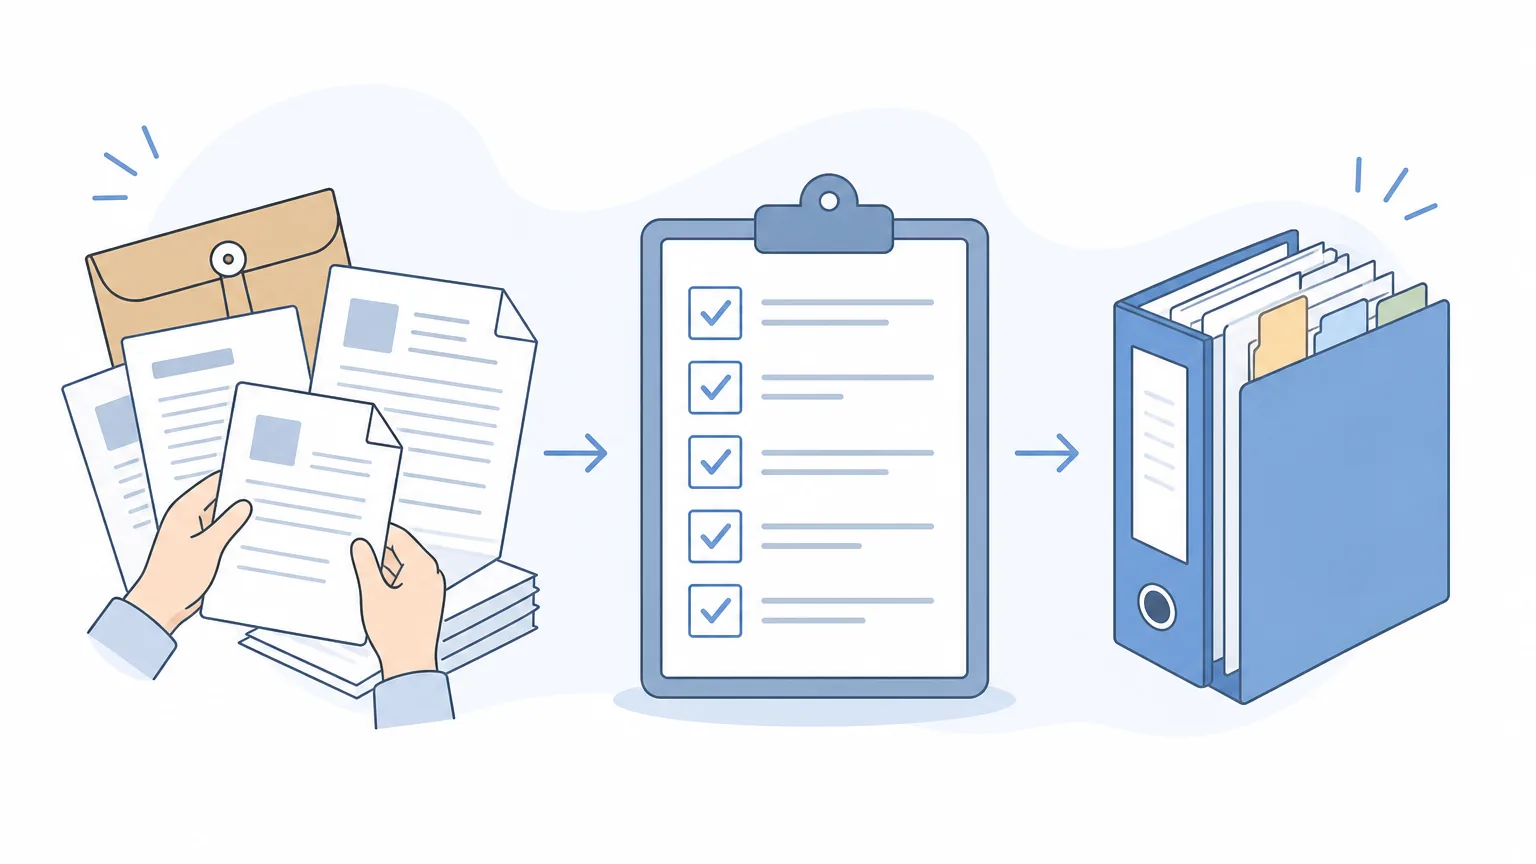
標準申請文件清單與規範
確保上載檔案清晰、完整且符合時效,是加快審核速度的關鍵因素:
| 文件類別 | 格式與規格要求 | 常見退件原因 |
|---|---|---|
| 身份證明文件 | 香港身份證或有效護照原件彩色拍照,四角邊框清晰無反光。 | 黑白影印本、翻拍電腦屏幕、證件反光遮蓋文字、證件過期。 |
| 住址證明文件 | 最近 3 個月內發出之銀行月結單、水電煤帳單、政府信件或電訊帳單。 | 超出 3 個月有效期限、非本人姓名、信件地址被遮擋或不完整。 |
| 銀行帳戶及入金證明 | 同名香港銀行帳戶憑證、轉賬截圖需清楚顯示付款人全名與帳號。 | 經由第三方代付、現金存入機無姓名單據、聯名戶口缺少共同授權。 |
| 稅務證明表格 | 完整填報稅務自我證明、正確提供稅籍編號(如身份證號或 TIN)。 | 漏填納稅人編號、申報居住地與證件簽發國矛盾。 |
標準線上申請流程
- 查驗牌照資質:確認服務機構名稱及牌照類別受相關監管機構認可,警惕仿冒或無牌平台。
- 填報個人資料:如實填寫中英文姓名、證件號碼、就業狀況、通訊地址及稅務居住地,確保與證明文件字元完全一致。
- 進行活體認證與文件上載:在充足光線下按指令完成動態人臉識別,並上載原始彩色清晰文件。
- 完成風險與合規評估:按實際投資經驗填寫問卷,系統將評定合適的交易權限級別。
- 同名帳戶首筆入金:透過本人同名銀行帳戶匯出首筆指定金額,核實銀行通道對接。
- 啟動安全防護機制:帳戶獲批後,即時綁定雙重認證(2FA)並設定出金白名單銀行帳號。
常見問題
非香港永久性居民可以在本地金融平台開戶嗎?
可以。持有香港居民身份證(非永久)或持外國護照配有效居留簽證的人士,多數傳統銀行與持牌券商均接受申請,一般需額外提供有效的本地住址證明與稅務居民身份資料。
住址證明可以使用家庭成員名下的帳單嗎?
一般不獲接受。住址證明文件上的收件人姓名必須與開戶申請人完全相符。若現居所水電煤帳單為家人名下,建議改為提供本人名下的銀行月結單、信用卡對賬單或流動電話服務帳單。
開戶成功後長期不使用,帳戶會被凍結或收費嗎?
多數零售券商與虛擬銀行不收取開戶費與低結餘管理費。然而,若帳戶超過特定期限(如 12 至 24 個月)無任何交易或登入紀錄,機構可能將其轉為休眠狀態。重啟帳戶時須重新進行身份驗證或提交最新文件。
可以在同一個交易平台開立多個帳戶嗎?
視乎個別平台政策。一般零售證券帳戶以「一人一戶」為基本原則;部分機構允許在同一實名主帳戶下,分別設立現金子帳戶、保證金子帳戶或不同幣種的獨立交易子帳戶,但均需統一歸屬同一實名身份。
提交申請後若超過預期時間未獲批覆,應如何處理?
建議先檢查登記電郵的收件匣及垃圾郵件箱,確認是否收到補件通知。若確認無待辦事項,可攜同申請編號透過機構官方在線客服或電話熱線查詢審核進度,避免於非官方討論區洩露個人敏感資料。


评论 (0)