

「巨鯨地址」這四個字在加密貨幣市場出現的頻率極高。社群裡三天兩頭有人貼出一張截圖,指出某個沉睡多年的錢包剛剛甦醒,將數萬枚代幣轉進了中心化交易所,並附帶一句看跌警示。然而,這類截圖往往忽略了三個核心問題:該地址背後的控制實體是誰、轉帳後的具體撮合路徑是什麼、以及同一個實體在過去一段時間內的歷史行為模式。缺乏這三層資訊,單純的鏈上轉帳極易引導出截然相反的結論。
鏈上數據具備公開、不可篡改與可驗證的特性,但公開的僅是「地址與合約之間的互動紀錄」,而非交易主體的決策意圖。追蹤大額持倉者的鏈上資金流向,核心價值在於量化原本不透明的籌碼集中度與潛在流動性分佈,但若僅憑單筆轉帳便武斷推導市場方向,往往會落入雜訊陷阱。
巨鯨地址的定義:門檻依流通量與流動性深度浮動
巨鯨地址(Whale Address)指持有特定加密資產達到相當規模、其鏈上資金調撥或交易行為足以對市場深度、流動性池或價格結構產生實質影響的錢包地址。業界並無單一固定的資產門檻,其認定標準通常取決於該資產的總流通市值與流動性深度。
在比特幣(BTC)、以太幣(ETH)等高流動性主流資產中,巨鯨級別的持倉規模通常需達數千萬甚至數億美元;而在流通市值較小的代幣中,數十萬美元的交易量即可能在去中心化交易所(DEX)的自動做市商(AMM)資金池中引發顯著滑價,持有此類規模的地址亦會被視為該生態內的巨鯨。
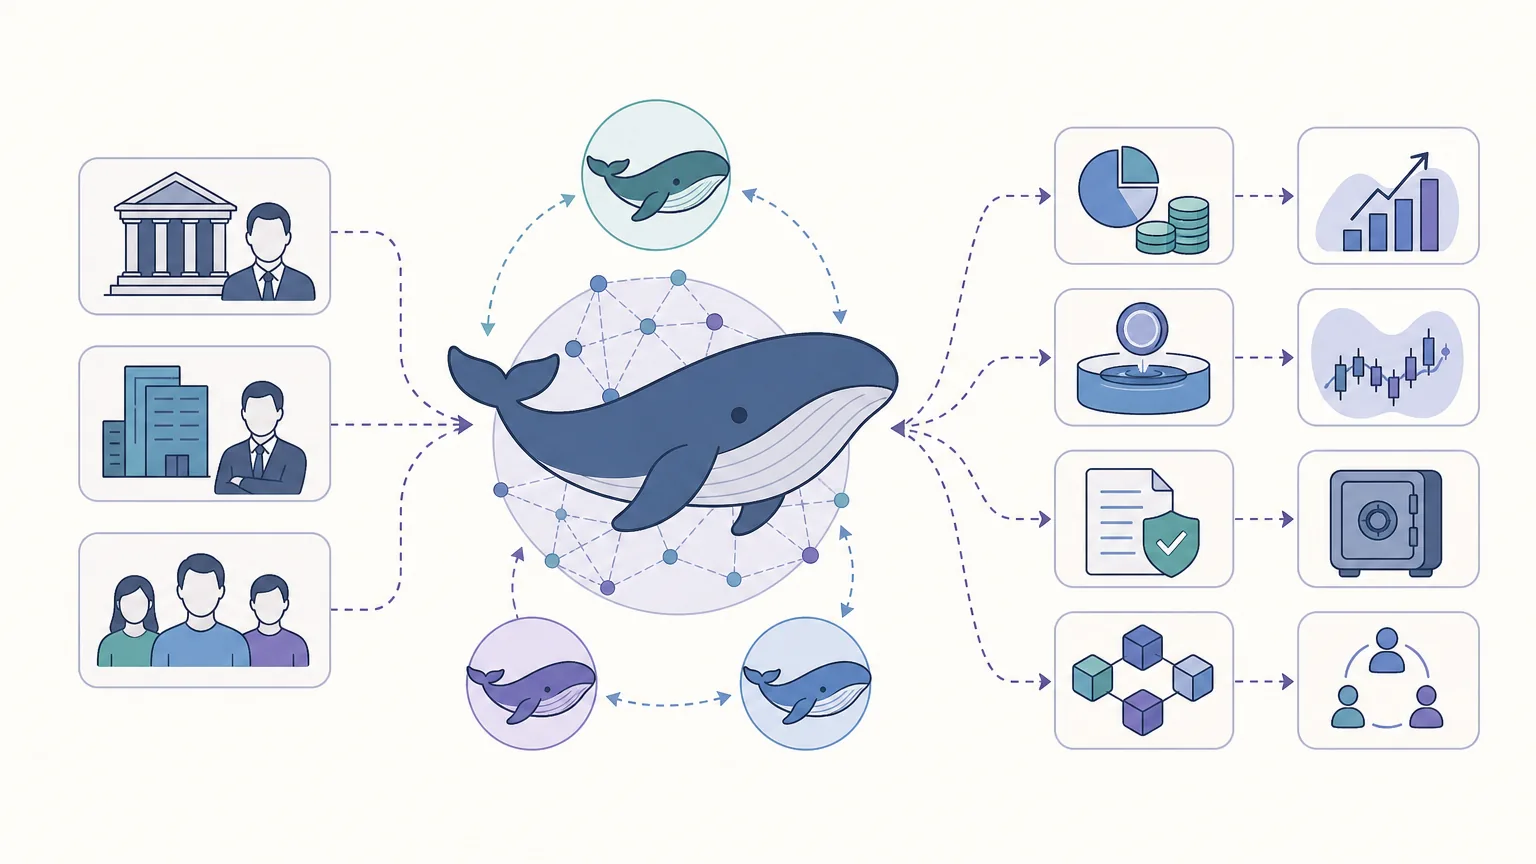
另一種常見分類方式是以「佔流通供應量比例」劃分,例如持倉佔比達 0.1%、0.5% 或 1% 以上。此標準便於橫向比較不同幣種,但分析時必須區分其持倉性質——項目金庫、質押合約或流動性鎖倉合約的持幣,與單一交易者的自由流動籌碼,在市場供需層面具有完全不同的意義。此外,單一機構或個人往往透過多簽錢包或自動化腳本控制數百個子地址,因此不能將單一錢包地址直接等同於獨立的交易實體。
鏈上持有者分類:六種常見的巨鯨實體
不同類型的巨鯨在鏈上的資金進出邏輯差異顯著。精準識別其資金特徵與行為模式,是過濾鏈上雜訊的關鍵前提:
| 實體類型 | 資金來源特徵 | 典型行為模式 | 鏈上分析價值 |
|---|---|---|---|
| 早期投資者/長期持有者 | 取得成本極低,入金歷史可追溯至多年前 | 低頻調動,異動通常涉及資產轉移、OTC 結算或質押生息 | 高(反映核心籌碼結構變化) |
| 機構基金與做市商(MM) | 多個 CEX 充提紀錄交錯,關聯子地址繁多 | 借貸協議質押、期現對沖、雙向流動性造市 | 中高(反映短期流動性分佈) |
| 交易所冷熱錢包與託管商 | 週期性大額歸集,關聯眾多存款子地址 | 內部資金調撥、冷錢包備用金重組、錢包架構升級 | 低(極易誤判為二級市場拋售) |
| 項目基金會與代幣解鎖合約 | 智能合約線性或節點式釋放 | 依既定時間表撥款給生態項目、做市商或營運團隊 | 高(供應端具備明確時間表) |
| 司法機構扣押資產地址 | 來自執法扣押,具備明確的鏈上查扣軌跡 | 長期靜態保管,處置時分批轉向指定託管或拍賣通道 | 中(關注處置公告與清算進度) |
| MEV 與跨 DEX 套利機器人 | 高頻穿梭於多個流動性池與路由合約 | 極端高頻交易,持倉時間以區塊計算,單日交互數千次 | 低(不具備中長期方向參考性) |
鏈上數據分析首要任務是剔除無效雜訊。交易所內部整理冷熱錢包、MEV 機器人的套利呼叫,均不代表機構投資者的實質性觀點。真正具備分析意義的,在於非交易所關聯、成本極低且處於非高頻流動狀態的巨鯨地址所產生的趨勢性異動。
鏈上動作解析:訊號識別與雜訊過濾
「巨鯨將代幣充入交易所即代表即將砸盤」是市場上流傳最廣的直覺推論。然而,充幣行為背後包含多種業務情境:衍生品合約的保證金補充、場外交易(OTC)的實物交付、質押借貸或流動性儲備調整。若未結合歷史行為基準線進行交叉比對,單純追蹤轉帳紀錄將產生大量誤判。
| 鏈上異動行為 | 市場常見直覺解讀 | 需優先排除的業務雜訊 |
|---|---|---|
| 大額代幣轉入中心化交易所(CEX) | 即將進行二級市場現貨拋售 | 合約帳戶補充保證金、做市商期現對沖儲備、OTC 交易撮合結算 |
| 自交易所提幣至全新地址 | 主力資金看好後市,轉為冷儲存累積 | 機構託管方案遷移、合規地址輪換、平台出金通道歸集 |
| 地址首次與 DEX 路由器合約交互 | 主力大戶開始在鏈上集中換倉或清算 | 領取空投代幣、智能合約測試交互、小額授權(Approve)行為 |
| 存入生息資產並借出穩定幣 | 開立槓桿做多標的資產 | 日常營運資金週轉、流動性挖礦套利、跨鏈流動性調撥 |
| 轉入非公開第三方合約 | 長期鎖倉或參與新型質押 | 跨鏈橋協議橋接、代幣合約升級映射、惡意合約授權轉移 |
| 長年休眠地址突然發起轉帳 | 早期創始團隊或原始大戶準備變現 | 私鑰多簽方案升級、司法處置程序、錢包託管供應商結構調整 |
鏈上巨鯨追蹤的七步實操工作流程
追蹤鏈上大額資金流向,需要建立標準化的篩選與核驗機制,而非盲目依賴未經清洗的即時警報:
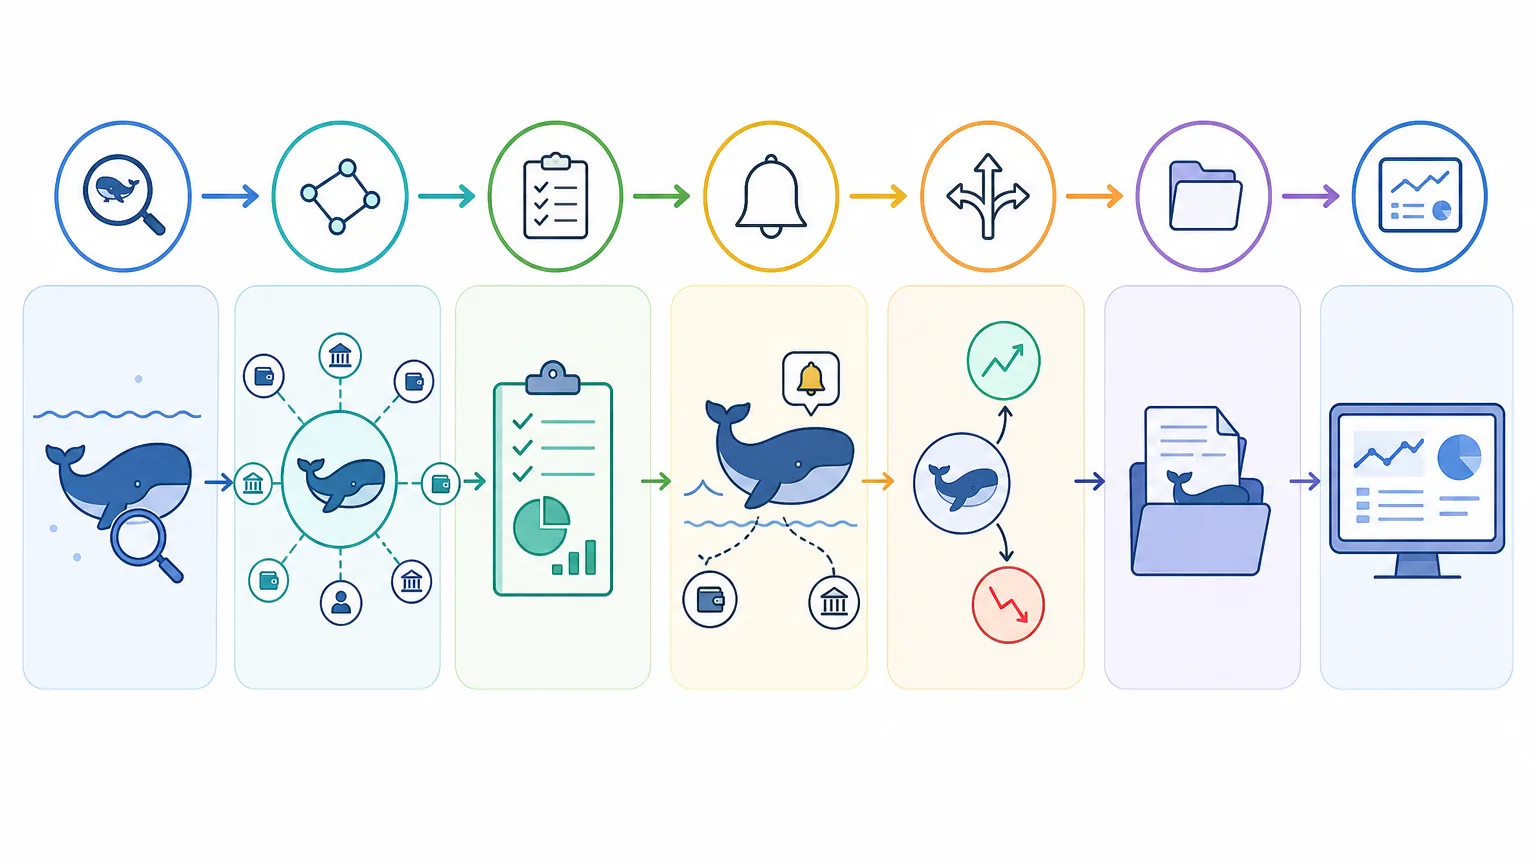
- 界定監控標的與門檻:確定目標資產及其市值排名,根據代幣流通量設定追蹤門檻(例如:鎖定持有流通量 0.2% 以上且近 90 天內有鏈上活動的獨立實體)。
- 建立候選地址池:利用區塊鏈瀏覽器(Etherscan、Solscan 等)的持幣清單,結合 Arkham、Nansen、DeBank 等標籤庫獲取初始地址。
- 穿透驗證實體屬性:檢視地址的第一筆原始資金來源、主要交互合約類型以及關聯交易紀錄,剔除被誤標為個人大戶的交易所內部地址或跨鏈橋合約。
- 歸集多簽與關聯地址:將屬於同一基金、做市商或託管機構的子地址合併為單一「實體群組」,避免將同實體內部的轉移誤判為市場買賣。
- 配置差異化閾值警報:針對已清洗的實體名單,僅對「淨持倉單日變化超閾值」及「與主要 CEX/DEX 核心路由產生交互」兩類核心事件建立通知。
- 建立歷史流向基準線:計算該實體在 30 天、90 天內的平均調倉頻率與單筆規模,以判斷當前鏈上異動屬於常規業務調度還是顯著異常。
- 多維度交叉驗證:將鏈上籌碼流向與 CEX 深度、未平倉合約量(OI)、資金費率以及 AMM 池流動性比率進行同步對照。
巨鯨行為如何實質影響加密市場價格
鏈上與鏈下定價機制的本質差異
資產定價的具體路徑取決於交易場所。在中心化交易所(CEX)中,普通錢包之間的轉帳並不觸發撮合引擎,價格變動必須依賴訂單簿上的實際掛單與吃單成交;而在去中心化交易所(DEX)中,交易直接在鏈上智能合約(如 AMM 恆定乘積池)中完成,大額交互會即時改變資金池比例並直接造成鏈上價格滑價。因此,分析巨鯨異動時必須精確區分其發生的交易環境。
場外交易(OTC)與被動流動性對沖
持有超大部位的機構或大戶,通常避免在二級市場直接市價下單以防止高額滑價。其常見操作是透過場外交易經紀商(OTC Desk)進行雙方撮合。在此過程中,代幣在鏈上通常直接轉入做市商地址,而做市商隨後會在各主流市場以限價單逐步對沖風險。這類資金壓力往往呈現為數週內的持續溫和承壓,而非單一區塊內的斷崖式下挫。
市場情緒放大與跟風拋售
在流動性相對稀薄的交易時段(如週末或特定假日時段),巨鯨地址的異動往往透過社群媒體與警報推播迅速擴散。此時,散戶投資者的避險掛單與恐慌跟風賣出,其合計成交量可能遠超巨鯨本身的調倉規模,從而形成由資訊傳播所引發的自我實現式波動。
可預測的合約釋放與被動調倉
除突發性轉帳外,依照智能合約代幣經濟學(Tokenomics)排程釋放的籌碼,具有高度可預測性。相較於隨機出現的神秘地址轉帳,合約解鎖時間表、機構季度資產再平衡等結構性供應變化,對中長期供需格局的影響更為明確且可量化。
鏈上數據解讀的六大常見誤區
- 將交易所常規資金整理誤認為主力砸盤:交易所會因應風控需求,頻繁在冷錢包、熱錢包及手續費歸集地址間調配數億美元資產,此類交易對手雙方均為平台本身,不涉及二級市場買賣。
- 忽視機構託管架構調整與地址輪換:企業與專業基金常因合規審計或託管合約更換而進行冷錢包遷移,若僅追蹤單一地址易誤判為「大戶清倉離場」。
- 將穩定幣轉移一律視為即將進場抄底:鏈上穩定幣的調撥可能用於支付營運費用、跨鏈結算、做市商保證金配置或參與借貸協議,不能單向推導為買盤資金。
- 僅看名義金額,脫離流動性深度比例:一筆 500 萬美元的異動在比特幣市場中微不足道,但若發生在日交易量僅數百萬美元的低流動性資產中,足以造成嚴重流動性衝擊。
- 過度依賴單一標籤平台的自動演算法分類:鏈上實體標籤多基於圖形分析與聚類演算法推導,存在時間滯後與誤標風險,必須透過鏈上原始交易記錄核實。
- 以單筆孤立事件替代中長期時間序列:未將當前轉帳置於 30 天或 90 天的淨流向趨勢中對比,無法確認該動作屬於週期性常態還是結構性拐點。
機構化時代的鏈上巨鯨生態特徵
隨著現貨加密資產交易所交易基金(ETF)與合規託管方案的普及,鏈上大額持倉的結構發生了根本性轉變。大量原生持倉轉入受監管的專業託管體系,使得部分核心鏈上地址反映的是 ETF 申購贖回(Creation/Redemption)流程、授權參與者(AP)套利調撥或跨託管方清算,而非傳統個人大戶的投機性交易。
與此同時,跨鏈橋、Layer 2 擴容網絡及模組化公鏈的發展使資金分佈呈現多鏈分散態勢。巨鯨資金常在不同網絡間進行封裝資產調配或流動性套利,單一主鏈的瀏覽器視角已無法完整還原資金全貌。分析者需要適應多鏈聚合視角,並在面對新興網絡標籤覆蓋率不足的現實下,保持對數據盲區的審慎態度。
構建理性的鏈上決策輔助框架
鏈上巨鯨數據最穩健的定位是風險控制輔助與供需背景參考,而非直接的開倉觸發訊號。其核心價值在於協助投資者評估以下維度:
- 第一層:籌碼集中度評估:分析前 10、前 50 大獨立實體的持倉比例。集中度過高意味著二級市場價格對少數主體的行為高度敏感,需主動收窄單筆交易部位與槓桿比例。
- 第二層:中長期淨流向監測:以 30 天至 90 天為窗口,觀察非交易所實體的淨累積或淨減少趨勢,用以驗證市場當前處於籌碼積累期還是派發期。
- 第三層:預定供應節點對齊:將合約解鎖時間、基金再平衡週期等確定性事件標記於行事曆,將結構性供應壓力納入持倉週期考量。
在交易風控體系中,鏈上籌碼異動更適合用作交易假設的證偽條件。例如,當既有策略建立在長期籌碼鎖定假設之上,而監控發現核心早期地址開始向二級市場做市通道持續調撥時,及時縮減曝險部位,有助於在盤面價格失守前做好風險防禦。
常見問題(FAQ)
Q1:如何判斷一個大額地址屬於個人巨鯨還是中心化交易所?
交易所地址通常具有極高的交易頻率、成千上萬個存款子地址定期歸集的特徵,且其資金流向多與已知熱錢包有固定交互。可透過 Arkham、Etherscan 等標籤工具檢視歷史交互,若單日交互數百次且每筆金額零散,通常為平台託管或歸集地址;個人或機構冷錢包交互頻率通常極低,且轉帳金額多為整數或大額集中轉移。
Q2:看見 Whale Alert 播報巨鯨轉入交易所,應該立刻跟著賣出嗎?
不應立即盲目操作。首先需確認該筆轉帳是否為交易所內部錢包整理;其次,充值至 CEX 可能是為了補充合約保證金或進行場外撮合,未必直接轉化為現貨市價拋盤。應將其視為潛在流動性提示,結合訂單簿深度、資金費率及後續是否有實質成交進行綜合評估。
Q3:去中心化交易所(DEX)上的巨鯨交易,對價格的影響與 CEX 有何不同?
在 CEX 中,資產轉入錢包不直接改變掛單簿價格;而在 DEX(如 Uniswap、Raydium)中,交易直接透過鏈上流動性池合約完成,大額交換會即時消耗池內深度並依照 AMM 演算法產生滑價,直接在該區塊完成鏈上定價並同步產生價格跳動。
Q4:追蹤巨鯨地址通常需要使用哪些鏈上分析工具?
基礎層可使用各大公鏈區塊瀏覽器(如 Etherscan、BscScan、Solscan)查詢原始交易;實體標籤與鏈上足跡追蹤可使用 Arkham、Nansen、DeBank;宏觀指標與交易所淨流量聚合數據可參考 Glassnode、CryptoQuant;自定義深度數據看板則可透過 Dune Analytics 撰寫 SQL 查詢。



评论 (0)