

Initial approach: Focus on understanding the requirements to re-write and optimize a financial article about “deposit” (入金). Need to ensure the output is HTML format and adheres to specific constraints: no title at the beginning, FAQ at the end, bolding and color for key terms, and the use of a specific shade of blue.
Plan: I will start by identifying the core elements of a deposit article, then consider the optimization steps, and structure the HTML output based on the provided constraints. The final product must be an optimized, well-formatted FAQ-based article.
很多香港投資者開好證券戶口、外匯戶口或者加密貨幣戶口之後,卡住的地方往往在第一步:錢怎麼放進去。開戶可能只花二十分鐘,入金卻可能搞足三日,還可能被退回、被收取手續費,甚至因為名字不符被平台攔下款項。這裡把香港常見的資金存入渠道、實際操作流程、到帳時間、成本結構與風控要求一次梳理清楚,讓投資者按自己的資金規模和用途,挑選一條最省時省錢的路徑。各項費用區間與處理時間屬於市場常見範圍,個別銀行和平台隨時會調整,操作前請以機構當日公告的收款指示與收費表為準。
入金速度與成本如何直接影響交易表現
港股開盤那一刻的價格,跟三天後才到帳的資金,是兩件完全不同的事。入金速度直接決定了執行力:想追一輪業績期行情,資金卻卡在中轉行,等錢到帳時價位已經走遠。外匯保證金交易更為敏感,槓桿帳戶的保證金水位不足時可能觸發強制平倉,補倉不及時便會造成實質損失。加密貨幣市場全天候運作,週末出現急跌想加倉,銀行電匯往往無法即時處理,這時候能否使用轉數快(FPS)或者鏈上轉帳,體驗差距極大。
資金成本也是關鍵考量。同一筆五萬港元的轉帳,走本地轉數快通常近乎零費用,若走跨國電匯則可能被收取匯出費、中轉行費及收款行手續費,再疊加不利的匯率差價,來回損耗數百港元十分常見。頻繁調撥資金的投資者,最容易被這類隱形成本蠶食回報。
證券帳戶入金:香港投資者最常用的幾條途徑
香港持牌券商收取的入金途徑主要分為幾類:本地轉數快、eDDA 直接付款授權、常規銀行轉帳、支票或本票,以及跨國電匯。每間券商的收款帳戶和指示各有不同,入金前必須在券商應用程式或官方網站的存入資金頁面確認最新收款資料,避免因舊資料導致款項被擱置。
轉數快(FPS)與本地銀行轉帳
轉數快(FPS)是目前香港散戶最常用的方式。券商會提供專屬的 FPS ID(如電話號碼、電郵或識別碼)、收款銀行名稱與帳號,部分平台亦提供專屬二維碼。投資者在手機銀行輸入資料或掃碼,填寫金額,並在備註欄準確填寫券商要求的帳戶號碼或識別碼即可提交。香港金融管理局轉數快系統本身全天候運作,資金通常迅速到達券商銀行戶口,但券商對帳多集中在交易時段進行,非營業時間的入金通常會順延至下一個工作日反映在交易餘額中。
操作時需注意兩點:
- 銀行每日轉帳限額:各銀行對未登記收款人的預設限額不同,大額轉帳前需先在手機銀行調高額度。
- 同名戶口限制:轉帳必須使用本人名下、且與開戶資料完全一致的銀行帳戶。嚴禁使用親友帳戶代轉,否則會因反洗錢審查被原路退回,耗費數個工作日。
轉帳完成後,多數券商要求投資者回到應用程式提交入金憑證(如轉帳截圖或交易參考編號),以便後台系統快速配對入帳。若漏填此步驟,款項會暫存於未識別資金池中,需人工介入處理。
eDDA 電子直接付款授權
eDDA 是香港銀行體系的直接扣款授權服務。投資者在券商應用程式內綁定銀行帳戶並完成身分認證後,日後每次入金只需在券商端輸入金額即可即時扣款入帳,無需切換至銀行應用程式,亦無需手動上傳截圖。
這種方式適合每月定期投入資金的投資者。需要留意的是,首次綁定授權可能需要銀行進行系統驗證,部分銀行亦可能設有單筆或單日授權上限。
支票、本票與櫃位入票
大額港元轉帳仍有投資者選擇使用劃線支票或銀行本票。開立抬頭須與券商指定的法人名稱完全一致,存入券商收款銀行後上傳入數紙。支票一般需要一至兩個工作日的清算期,處理時間長於電子途徑。銀行本票由銀行保證付款,較受機構認可,但開立本票通常需向銀行繳付數十至上百港元手續費。
電匯與跨境匯款
向美股券商或離岸帳戶存入美元或其他外幣時,電匯是標準渠道。匯款人需索取完整的 SWIFT 代碼、收款銀行名稱、收款帳號及最終受益人資料。電匯費用包括匯出費、中轉行扣費及收款手續費,整體費用在數十至數百港元不等,且涉及銀行外匯牌價差。跨境電匯到帳時間一般為一至三個工作日。
外匯帳戶入金:保證金管理與通道選擇
外匯交易涉及槓桿,資金調撥的及時性直接關乎持倉安全。選擇途徑前,應先核實平台受監管情況,受嚴格監管的機構對資金來源有著更清晰的審查標準。
銀行電匯
傳統外匯經紀商廣泛支援國際電匯。該渠道單筆容量大,適合機構與大額資金,但受限於銀行清算時間,無法在非交易時段即時響應保證金追繳。受監管平台嚴格執行同名匯款規定,任何來自第三方或未關聯公司的款項均會被凍結或退回。
信用卡與扣帳卡
卡片支付可實現即時入帳,操作門檻低,常被用於緊急補充保證金。但其缺點顯著:部分平台或發卡銀行會收取手續費,且個別銀行會將交易歸類為現金透支並即時計息。此外,根據反洗錢規定,出金時通常要求原路退回至原信用卡,額度受限,若卡片到期或註銷,後續處理流程較為繁瑣。
加密貨幣通道
部分國際外匯經紀商接受以穩定幣(如 USDT)存入保證金。這類途徑具備不受銀行營業時間限制、到帳迅速的特點。但操作者需自行承擔鏈上轉帳風險,選錯公鏈或漏填標籤可能導致資金永久丟失。
加密貨幣帳戶入金:鏈上與法幣兩大體系
虛擬資產交易平台的入金方式主要分為鏈上資產劃轉與法幣通道,兩者在邏輯與合規要求上截然不同。
區塊鏈鏈上轉帳
將持有的加密資產從個人錢包或其他平台轉移至目標交易所。關鍵步驟在於精準匹配幣種與底層網絡。以 USDT 為例,常見網絡包括 TRON(TRC20)、以太坊(ERC20)及 Solana 等,不同網絡的地址格式與網絡手續費(Gas Fee)差異顯著。轉帳時必須再三核對地址與附加標籤(如 Memo / Tag),若有遺漏或混淆,資金將難以找回。大額劃轉前,建議先進行小額測試。
持牌法幣通道
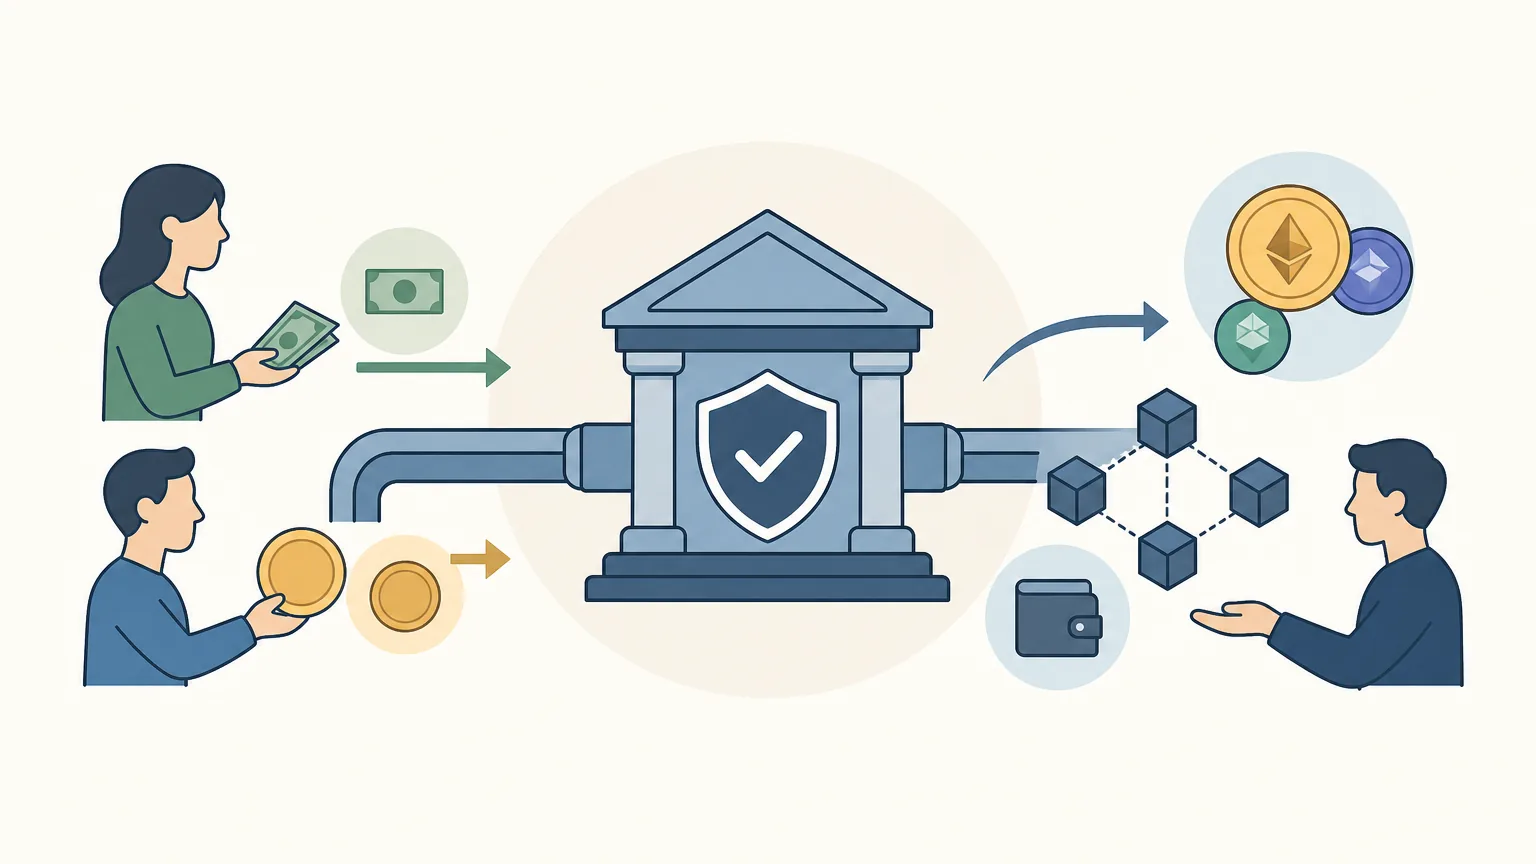
在香港獲香港證券及期貨事務監察委員會(SFC)發牌的虛擬資產交易平台(VATP),支援投資者透過本地銀行以港元或美元直接轉帳入金。投資者可查閱 證監會獲發牌的虛擬資產交易平台名單 以核實平台資質。法幣通道要求投資者完成嚴格的身分認證(KYC)與銀行戶口綁定,資金路徑合法合規,出入金紀錄透明,大幅降低了銀行戶口因不明資金往來而被風控的風險。
P2P 場外交易的潛在風險
場外 C2C/P2P 交易雖具備彈性,但在資金安全方面存在不可控因素。若交易對手方的資金來源涉及非法活動,接收該筆款項的銀行帳戶極易被銀行系統標記或凍結,處理調查需耗費大量時間與舉證成本。進行任何資金調撥時,應盡量選擇合規透明的機構通道。
各類常見入金方式橫向比較
| 入金方式 | 常見到帳時間 | 費用特徵 | 適用場景 |
|---|---|---|---|
| 轉數快(FPS) | 數分鐘至當日(視券商對帳時段) | 本地轉帳通常免手續費 | 本地券商、持牌平台中小額日常入帳 |
| eDDA 授權扣款 | 扣款後即時至數小時 | 多數券商免費,部分銀行或設條款 | 定期定額投資、高頻操作者 |
| 支票 / 銀行本票 | 1 – 2 個工作日 | 本票需支付銀行開立手續費 | 大額港元單筆調撥 |
| 跨國銀行電匯 | 1 – 3 個工作日 | 匯出費 + 中轉行費 + 匯率差價 | 海外經紀商、外幣資產配置 |
| 信用卡 / 扣帳卡 | 即時 | 手續費偏高,或涉現金透支利息 | 外匯小額緊急補倉 |
| 鏈上轉帳 | 數分鐘至 1 小時(視網絡擁堵度) | 網絡礦工費(浮動) | 加密貨幣錢包與交易所間劃轉 |
一次標準入金的標準操作清單
- 登入受監管交易平台,進入存款或充值頁面,獲取最新收款資料(戶名、帳號、FPS ID 或充幣地址)。
- 仔細核對收款戶名是否與平台官方註冊法團名稱一致,如有變更應先諮詢客服。
- 確保轉出帳戶為投資者本人同名帳戶,且與開戶登記姓名完全相符。
- 檢查手機銀行或錢包的轉帳限額,確保單筆及單日金額在授權範圍內。
- 在銀行轉帳的備註/附言欄中,準確輸入平台要求的客戶帳號或專屬識別碼。
- 確認送出後,立即截圖保存包含交易流水號、時間及金額的憑證。
- 返回交易平台提交存款通知,上傳相關截圖或流水編號。
- 耐心等待系統對帳,避免短時間內重複發起轉帳造成對帳異常。
- 款項到帳後及時核對金額,確認無異常扣費。
風控與合規:為何平台會審查資金來源
香港金融機構與獲證監會發牌的虛擬資產平台均受到嚴格的反洗錢及反恐怖融資法律法規約束。根據證監會發布的 《打擊洗錢及恐怖分子資金籌集指引》(2023年6月版),持牌機構必須切實履行客戶盡職審查及持續交易監控責任。投資者可透過 證監會持牌人及註冊機構公眾紀錄冊 核查機構的合法牌照狀態。
當存入金額顯著高於日常水平,或轉帳模式出現異常變更時,合規系統會自動觸發審查機制。機構有權要求客戶提供銀行月結單、完稅證明、薪酬紀錄或資產交易合約,以佐證資金來源的合法性。這屬於標準的合規流程,配合提交合規文件即可順利解鎖帳戶權限。
常見入金誤區與避坑指南
- 使用非本人帳戶:聯名帳戶、配偶帳戶或公司帳戶轉入個人投資帳戶,極易被系統判定為第三方入金而遭攔截退回。
- 未填寫附言備註碼:轉數快或電匯未填寫個人交易帳號,導致款項在券商大帳戶中無法自動配對,需人工耗時查核。
- 公鏈協議選擇錯誤:在加密資產劃轉中,將 ERC20 地址填入 TRC20 網絡,此類錯誤往往造成資產不可逆丟失。
- 忽略節假日延遲:在週五晚間或長假期前發起跨行或跨境電匯,清算週期順延,極易錯失目標建倉時機。
常見問題
入金一定要使用本人名下的銀行戶口嗎?
是的。絕大多數受監管的證券商、外匯經紀商和持牌虛擬資產平台均嚴格禁止第三方入金。匯款人姓名必須與交易帳戶持有人的法定姓名完全一致,否則款項會被原路退回,且相關手續費由匯款人承擔。
轉數快(FPS)入金一般需要多長時間到帳?
轉數快底層系統為即時結算。在券商工作時間內,通常數分鐘至半小時內可完成對帳入帳;若在非工作時間或公眾假期轉帳,款項一般會在下一個工作日開市前完成對帳並反映在帳戶餘額中。
轉帳時漏填了備註或參考編號該如何處理?
應立即保存銀行的轉帳成功憑證截圖(需包含轉出帳號、交易金額、時間及流水號),透過官方客服渠道聯絡平台工作人員進行人工對帳匹配,通常需要額外一至兩個工作日處理。
大額入金被要求提供資金來源證明是正常的嗎?
屬於完全正常的合規程序。香港持牌金融機構需嚴格執行反洗錢與反恐怖融資指引,當單筆金額較大或交易特徵異常時,提供銀行月結單、收入流水或資產證明即可正常完成入金審核。
加密貨幣鏈上轉帳若選錯網絡,資金可以找回嗎?
難度極高。區塊鏈交易具有不可逆性,若轉入不支援該協議的地址,資產通常無法自行找回。若轉入中心化交易所,需聯絡接收方技術團隊評估是否具備人工作業找回條件,此類操作通常需耗費較長時間並收取高額處理費,甚至可能無法追回。



评论 (0)