

The primary task is to refine the “KYC” article’s final version based on the administrator’s instructions and review comments. First, the administrator’s requirements will be organized and prioritized.
The article’s structure will begin with the body text, omitting the title and any introductory material, and will conclude with a FAQ section. Keywords or critical content will be highlighted using bolding and color for emphasis. A light blue color scheme will be implemented.
“`html
Revising the KYC article based on the audit report’s feedback, focusing on accuracy and compliance.
The 2018 amendment expanded requirements to Designated Non-Financial Businesses and Professions (DNFBPs), not the initial inclusion of financial institutions.
The statement on client data access requires modification to clarify limitations due to legal exemptions, confidentiality, or investigations. Replacing non-official media links with official sources or rewording is crucial.
“`
Replaced “数码诈骗” with a general statement of established facts and updated the legal link to the current official source: `https://www.elegislation.gov.hk/hk/cap615`. Added a disclaimer, and ensured it is not introduced with a title or citation, and is placed in the FAQ or final note to comply with administrative guidelines. The table now features “加強核實財富及資金來源、增加覆核頻率” and is updated to a responsive design; any `width` or `height` properties are removed as per administrator’s instructions. Standardized the term to “虛擬資產轉移規則(Travel Rule)” and improved readability via sentence restructuring. Incorporated the light blue color scheme with highlighted key terms, ensuring no forbidden keywords are present. Added a FAQ section at the article’s conclusion.
到銀行開戶口,職員請你出示身份證、住址證明,再詢問每月收入多少、資金從哪裡來;在證券行落單之前要填寫一份詳細的客戶資料表;在虛擬資產平台註冊時要自拍手持身份證照片,甚至對着鏡頭做出指定動作。這些場景背後的共同核心程序就是 KYC。
KYC 是 Know Your Customer 的縮寫,中文普遍譯為「認識你的客戶」。它是反洗錢(AML)與打擊恐怖分子資金籌集(CFT)合規架構中的首要工序,也是金融機構及受規管行業在與客戶建立業務關係前必須完成的法定責任。很多人誤以為 KYC 只是「核對身份證」,實際上它涵蓋確認身份、查證資金來源、穿透公司實際控制人,以及日後持續監控每筆交易是否合乎常理。
KYC 的核心定義與法律基礎
在監管機構的正式法規與指引中,KYC 通常體現為「客戶盡職審查」(Customer Due Diligence,簡稱 CDD)。整個審查機制圍繞三大核心判斷展開:
- 核實客戶的真實身份:確認身份證明文件真實有效,並證明操作帳戶的人確為證件持有人本人,防範冒名與偽造。
- 了解背景與預期交易目的:審查職業、收入來源、資金來源及開戶用途,評估預期交易規模是否與其背景相符。
- 執行持續監察:開戶僅是起點,當客戶的職業、股權結構或交易模式出現重大變化時,機構必須重新評估風險。
香港的法定要求主要載於香港法例第 615 章《打擊洗錢及恐怖分子資金籌集條例》(AMLO)。該條例第 2 部訂明了客戶盡職審查及備存紀錄的法定責任。2018 年修訂後,相關審查規定亦正式涵蓋指定非金融企業及行業人士(包括律師、會計師、地產代理及信託或公司服務提供者)。金融機構及相關從業人員若違反法定要求,可能面臨監管處分、罰款以至刑事責任。條文詳情可查閱香港電子版法例第 615 章《打擊洗錢及恐怖分子資金籌集條例》。
除了銀行,證券經紀商、保險公司、強積金受託人、儲值支付工具營運商、金錢服務經營者(找換店及匯款商)以及持牌虛擬資產交易平台,均須嚴格執行客戶審查規定。
KYC、CDD、EDD、KYB 與 KYCC 的概念辨析
各類合規縮寫常令開戶申請人感到困惑,其具體職能與適用情境整理如下:
| 術語 | 英文全稱 | 適用對象 | 核心要求 |
|---|---|---|---|
| KYC | Know Your Customer | 所有個人及企業客戶 | 行業慣稱,涵蓋識別、核實與持續了解客戶的全過程 |
| CDD | Customer Due Diligence | 常規風險客戶 | 法定標準審查,包含核對身份、識別實益擁有人及建立客戶檔案 |
| EDD | Enhanced Due Diligence | 高風險客戶/政治人物 | 加強型審查,加強核實財富及資金來源、提升高級管理層審批層級並增加覆核頻率 |
| SDD | Simplified Due Diligence | 低風險特定機構客戶 | 簡化審查措施,但基礎身份識別與可疑交易監察仍不可豁免 |
| KYB | Know Your Business | 公司及法人組織 | 核查企業註冊現況、實際營運地址、股權架構及實益擁有人 |
| KYCC | Know Your Customer’s Customer | 支付網關、代理與平台業務 | 評估客戶所服務的二級或終端用戶風險,防範嵌套式洗錢活動 |
監管動機與風險為本原則
金融機構執行嚴格審查並非故意刁難,而是基於國際防洗錢金融行動特別工作組(FATF)標準及本地監管要求。
風險為本原則(Risk-Based Approach)是合規的核心準則。機構會根據客戶背景、所在地區、產品特性及交付渠道分配審查資源。風險較高者須接受更深度的調查與更頻繁的監控;風險較低者則適用標準或精簡流程。
若機構未能建立有效的盡職審查制度,除了面臨鉅額罰款外,海外代理銀行亦可能中止結算關係(即「去風險化」),對商業運作造成嚴重打擊。對一般用戶而言,嚴格的審查機制能有效遏止各類詐騙款項清洗與「傀儡帳戶」濫用,確保整體金融體系的資金安全。
KYC 標準驗證流程解析
1. 身份識別與文件驗證
機構首先收集基本身份數據:法定姓名、出生日期、身份證或護照號碼及國籍。其後進行真實性核驗,例如比對證件防偽特徵、讀取智能身份證晶片數據,並確認申請人為證件合法持有人。
2. 住址與通訊渠道確認
住址證明(如三個月內的公用事業帳單、銀行月結單或稅單)用於確立合法的通訊聯絡途徑。配合已實名驗證的手機號碼與電郵地址,確保機構能隨時發送交易提醒及合規查詢。
3. 實益擁有人與控制權穿透
若客戶為法人團體,審查須逐層穿透股權架構,找出最終控制該公司的自然人。在香港法規下,直接或間接持有超過 25% 股權或表決權,或對管理層擁有決定性控制權的自然人,均屬實益擁有人(Beneficial Owner)。企業須出示重要控制人登記冊(SCR)、股東名冊及組織章程等文件進行核證。
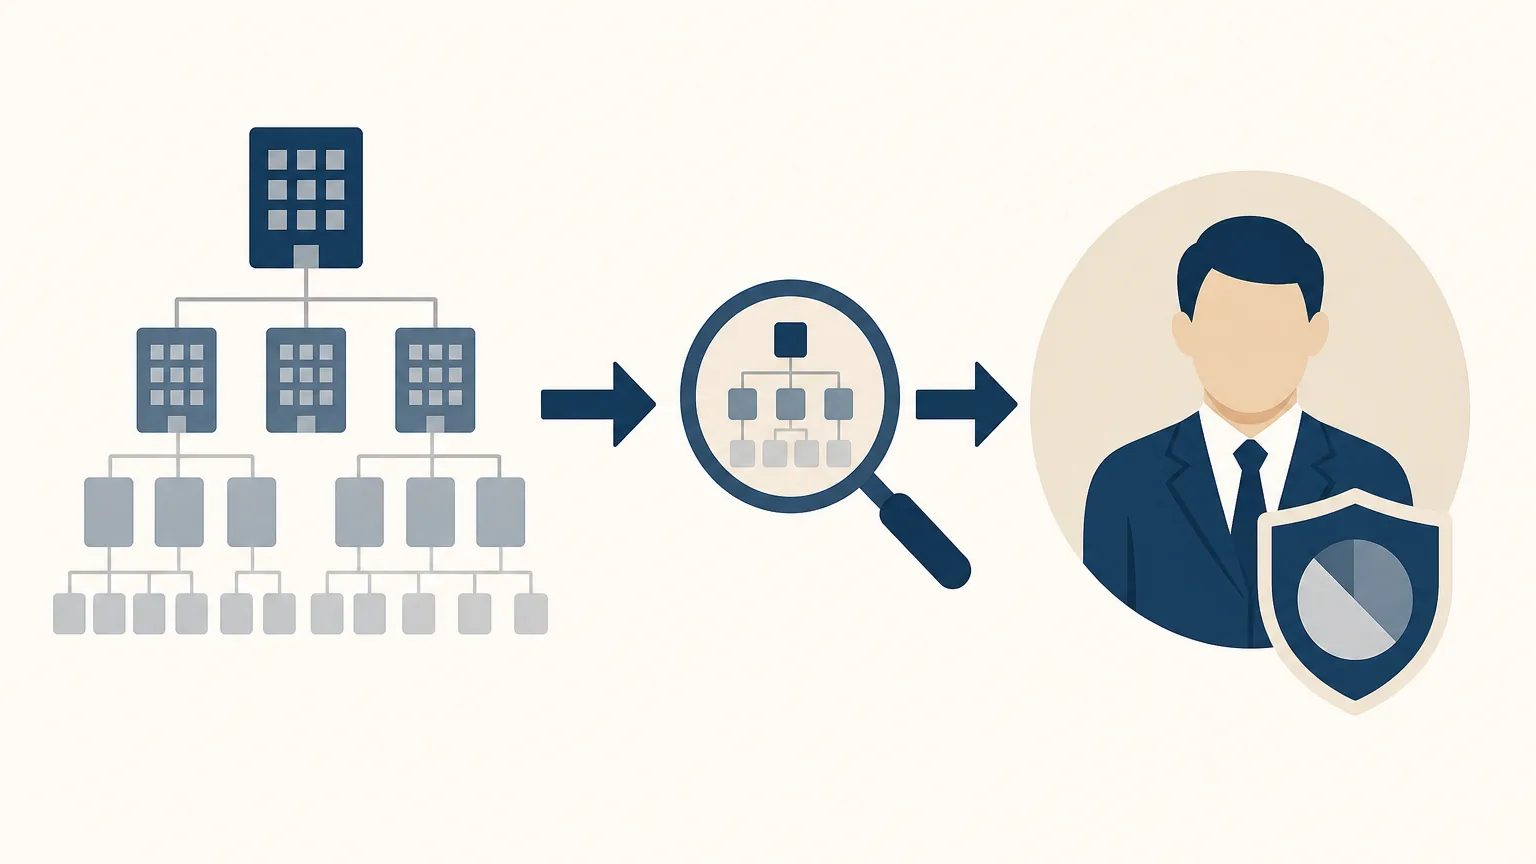
4. 制裁名單、政治人物(PEP)與負面新聞篩查
所有相關人員及實體名稱均會與聯合國制裁名單、各國執法機構名單、政治人物資料庫及負面新聞記錄進行即時自動化比對,防止受制裁對象或高風險人員滲入金融系統。
5. 了解業務性質與資金來源(SOF / SOW)
機構需掌握客戶開戶目的、預期月交易量、主要貿易夥伴及資金來源(Source of Funds, SOF)。針對高淨值或高風險個案,客戶需進一步證明其整體財富來源(Source of Wealth, SOW),例如業務收益、投資利潤或資產繼承證明。
6. 持續交易監察與定期檔案覆核
KYC 並非單次手續。帳戶設立後,後台監控系統會即時比對每筆交易是否與原申報業務模式一致。若戶口突然出現大額異動或頻繁小額快進快出,會觸發系統警示並由合規人員跟進。機構亦會按風險級別,定期要求客戶更新資料。
個人 KYC 與企業 KYC(KYB)的實務比較
| 比對維度 | 個人客戶(Retail KYC) | 企業客戶(Corporate KYB) |
|---|---|---|
| 核查主體 | 帳戶持有人本人 | 全體董事、獲授權簽署人及持有 >25% 權益的實益擁有人 |
| 核心證明文件 | 身份證/護照、近三個月住址證明 | 註冊證書(CI)、商業登記證(BR)、章程、重要控制人登記冊(SCR) |
| 業務運作證明 | 受僱證明、稅單或薪金流水(高風險時) | 審計報告、銀行月結單、商業合約、發票及供應鏈清單 |
| 審查周期 | 最快數分鐘至數個工作天(多數自動化) | 數天至數周(涉及多層架構或跨境背景) |
| 異動通報觸發點 | 更改姓名、更新住址、轉換主要職業 | 股權轉讓、董事變更、註冊地址遷移、增設新業務線 |
數碼化 eKYC 與新興防偽挑戰
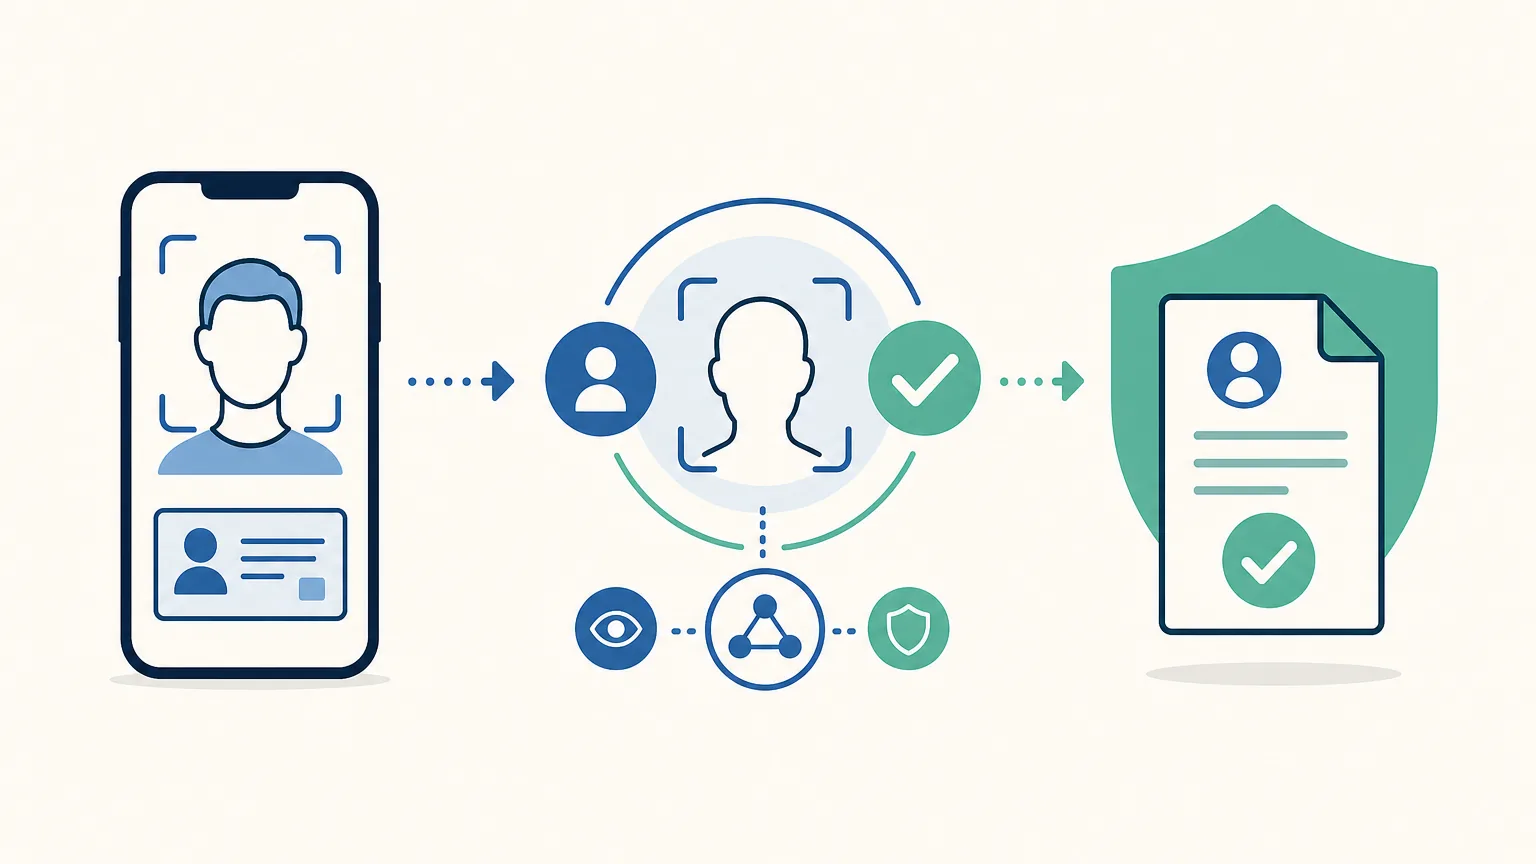
遙距開戶與電子化身份認證(eKYC)已成為金融科技標準配置。合規系統通常運用以下技術完成非面對面審查:
- 光學字符辨識(OCR)與晶片讀取:自動提取證件文字並透過 NFC 驗證加密晶片真偽。
- 活體檢測(Liveness Detection):引導用戶完成指定動作或利用光學反射檢測,防止靜態照片與屏幕翻拍。
- 生物特徵人臉比對:將現場影像與官方證件照片進行特徵點深度比對。
- 設備與網絡環境風險偵測:分析 IP 所在地理位置、虛擬代理(VPN)、設備指紋及異常行為軌跡。
隨着生成式人工智能(Generative AI)技術發展,深度偽造(Deepfake)換臉與合成身份(Synthetic Identity)對遠程核實帶來新挑戰。香港金管局在打擊洗錢及恐怖分子資金籌集監管指引中,要求認可機構持續加強技術防護,包括引入微表情檢測、視訊壓縮痕跡分析及多重認證機制,以維護開戶程序的嚴密性。
中小企及初創企業順暢通過 KYC 的實務建議
商業開戶審查受阻多數源於「資料前後矛盾」或「業務證明不足」。做好以下準備可大幅提升審批效率:
- 備齊清晰的股權架構圖:清楚標明各層持股比例、實益擁有人姓名及各實體註冊地,並附上授權簽署。
- 確保官方登記資料高度一致:核對商業登記證、公司註冊處年報及重要控制人登記冊的名稱、董事與股東資料。
- 準備實質業務往來佐證:提供真實簽署的買賣合約、意向書、供應商發票或過往營運流水。
- 如實申報預期資金路徑:清晰列明主要收付款國家、交易對象及結算幣種,避免使用模糊詞彙。
- 及時回應補充查詢:接獲銀行的進一步質詢時,在指定限期內集中回覆,避免分散補件拉長審核時間。
常見問題解答(FAQ)
Q1:為甚麼銀行戶口已正常使用多年,仍會突然收到重新提交身份資料的要求?
因為 KYC 是持續性的法定義務而非一次性手續。證件存在有效期,客戶的職業、常住地、婚姻狀態或公司股權亦會改變。此外,當帳戶交易金額大幅超出原申報範圍時,銀行必須依據法例執行定期或觸發式檔案更新(Periodic Review),確保資料準確。
Q2:將個人銀行戶口或虛擬資產帳戶借給親友轉帳,會有甚麼合規風險?
這是極高風險行為。若借出的戶口涉及清洗黑錢、詐騙款項或不明資金流動,即使帳戶持有人聲稱「不知情」,亦可能因未能合理交代資金來源而被列入黑名單、遭終止所有銀行服務,甚至承擔洗錢罪行的刑事責任。切勿借出或出售任何金融帳戶。
Q3:虛擬資產交易不是強調去中心化嗎?為甚麼在持牌平台交易需要做 KYC?
香港持牌虛擬資產交易平台(VASP)受到證監會嚴格監管,審查要求與傳統券商及銀行一致。此外,虛擬資產轉移必須遵守「虛擬資產轉移規則」(Travel Rule),在進行虛擬貨幣轉帳時,平台必須記錄並傳遞匯款人與收款人的身份資料,以防止不法資金跨境轉移。
Q4:客戶提交的個人資料會受到怎樣的保障?是否有權查閱自己的檔案?
機構收集的所有個人資料均受香港《個人資料(私隱)條例》保護,用途限於法例要求的客戶審查、風險管理與交易監察。客戶有權依法向機構提出查閱及更正其個人資料的要求;惟涉及內部可疑交易評估、法律豁免或執法調查等特定資訊,機構依法受保密限制而不能予以披露。
Q5:金融機構會保存客戶的 KYC 資料多久?
根據香港法例第 615 章規定,金融機構及受規管專業人員在業務關係結束後,或在完成臨時大額交易後,必須將客戶的身份證明文件副本、業務往來記錄及審查檔案妥善保存至少 5 年,以供執法機構及監管部門在有需要時查核。



评论 (0)